当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が亡くなって死亡保険金を受け取ることになり、『これにも相続税がかかるの?』と心配になっていませんか?
結論から言うと、死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。相続税の基礎控除とは別枠なので、両方を使えます。
この記事を読めば、自分の家族の場合に非課税枠がいくらになるか、相続税がどれくらい変わるかを計算できます。
生命保険の非課税枠と相続税の基礎控除は別物
- 亡くなった人が保険料を払っていた死亡保険金は、みなし相続財産として相続税の対象です。
- ただし、相続人が受け取った保険金は「500万円 × 法定相続人の数」まで非課税です。
- この非課税枠は、相続税の基礎控除(3,000万円 + 600万円 × 法定相続人の数)とは別に使えます。
- 相続人以外(孫や内縁の配偶者など)が受け取った保険金には、非課税枠は使えません。
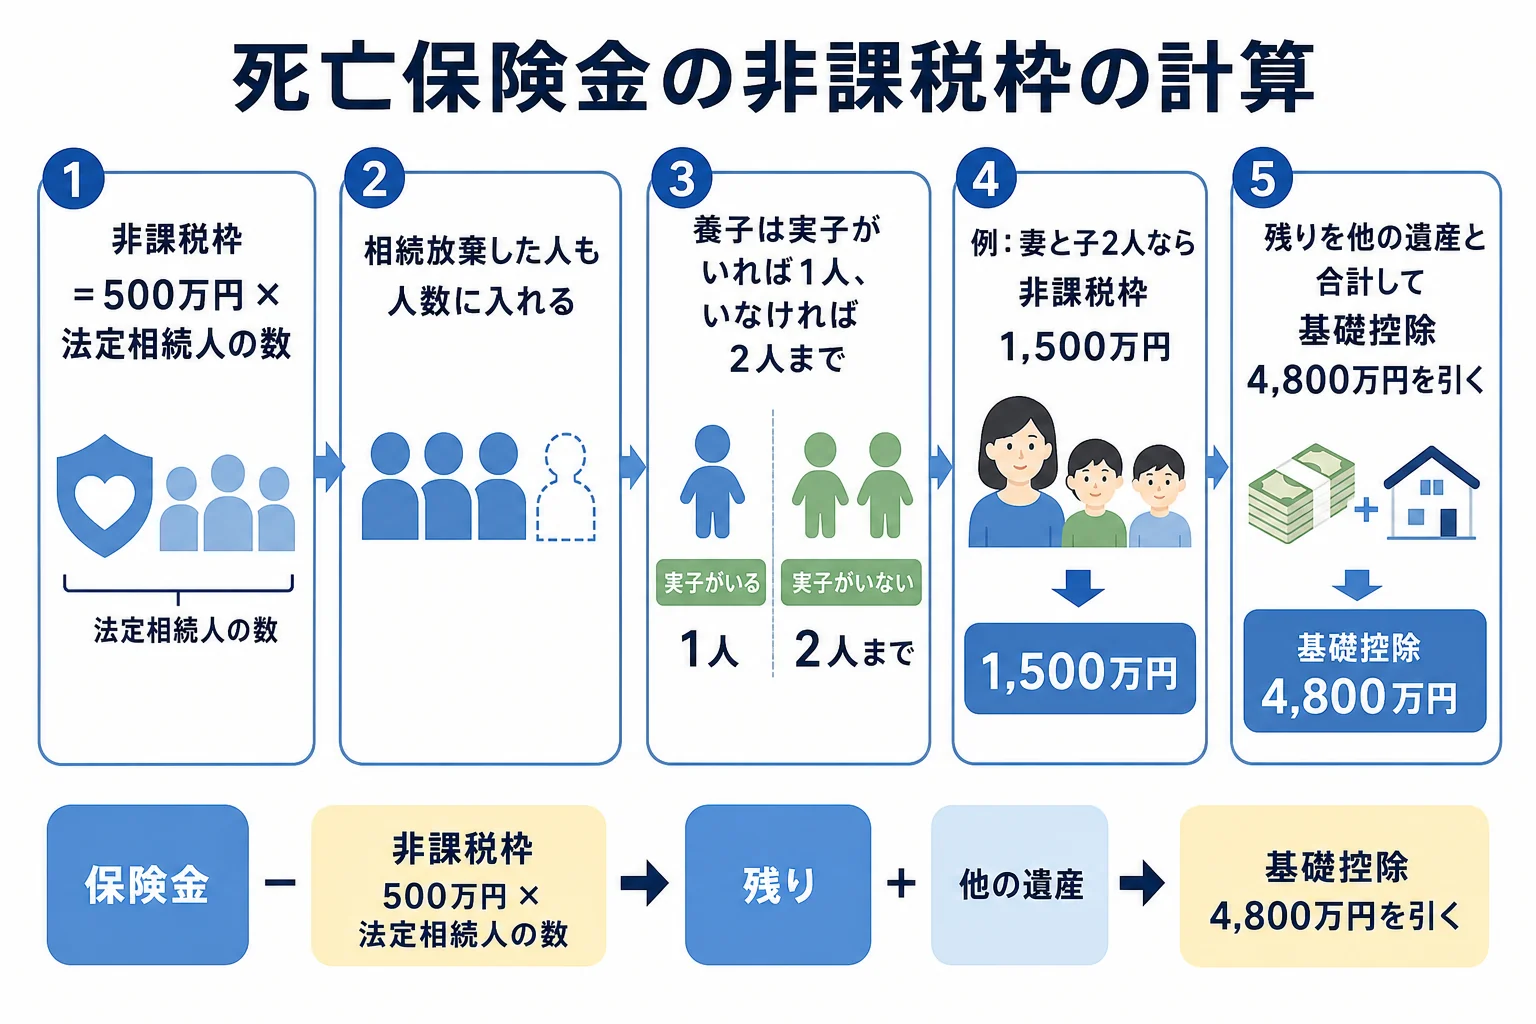
順番としては、まず保険金から非課税枠を引きます。残りを他の遺産と合計して、そこから基礎控除を引く流れです。
例えば、法定相続人が3人なら、保険金の非課税枠は1,500万円、基礎控除は4,800万円です。
『保険金はもらった人のものだから、相続税は関係ないと思っていた』という方もいますよね。ただ、亡くなった人が保険料を払っていた保険金は、遺産と同じように相続税の計算に入るんです。
生命保険と相続税の全体像は生命保険の相続税はいくら?で解説しています。
「国税庁の500万円」はどう書かれている?
国税庁のタックスアンサーでは、受取人が相続人である場合、「500万円 × 法定相続人の数」が非課税限度額だと案内されています。全員が受け取った保険金の合計がこの額を超えた部分だけが、相続税の対象です。
確認したい方は国税庁「相続税の課税対象になる死亡保険金」を見てみてください。
誰が保険料を払ったかで税金の種類が変わる
非課税枠が使えるのは、相続税がかかる保険金だけです。どの税金がかかるかは、保険料を誰が払っていたかで決まります。
| 被保険者(亡くなった人) | 保険料を払った人 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 母・子 | 相続税(非課税枠あり) |
| 父 | 子 | 子 | 所得税 |
| 父 | 母 | 子 | 贈与税 |
非課税枠が使えるのは、1行目の形です。保険料を払っていた人が亡くなり、相続人が保険金を受け取るケースですね。
2行目や3行目の形だと、そもそも相続税の対象ではありません。非課税枠も関係なくなります。
所得税の「生命保険料控除」とは別の話
「相続税の保険料控除」という言い方を見かけることがありますが、生命保険料控除は、毎年の所得税や住民税で使う控除です。相続税の非課税枠とは別の制度なので、混同しないようにしましょう。
法定相続人の数の数え方
非課税枠の「法定相続人の数」は、基礎控除と同じ数え方をします。ここが大事なところです。
- 相続放棄をした人も、放棄がなかったものとして人数に入れる
- 養子は、実子がいれば1人まで、実子がいなければ2人まで数える
- 子が先に亡くなっていて孫が代襲相続する時は、孫の人数で数える
| 家族構成 | 法定相続人の数 | 保険金の非課税枠 | 基礎控除 |
|---|---|---|---|
| 配偶者と子1人 | 2人 | 1,000万円 | 4,200万円 |
| 配偶者と子2人 | 3人 | 1,500万円 | 4,800万円 |
| 配偶者と子3人 | 4人 | 2,000万円 | 5,400万円 |
| 子2人のみ | 2人 | 1,000万円 | 4,200万円 |
| 配偶者と兄弟姉妹3人 | 4人 | 2,000万円 | 5,400万円 |
相続放棄した人は非課税枠を使えない
相続放棄をしても、受取人に指定されていれば保険金は受け取れます。保険金は受取人固有の財産だからです。
ただ、相続放棄した人は相続人ではないので、受け取った保険金に非課税枠は使えません。人数には入るのに、本人は枠を使えない、という少しややこしい扱いなんです。
非課税枠を使った相続税の計算例
例1:妻が保険金2,000万円を受け取った場合
夫が亡くなり、妻と子2人が相続人。保険金以外の遺産が5,000万円、妻が死亡保険金2,000万円を受け取ったケースです。
法定相続人は3人なので、非課税枠は1,500万円。保険金のうち課税されるのは500万円です。
課税価格は5,000万円 + 500万円 = 5,500万円。基礎控除4,800万円を引くと、課税遺産総額は700万円です。
法定相続分で分けると妻350万円、子175万円ずつ。税率はどれも10%で、相続税の総額は70万円になります。
もし非課税枠がなかったら、課税遺産総額は2,200万円です。妻1,100万円(15% − 50万円 = 115万円)、子550万円ずつ(10% = 55万円ずつ)で、総額は225万円になります。
非課税枠があるだけで、相続税の総額が155万円変わる計算です。実際の納税額は、配偶者の税額軽減などを引いて決まります。
例2:保険金を複数の相続人で受け取った場合
非課税枠は、各相続人が受け取った保険金の割合で分けます。
妻1,000万円、子A500万円、子B500万円を受け取り、非課税枠が1,500万円のケースです。
| 受取人 | 受け取った保険金 | 按分した非課税枠 | 課税される額 |
|---|---|---|---|
| 妻 | 1,000万円 | 750万円 | 250万円 |
| 子A | 500万円 | 375万円 | 125万円 |
| 子B | 500万円 | 375万円 | 125万円 |
| 合計 | 2,000万円 | 1,500万円 | 500万円 |
「保険金を受け取った人ごとに500万円ずつ非課税、じゃないの?」
「全員の合計に対して枠があって、それを受け取った割合で分けるんだよ」
こんな勘違いはよくあるので、計算の時は気をつけてみてください。
非課税枠を相続対策に使う時の注意点
非課税枠は、相続税対策としてよく使われます。現金のまま残すより、死亡保険金にした方が、非課税枠の分だけ課税価格を減らせるからです。
『今から保険に入っても意味があるの?』と思う方もいますよね。保険料を払う人と被保険者が亡くなる人本人で、受取人が相続人なら、非課税枠の対象になります。
例えば、相続人が3人の家庭で、預金2,000万円をそのまま残すと2,000万円が課税価格に入ります。同じ2,000万円を死亡保険金で受け取れば、課税されるのは500万円です。
ただ、次のような点には気をつけたいところです。
- 受取人を孫にすると、孫が代襲相続人でない限り非課税枠は使えず、2割加算の対象になることもあります。
- 内縁の配偶者は相続人ではないので、受取人にしても非課税枠は使えません。
- 保険金は遺産分割の対象外なので、特定の人に偏ると他の相続人と不公平感が出ることがあります。
受取人の決め方は生命保険の受取人と相続、対策としての使い方は生命保険の相続税対策で詳しく解説しています。
保険金以外に土地や預金がある、受取人が複数いる、相続放棄をした人がいる。こういう時は計算が複雑になるので、相続税の申告に慣れた税理士に一度試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
死亡退職金にも同じ「500万円 × 法定相続人の数」の非課税枠があります。保険金とは別枠なので、死亡退職金の相続税もあわせて確認しておきましょう。
よくある質問
生命保険の非課税枠と相続税の基礎控除は両方使えますか?
両方使えます。まず死亡保険金から「500万円 × 法定相続人の数」を引き、残りを他の遺産と合計してから、基礎控除(3,000万円 + 600万円 × 法定相続人の数)を引きます。
相続放棄した人がいると非課税枠はどうなりますか?
法定相続人の数には、放棄した人も含めて数えます。ただ、放棄した本人が受け取った保険金には非課税枠を使えません。
死亡保険金に相続税がかからないのはどんな時ですか?
相続人が受け取った保険金の合計が「500万円 × 法定相続人の数」以下なら、保険金には相続税がかかりません。他の遺産と合わせても基礎控除以下なら、相続税自体がかかりません。
まとめ
- 死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。
- 非課税枠と相続税の基礎控除は別枠で、両方使えます。
- 法定相続人の数には相続放棄した人も含め、養子は1人か2人までです。
- 相続人以外や相続放棄した人が受け取った保険金には、非課税枠は使えません。
- 複数の相続人が受け取る時は、受け取った割合で非課税枠を分けます。