当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の認知症に備えて家族信託を勧められたけれど、『後悔した』『危険』という声も目にして迷っている。そんな方も多いはずです。
結論から言うと、家族信託は認知症で財産が動かせなくなるのを防ぐには便利ですが、節税にはならず、費用や家族の負担もかかります。不動産が少なく預金中心の家なら、必要ないこともあります。
この記事では、家族信託のデメリットと、使わなくていいケースの見分け方を見ていきます。
家族信託のデメリットは?
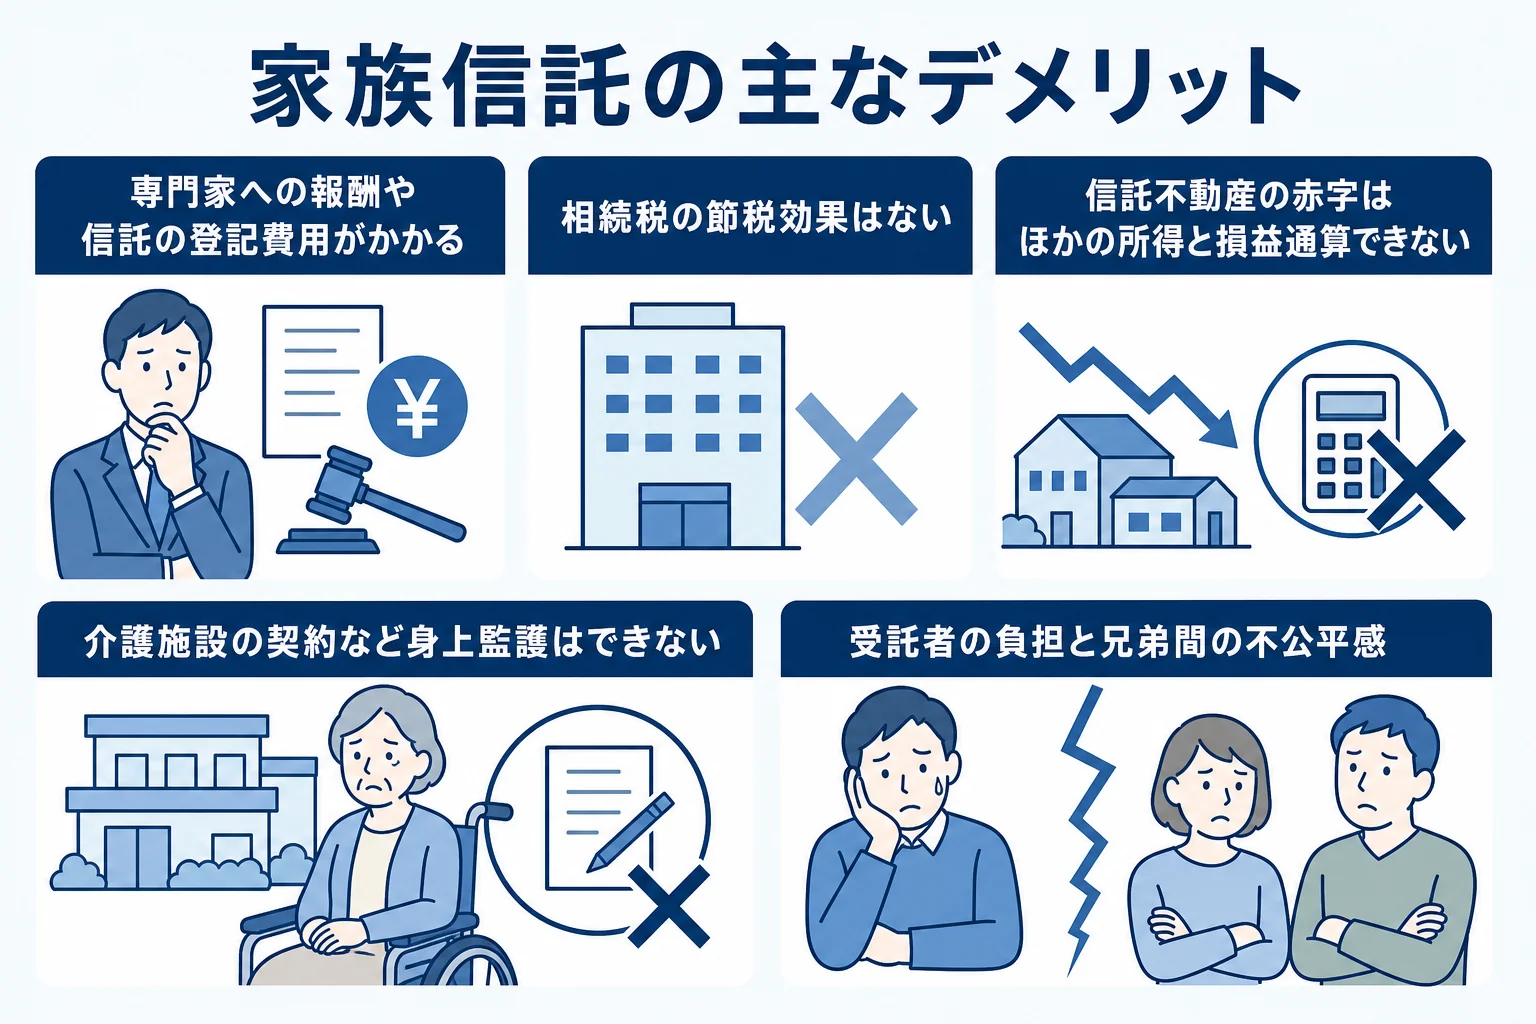
- 契約書の作成などで、専門家への報酬や登記費用がかかる
- 相続税の節税効果はない
- 信託した不動産の赤字は、ほかの所得と損益通算できない
- 介護施設との契約など、身の回りの手続き(身上監護)はできない
- 受託者になる家族の負担が大きく、兄弟間の不公平感からもめることがある
家族信託は、親(委託者)が財産を信頼できる家族(受託者)に託し、管理や処分を任せる仕組みです。仕組みの全体は家族信託とはで解説しています。
便利な仕組みですが、デメリットを知らずに始めると『思っていたのと違う』となりやすいんです。1つずつ見ていきましょう。
1. 費用がかかる
家族信託は、契約書の作り込みが要になります。専門家に設計や契約書の作成を頼むと報酬がかかり、不動産を信託するなら信託の登記も必要です。
費用は財産の額や頼む先で変わります。複数の見積もりを取って、何にいくらかかるのか内訳を確認しておきましょう。
2. 相続税は安くならない
『家族信託をすれば相続税対策になる』と思っている方もいますよね。実は、家族信託そのものに節税効果はありません。
信託した財産も、親が亡くなった時には相続税の対象になります。また、財産から利益を受ける人(受益者)を親以外にすると、その時点で贈与税がかかることがあります。
3. 不動産の赤字を損益通算できない
アパートなどの収益不動産を信託した場合、信託から出た不動産所得の赤字は、ほかの不動産所得や給与などと損益通算できません。
修繕費が大きくかかる年に赤字が出ても、税金の計算で相殺できないことがあります。
4. 身上監護はできない
家族信託で任せられるのは、財産の管理や処分です。介護施設への入所契約や、病院の手続きといった身の回りのこと(身上監護)は、受託者の権限ではできません。
こうした手続きまでカバーしたい場合は、成年後見制度や任意後見を組み合わせて考えることになります。詳しくは成年後見人と相続を見てみてください。
家族信託で後悔・危険と言われる理由
デメリットそのものより、使い方の失敗で後悔するケースが多いと言われています。
受託者になる子どもだけで話を進め、ほかの兄弟に説明しないまま契約してしまう。親が亡くなったあとに「勝手に財産を動かした」と疑われ、相続でもめる原因になります。
受託者の負担と使い込みのリスク
受託者は、信託財産を自分の財産と分けて管理し、帳簿を付けて報告する役目があります。何年も続く責任なので、負担は小さくありません。
一方で、受託者が財産を自由に動かせることから、使い込みを心配する声もあります。信託監督人を置く、定期的に兄弟へ報告するなど、チェックの仕組みを契約に入れておくと安心です。
遺留分や銀行の対応にも注意
家族信託で財産の承継先を決めても、ほかの相続人の遺留分を侵害していれば、遺留分侵害額請求を受けるおそれがあります。
また、信託した預金を管理する専用の口座(信託口口座)は、金融機関によって対応が分かれます。契約前に、使いたい銀行で開設できるか確認しておきましょう。
親が認知症になってからでは遅い
家族信託は契約なので、親に判断能力があるうちにしか結べません。
「まだ元気だから大丈夫」
「元気なうちじゃないと契約できないから、話だけでもしておこう」
こんな会話をきっかけに、早めに家族で話し合っておくのがおすすめです。
後悔しないために始める前に確認したいこと
それでも家族信託が合っていそうだと感じたら、契約の前に次の順番で確認してみてください。
- 何に困りたくないのか(売却・管理・分け方・介護)を家族で書き出す
- 信託する財産を決める(自宅だけか、アパートや預金も入れるか)
- 受託者を誰にするか、その人が何年も管理できるかを話し合う
- ほかの兄弟にも内容を説明し、納得してもらう
- 遺言書や任意後見と組み合わせる必要がないか確認する
- 専門家から見積もりを取り、費用の内訳を比べる
特に大事なのは3と4です。受託者は、親が亡くなるまで、場合によってはその後も財産を管理し続けることになります。
『長男がやってくれるだろう』と決めつけず、本人の仕事や家庭の事情も聞いておきましょう。受託者が先に亡くなったり、病気で管理できなくなったりした時に備えて、次の受託者を契約で決めておく方法もあります。
例えば、父が自宅とアパートを持っていて、長男が近くに住み、次男は遠方というケース。長男を受託者にするなら、アパートの収支を年に1回次男にも見せる、と契約に書いておくだけで、後のもめごとはぐっと減ります。
親が亡くなった後の財産の行き先も決めておく
家族信託では、親が亡くなった後に信託財産を誰が受け取るかも契約で決められます。
ただ、ここを曖昧にしておくと、結局は相続人全員で話し合うことに。遺言書との内容のずれがないかも、あわせて確認しておくと安心です。
家族信託が必要ないケース
次のような場合は、家族信託を使わなくても困らないことがあります。チェックしてみてください。
- 財産が預貯金中心で、不動産をほとんど持っていない
- 自宅を売ったり建て替えたりする予定がない
- 財産の分け方を決めたいだけで、遺言書で足りる
- 身の回りの契約まで任せたいので、任意後見の方が合っている
| 目的 | 合いやすい方法 |
|---|---|
| 認知症後も不動産を売れるようにしたい | 家族信託 |
| 財産の分け方を決めておきたい | 遺言書 |
| 施設の契約や介護の手続きも任せたい | 任意後見・成年後見 |
| 相続税を減らしたい | 生前贈与・特例の活用など |
家族信託はあくまで手段の1つです。『みんなやっているから』で決めず、何に困りたくないのかから逆算すると、選びやすくなりますよ。
相続税対策は別に考える
相続税を減らしたいなら、家族信託ではなく、生前贈与や小規模宅地等の特例など別の方法を考えます。暦年贈与の基礎控除は受け取る人ごとに年110万円です。
2024年1月1日以降の贈与からは、相続開始前7年以内の贈与が相続財産に加算されるようになりました。対策の全体像は相続税対策とはでまとめています。
不動産が多い、相続人が多い、相続税がかかるか分からない、という家は、家族信託を決める前に相続税の見込みを税理士に出してもらうと、何をすべきかがはっきりします。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
家族信託の主なデメリットは何ですか?
よく挙がるのは費用がかかることと、節税効果がないことです。身上監護ができない点や、兄弟間でもめるおそれも事前に知っておきたいところです。
家族信託は必要ないと言われるのはどんな時ですか?
財産が預貯金中心で不動産をほとんど持っていない場合や、分け方を決めるだけなら遺言書で足りる場合です。介護の手続きまで任せたいなら任意後見の方が合うこともあります。
家族信託で相続税は安くなりますか?
安くなりません。信託した財産も相続税の対象になります。相続税を減らしたい場合は、生前贈与や特例の活用など別の対策を考えましょう。
まとめ
- 家族信託は認知症で財産が動かせなくなるのを防ぐ仕組みですが、節税効果はありません。
- 費用、損益通算の制限、身上監護ができない点がデメリットです。
- 受託者の負担や兄弟への説明不足が、後悔やトラブルの原因になりやすいです。
- 預貯金中心の家や、遺言書・任意後見で足りる家では必要ないこともあります。