当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって死亡保険金を受け取ることになった時、『これって遺産として兄弟で分けないといけないの?』と迷う方も多いですよね。
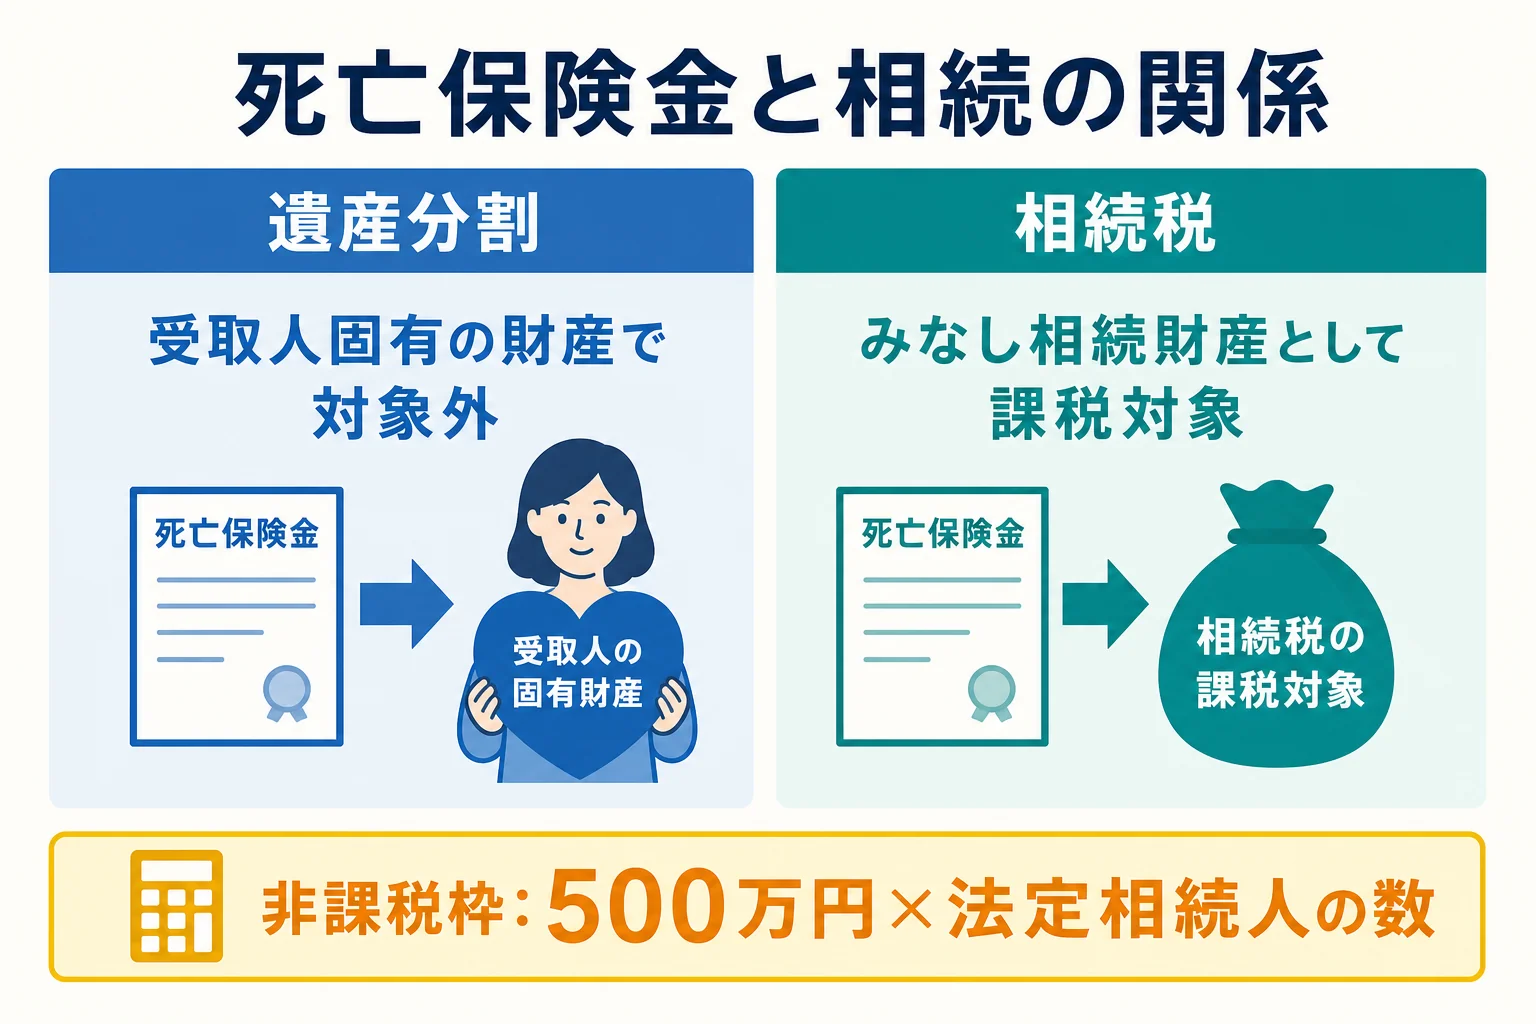
結論から言うと、受取人が決まっている死亡保険金は、受取人のもので、遺産分割の対象にはなりません。ただし、相続税の計算では「みなし相続財産」として相続財産に含まれます。
この記事では、なぜそうなるのか、そして相続税や兄弟間のトラブルで気をつけたい点を見ていきます。
生命保険は相続財産?まず結論から
- 受取人が指定された死亡保険金は、受取人固有の財産で、遺産分割の対象外です。
- ただし、亡くなった人が保険料を払っていた場合、相続税では「みなし相続財産」になります。
- 相続人が受け取る死亡保険金には、500万円×法定相続人の数の非課税枠があります。
- 相続放棄をしても、受取人なら死亡保険金を受け取れます。
ややこしいのは、「相続財産かどうか」が、遺産分割(民法)と相続税で違うところなんです。
| 比べる点 | 遺産分割(民法) | 相続税 |
|---|---|---|
| 死亡保険金の扱い | 受取人固有の財産(遺産ではない) | みなし相続財産(課税の対象) |
| 他の相続人と分けるか | 分けない | 分けない(受取人の財産として計算) |
| 非課税枠 | 関係なし | 500万円×法定相続人の数 |
死亡保険金が遺産分割の対象外になる理由
死亡保険金は、保険会社との契約にもとづいて、受取人が自分の権利として受け取るお金です。亡くなった人の財産を引き継ぐのではなく、最初から受取人のものという考え方です。
だから、遺産分割協議で分ける財産には入りません。
計算例で見ると
例えば、父が亡くなり、子2人(長男・次男)が相続するケースです。父の預金が2,000万円、長男を受取人とする死亡保険金が1,500万円だったとします。
- 遺産分割で分ける財産: 預金2,000万円
- 法定相続分どおりなら、長男1,000万円・次男1,000万円
- 死亡保険金1,500万円は、これとは別に長男が受け取る
『それだと長男ばかり多くもらって不公平では?』と感じますよね。
原則としては、受取人が受け取るのは正当なことです。ただ、次に説明するように、例外もあります。
「独り占め」と言われた時の考え方
死亡保険金が遺産に比べて極端に大きく、ほかの相続人との不公平がとても大きい場合は、例外的に「特別受益」に準じて遺産分割で考慮されることがあります。
例えば、こんな会話になってしまうこともあるはずです。
「保険金は全部お兄ちゃんがもらったんだから、預金は私が多めでいいよね」
「保険金は受取人の自分のものだから、預金は半分ずつのはずだよ」
どちらの言い分が通るかは、保険金の額や遺産全体とのバランス、家族の事情で変わります。話し合いがこじれそうなら、早めに専門家に相談しておきましょう。
遺産になるケースもある
次のような場合は、保険金が亡くなった人の財産として遺産分割の対象になることがあります。
- 受取人が亡くなった人本人になっている
- 受取人が指定されていない(保険会社の約款しだい)
保険証券で受取人が誰になっているかを、まず確認してみてください。
相続税では「みなし相続財産」になる
遺産分割では対象外でも、相続税では話が変わります。
亡くなった人が保険料を払っていた死亡保険金は、相続で受け取ったものとみなされて、相続税の対象になります。これを「みなし相続財産」といいます。
誰が保険料を払ったかで税金が変わる
死亡保険金にかかる税金は、保険料を払った人と受取人の組み合わせで決まります。
| 被保険者(亡くなった人) | 保険料を払った人 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 父 | 子 | 子 | 所得税(一時所得など) |
| 父 | 母 | 子 | 贈与税 |
相続税の対象になるのは、1行目のように亡くなった人が保険料を払っていたケースです。
非課税枠は500万円×法定相続人の数
相続人が受け取る死亡保険金には、500万円×法定相続人の数までの非課税枠があります。
例えば、妻と子2人が相続人なら、非課税枠は500万円×3人=1,500万円です。死亡保険金が合計2,000万円なら、相続税の対象になるのは2,000万円−1,500万円=500万円です。
非課税枠の使い方は生命保険の相続税非課税枠で詳しく解説しています。
相続人以外が受け取ると不利になる
孫など相続人ではない人が受取人の場合、非課税枠は使えません。さらに、配偶者・子・父母以外が受け取ると、相続税が2割増しになる「2割加算」の対象です。
受取人の決め方は生命保険の受取人と相続で確認できます。
まだ保険金が出ていない保険契約も対象
亡くなった人が保険料を払っていて、被保険者が別の家族の保険(例: 父が保険料を払い、母が被保険者の保険)は、まだ保険金が出ていなくても「生命保険契約に関する権利」として相続税の対象になります。
解約した場合に戻るお金の額などをもとに評価するので、見落とさないようにしておきましょう。
生命保険と相続の注意点
相続放棄しても保険金は受け取れる
『借金は放棄したいけど、保険金を受け取ったら放棄できなくなるのでは?』と心配になる方もいますよね。
死亡保険金は受取人固有の財産なので、借金が多くて相続放棄をした人でも受け取れます。保険金を受け取ったことで、相続を認めたとみなされることもありません。
一方で、亡くなった人の預金を引き出して使うと、放棄できなくなることがあります。保険金と遺産の預金は、はっきり分けて扱っておきましょう。
ただし、相続放棄した人は相続税の非課税枠を使えません。受け取った保険金の額によっては、相続税がかかることがあります。
受取人がすでに亡くなっていた
受取人に指定された人が、亡くなった人より先に亡くなっていた場合は、受取人の相続人が受け取ることになるのが一般的です。誰が受け取れるかは約款によるので、保険会社に確認してみてください。
請求は早めに
死亡保険金は、受取人が保険会社に請求しないと支払われません。保険証券が見つからない時でも、心当たりのある保険会社に問い合わせれば調べてもらえます。
相続税の申告が必要かどうかは、保険金も含めた遺産全体で判断します。保険金のほかに不動産がある、保険金の受け取り方で兄弟の分け方がまとまらなそう。そんな時は、相続税に詳しい税理士に早めに相談すると、申告や分け方の判断がしやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税の基本的な仕組みは相続税とはで確認できます。
よくある質問
死亡保険金は相続財産に含まれますか?
遺産分割では、受取人が決まっている死亡保険金は受取人固有の財産で、相続財産に含まれません。一方、相続税では、亡くなった人が保険料を払っていればみなし相続財産として課税の対象になります。
死亡保険金を兄弟の一人が独り占めするのは問題ありませんか?
受取人が受け取るのは原則として正当です。ただ、遺産に比べて保険金が極端に大きく、不公平がとても大きい場合は、例外的に遺産分割で考慮されることがあります。
相続放棄をしても生命保険金はもらえますか?
もらえます。死亡保険金は受取人固有の財産だからです。ただし、相続放棄した人は500万円×法定相続人の数の非課税枠を使えません。
まとめ
- 受取人指定の死亡保険金は受取人のもので、遺産分割の対象外
- 相続税では、亡くなった人が保険料を払っていればみなし相続財産になる
- 相続人の受け取り分は500万円×法定相続人の数まで非課税
- 保険料を払った人と受取人の組み合わせで、相続税・所得税・贈与税が変わる
- 相続放棄しても受け取れるが、非課税枠は使えない
まずは保険証券を出して、「被保険者」「契約者(保険料を払った人)」「受取人」の3つを確認してみてください。この3つが分かれば、遺産分割の対象か、どの税金がかかるかが見えてきます。
税金の扱いは国税庁「相続税の課税対象になる死亡保険金」で確認できます。