
基礎控除– tag –
-

相続税はいくらからかかる?いくらまで無税かを家族構成別に解説
相続税は遺産が「3,000万円+600万円×法定相続人の数」を超えるとかかります。子供2人なら4,200万円、妻と子供2人なら4,800万円まで無税です。家族構成別の非課税枠と計算例、かからない場合の注意点を解説します。 -
遺産相続でかかる税金は?種類といくらから課税されるかを解説
遺産相続でかかる税金は、相続税・登録免許税・所得税・住民税などです。相続税がかからない金額(基礎控除)、遺産5,000万円・1億円の税額シミュレーション、配偶者が相続する時の控除、申告が必要なケースまで解説します。 -
相続放棄と相続税|基礎控除の人数・非課税枠・申告への影響
相続放棄をすると相続税はどうなるのか。放棄した人も基礎控除の法定相続人の数に入る理由、生命保険金を受け取った時の非課税枠の扱い、相続税申告や準確定申告が必要かを、家族構成の計算例で解説します。 -
相続税の基礎控除3000万円+600万円×法定相続人|国税庁の計算と早見表
相続税の基礎控除は3,000万円+600万円×法定相続人の数です。相続人1人から5人までの人数別早見表、法定相続人の数え方(相続放棄・養子の扱い)、相続人2人・3人の場合の計算例と、無税になる範囲をわかりやすく解説します。 -
相続した家を売ると3000万円控除は使える?空き家特例・居住用財産の特例の要件
相続の「3000万円控除」には、相続税の基礎控除と、家を売った時の3,000万円特別控除(居住用財産の特例・空き家特例)の3つがあります。それぞれの違いと、相続した家を売る時に使える要件、使えないケース、計算例まで分かります。 -
遺産がない・少ない場合の相続|手続きは必要?やることと注意点
財産がない場合や遺産が少ない場合でも、相続の手続きは必要なのかを解説。相続税の申告がいらないケース、それでも必要な死後の手続き、少額の預金や価値の低い土地の扱い、借金がある時の相続放棄まで分かります。 -
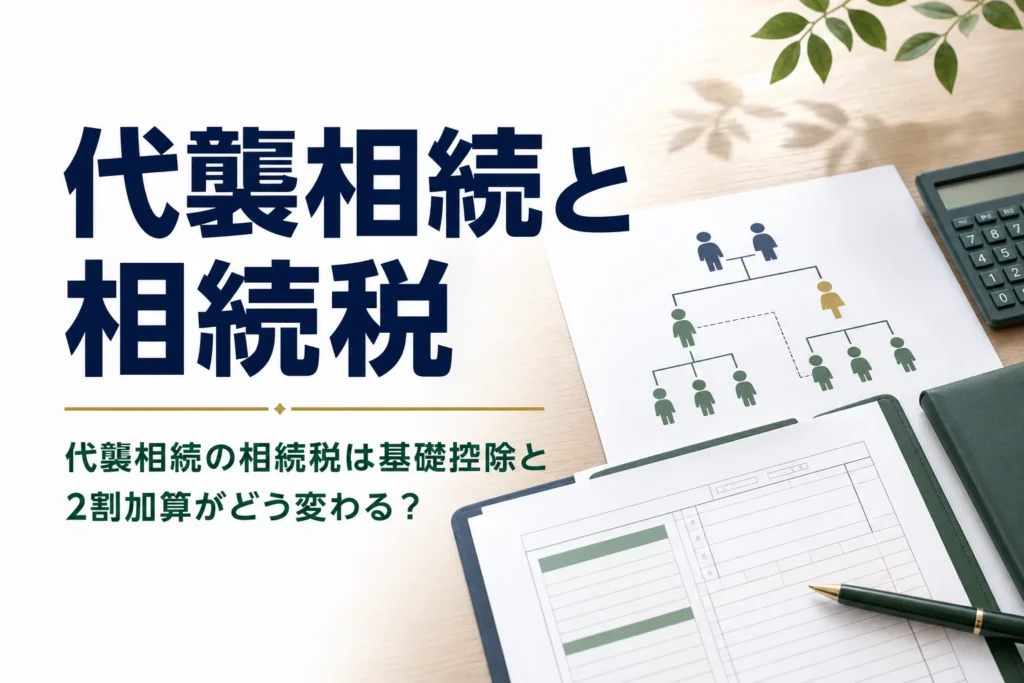
代襲相続の相続税|基礎控除・2割加算はどうなる?
代襲相続になった時の相続税を解説。代襲相続人は法定相続人の数に入り、基礎控除や生命保険の非課税枠が人数分増えます。孫は2割加算の対象外、甥姪は対象になる違いと、遺産1億円の計算例も紹介します。
12