当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父親が亡くなって、『母と自分たち子どもで、どう分けることになるの?何から手をつければいいの?』と戸惑っている方も多いはずです。
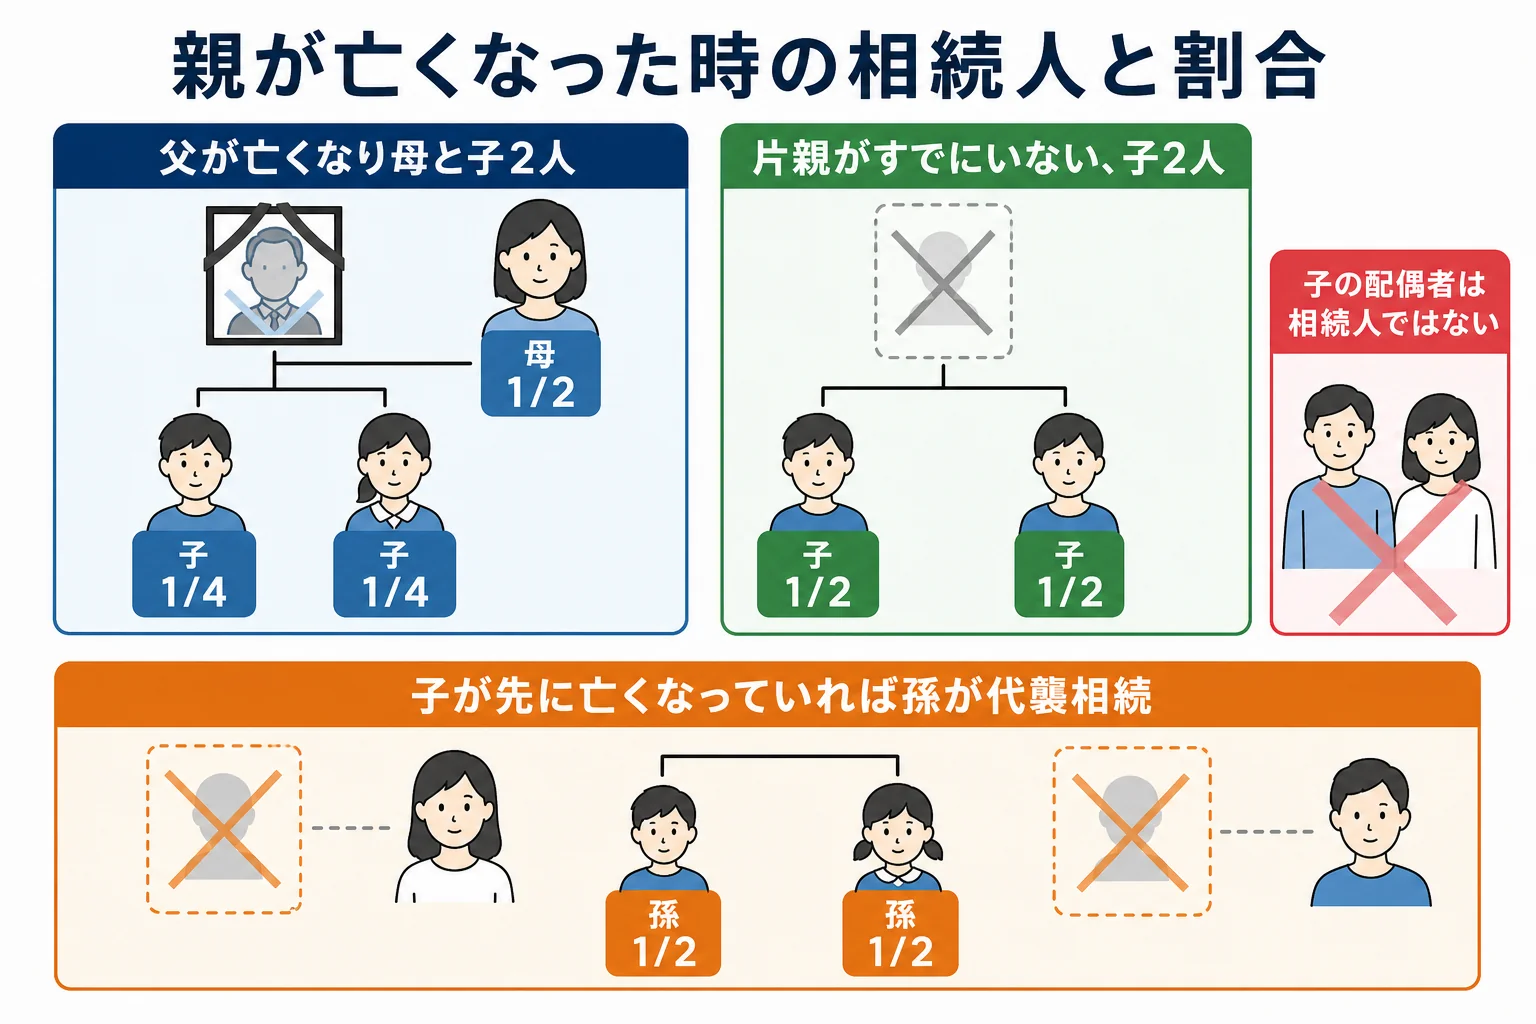
結論から言うと、父が亡くなって母が健在なら、相続人は母と子どもたちです。法定相続分は母が1/2、子どもたちが残りの1/2を人数で均等に分けます。母が先に亡くなっていれば、子どもたちだけで均等に分けます。
この記事を読めば、父・母どちらが亡くなったかで相続人と割合がどう変わるか、相続税がかかるか、何をいつまでにやればいいかが分かります。
親が亡くなったら誰が相続人になる?
- 亡くなった人の配偶者は、常に相続人になります。
- 子は第1順位の相続人で、亡くなった親の子は全員が相続人です。
- 父が亡くなり母が健在なら、母が1/2、子どもたちが1/2を均等に分けます。
- 片親がすでに亡くなっていれば、子どもたちだけで均等に分けます。
親の相続では、子は第1順位の相続人です。長男・次男・長女などの区別はなく、結婚して家を出た子も同じ割合で相続します。
『長男が家を継ぐから、多くもらうものだよね?』と思っている方もいますよね。実は、今の法律では兄弟姉妹の相続分は同じなんです。前の結婚でできた子や、認知された子も相続人になります。
一方、子の配偶者(お嫁さん・お婿さん)は相続人ではありません。相続人のルールは法定相続人とはで詳しく紹介しています。
父・母どちらが亡くなったかで変わる割合
家族の状況ごとの法定相続分は、次のとおりです。
| 家族の状況 | 相続人 | 法定相続分 |
|---|---|---|
| 父が亡くなり、母と子2人 | 母・子2人 | 母1/2、子1/4ずつ |
| 母が亡くなり、父と子2人 | 父・子2人 | 父1/2、子1/4ずつ |
| 片親が先に亡くなっていて、子2人 | 子2人 | 子1/2ずつ |
| 父が亡くなり、母と子1人 | 母・子1人 | 母1/2、子1/2 |
法定相続分は、話し合いがまとまらない時の目安です。相続人全員が合意すれば、違う割合で分けても問題ありません。
例えば、父が亡くなり、母が住んでいる家をそのまま母が受け取るケース。子どもたちが「家はお母さんに」と納得すれば、法定相続分と違う分け方でも大丈夫です。
例えば、こんな話し合いがよく出てきます。
「お母さんがこれからも住む家だから、家はお母さんの名義にしよう」
「その代わり、預金は子ども2人で分けるのはどうかな」
分け方が決まったら、遺産分割協議書を作って、相続人全員が署名押印します。この書類は、銀行や法務局の手続きで使います。
子が先に亡くなっている時
父より先に子の1人が亡くなっていると、その子の子(父から見て孫)が代わりに相続人になります。これを代襲相続と言います。
親が亡くなった時の相続税はいくら?
相続税は、遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えた時にかかります。
例えば、父が亡くなり、母と子2人が相続するケース。遺産の合計は6,000万円とします。
- 基礎控除:3,000万円 + 600万円 × 3人 = 4,800万円
- 課税遺産総額:6,000万円 − 4,800万円 = 1,200万円
- 法定相続分で分けたと仮定:母600万円、子300万円ずつ
- 各人の税額:母 600万円 × 10% = 60万円、子 300万円 × 10% = 30万円ずつ
- 相続税の総額:60万円 + 30万円 + 30万円 = 120万円
法定相続分どおりに分けると、母の分は配偶者の税額軽減で0円になります。配偶者が取得した財産が1億6,000万円か法定相続分相当額のどちらか多い金額までは、相続税がかからないからです。
この場合、子2人が30万円ずつ納めることになります。ただし、配偶者の税額軽減を使うには、税額が0円でも申告が必要です。
母が亡くなった時(二次相続)に気をつけること
父の相続で母が多く受け取ると、母が亡くなった時に子どもたちの相続税が増えることがあります。母の相続では配偶者がいないので、配偶者の税額軽減が使えず、相続人の数も減るからです。
『今は母に全部渡しておけば税金がかからないから安心』と思いがちですよね。ただ、次の相続まで見て分け方を決めるのが大事なところです。
土地や家がある、遺産が基礎控除を超えそう、母の相続のことも考えて分けたい、という場合は、税理士に一度試算してもらうと分け方を決めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
二世帯住宅や親の家に住んでいる時
親と二世帯住宅に住んでいた、親の家に無償で住んでいた、というケースもありますよね。
二世帯住宅の場合
親と同居していた子が自宅の土地を相続すると、小規模宅地等の特例で、330㎡まで土地の評価額を80%減らせることがあります。二世帯住宅は、建物の登記の仕方などで要件の扱いが変わるので、税理士に確かめておきましょう。
親の土地に家を建てている場合(使用貸借)
親の土地を無償で借りて子が家を建てているケースは、使用貸借と呼ばれます。貸主である親が亡くなっても、借りている関係はそのまま相続人に引き継がれるのが基本です。
ただ、土地を相続した人と、家に住んでいる人が別だと、後からもめることも。遺産分割の時に、土地を誰が受け取るかを家の持ち主と合わせて話し合っておくと安心です。
親が亡くなった後の手続きと期限
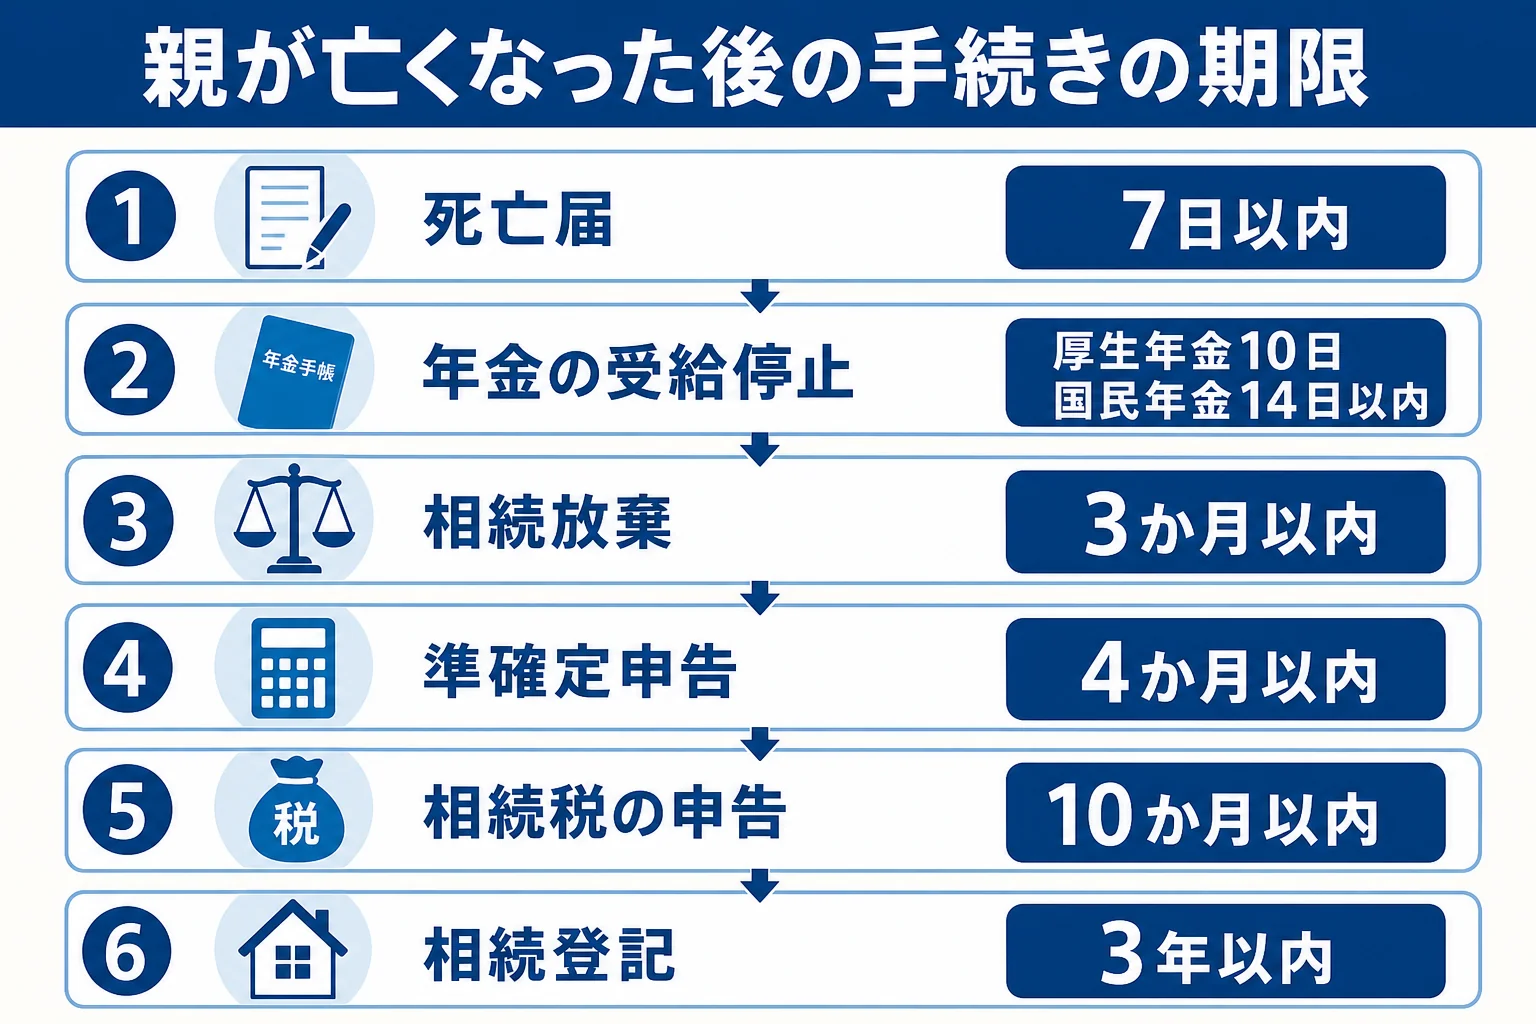
親が亡くなった後は、期限のある手続きが続きます。
| 手続き | 期限 |
|---|---|
| 死亡届 | 死亡を知った日から7日以内 |
| 年金の受給停止 | 厚生年金は10日以内、国民年金は14日以内 |
| 健康保険・介護保険の資格喪失 | 14日以内 |
| 相続放棄・限定承認 | 相続の開始を知った時から3か月以内 |
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 死亡を知った日の翌日から10か月以内 |
| 相続登記 | 不動産の取得を知った日から3年以内 |
銀行は、口座の名義人が亡くなったことを知ると口座を凍結します。葬儀代などで急ぎお金が必要な時は、預貯金の仮払い制度を使えます。1つの金融機関ごとに、相続開始時の預金額 × 1/3 × その相続人の法定相続分まで(上限150万円)、1人で払い戻しを受けられます。
銀行の手続きは銀行の相続手続き、死後の手続き全体は親が亡くなったらすること一覧で確かめてみてください。
借金がある時は3か月以内に判断を
親に借金があった時は、相続放棄を考える方もいますよね。期限は、相続の開始を知った時から3か月以内です。
放棄すると、初めから相続人でなかったことになります。財産を使ったり処分したりすると放棄できなくなることがあるので、迷っている間は親の財産に手をつけないでおきましょう。
よくある質問
父が亡くなったら、母と子でどう分けますか?
法定相続分は母が1/2、子どもたちが残りの1/2を人数で均等に分けます。相続人全員が合意すれば、違う割合で分けることもできます。
母がすでに亡くなっていて父が亡くなった時は?
相続人は子どもたちだけで、子の人数で均等に分けます。子が先に亡くなっている場合は、その子の子(孫)が代わりに相続人になります。
親が亡くなったら相続税はかかりますか?
遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるとかかります。相続人が母と子2人なら、基礎控除は4,800万円です。
まとめ
- 親が亡くなったら、配偶者と子が相続人になります。
- 父が亡くなり母が健在なら母1/2、子どもたちが1/2を均等に分けます。
- 遺産が基礎控除を超えると相続税がかかり、配偶者の税額軽減には申告が必要です。
- 死亡届や相続放棄、相続税の申告など、期限のある手続きを早めに進めましょう。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します