当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続対策に生命保険がいいと聞いたけど、どの保険を選べばいいの?』と迷っていませんか。銀行の窓口などで一時払い終身保険をすすめられた、という方もいるはずです。
結論から言うと、相続対策で見るべきなのは商品の人気より「非課税枠をどれだけ使えるか」と「誰が受け取るか」です。この記事では、特定の保険会社をおすすめするのではなく、一時払い終身保険を比べる時のポイントを順番にお伝えします。
一時払い終身保険は相続対策になる?
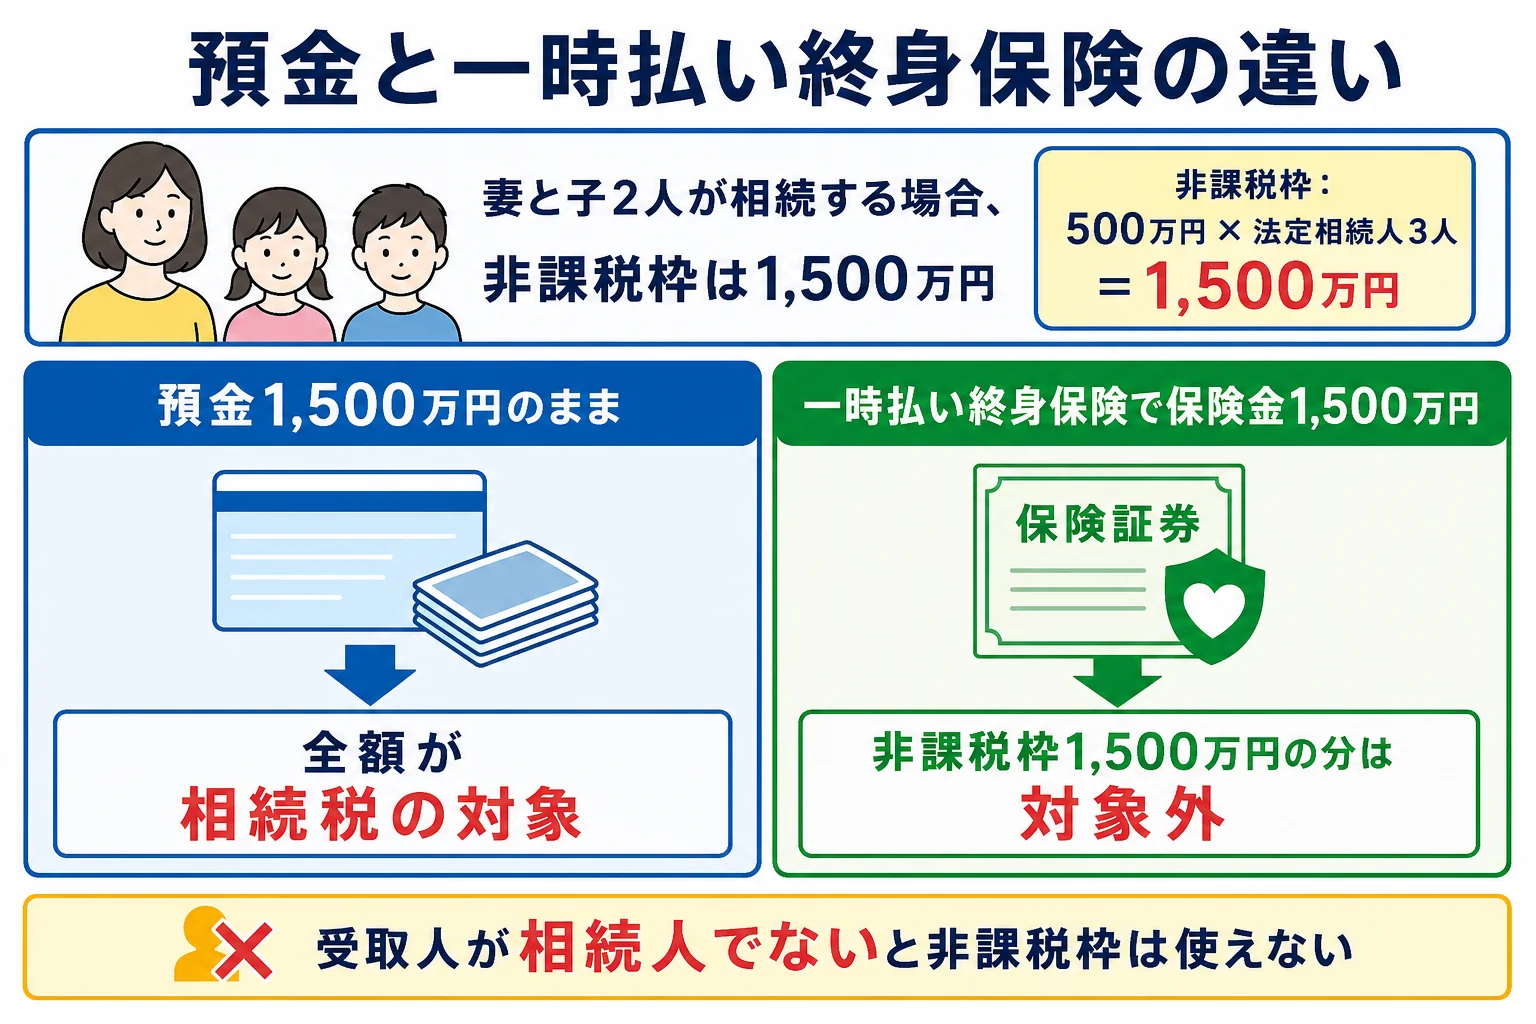
相続人が受け取る死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。預金のままだと全額が相続財産ですが、一時払い終身保険に移しておくと、この枠の分だけ相続税の対象を減らせます。ただし、枠を超えた分は課税され、受取人が相続人でない場合は枠を使えません。
一時払い終身保険は、保険料を契約時にまとめて払い、亡くなった時に死亡保険金が出る保険です。保障が一生続くので、受け取れないまま満期を迎える心配がありません。
相続対策として使われるのは、主に次の3つの理由からです。
- 相続人が受け取る保険金に非課税枠がある
- 受取人を指定でき、遺産分割の話し合いを待たずに受け取れる
- まとまった現金を、亡くなった後すぐの葬儀費用や相続税の支払いに回せる
非課税枠の計算例
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。法定相続人は3人なので、非課税枠は次のとおりです。
| 法定相続人の数 | 非課税枠(500万円 × 人数) |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
妻と子2人なら1,500万円です。相続人が受け取る死亡保険金が合計1,500万円なら、全額が非課税になります。
同じ1,500万円を預金で残していたら、全額が相続財産として計算されます。『枠の分だけ課税対象が減る』と考えるとわかりやすいですよね。
非課税枠の使い方は、生命保険の非課税枠の使い方で詳しく解説しています。
相続税がかかるかどうか、枠を使うと税額がいくら変わるかは、家庭ごとの財産の内訳で変わります。土地や自社株がある、相続人が多いという場合は、保険を決める前に税理士に試算してもらうと判断しやすいです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続対策の生命保険を比べる5つのポイント
『どの商品がおすすめ?』とランキングを探す方も多いはずです。ただ、相続対策の保険は、家族構成と財産によって向く形が違うんです。
商品を比べる時は、次の5つを見てみてください。
| 比較ポイント | 確認すること |
|---|---|
| 死亡保険金の額 | 払った保険料に対していくら出るか。非課税枠に収まる額か |
| 加入できる年齢 | 何歳まで入れるか。高齢だと選べる商品が限られる |
| 告知・診査 | 健康状態の告知がどこまで必要か |
| 解約した時の返戻金 | 早く解約すると元本を割り込むことがある |
| 通貨・運用 | 円建てか外貨建てか。外貨建ては為替で受取額が変わる |
死亡保険金と非課税枠のバランス
相続対策なら、死亡保険金の合計が非課税枠に収まるように組むのが基本です。枠を大きく超えると、超えた分は普通に相続税の対象になります。
すでに入っている保険があれば、その保険金と合計して考えましょう。
外貨建ては受け取る額がぶれる
外貨建ての一時払い終身保険もあります。為替の動きによって、円で受け取る額が増えることも減ることもあります。
「相続の時にいくら残るか読めるほうがいい」という方は、円建てのほうが計画を立てやすいです。
解約返戻金の動きも見ておく
『途中でお金が必要になったら?』という不安もありますよね。一時払い終身保険は、早い時期に解約すると払った保険料を下回ることがあります。
老後の生活費まで保険に入れてしまうと、困った時に動かせません。保険に回すのは、使う予定のない余裕資金にしておきましょう。
受取人と契約の形で税金が変わる
相続対策で特に気をつけたいのが、誰を受取人にするかです。
- 契約者・被保険者が親、受取人が子(相続人)
- 契約者・被保険者が夫、受取人が妻
- 受取人が孫(代襲相続人や養子でない)
- 受取人が子の配偶者など相続人でない人
相続人でない人が受け取った保険金は、非課税枠の対象外です。孫など一親等の血族でない人が受け取ると、相続税が2割加算になることもあります。
また、契約者(保険料を払う人)と被保険者が違う形だと、相続税ではなく所得税や贈与税の対象になる場合があります。相続対策で使うなら、契約の形を担当者と一緒に確認しておきましょう。
受取人の決め方は、生命保険の受取人と相続で詳しく解説しています。
遺産分割の対象にならない
受取人が指定された死亡保険金は、受取人固有の財産と考えられ、原則として遺産分割の対象になりません。
「家は長男に、その代わり次男には保険金を」というように、分け方の調整に使われることもあります。
一時払い終身保険が向いている人・向いていない人
『うちにも合うのかな?』と気になりますよね。目安として、次のように考えてみてください。
- 相続税がかかりそうで、使う予定のない預金がある
- 非課税枠をまだ使い切っていない
- 遺産の大半が自宅で、分け方の調整に現金を用意したい
- 相続税の支払い用に、すぐ受け取れるお金を残したい
- 相続税がかからない見込みの家庭
- 老後の生活費に余裕がない
- 近いうちに大きな出費の予定がある
- 受取人にしたい人が相続人でない
相続税の納税資金として残す
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。原則は現金一括で納めます。
遺産の多くが土地や建物だと、払うための現金が足りないこともあるんです。受取人がすぐに受け取れる保険金は、こうした納税資金の準備にも役立ちます。
家族と話しておきたいこと
保険に入ったことを家族が知らないと、請求が遅れてしまうこともあります。
「お母さんの保険、受取人はあなたにしてあるからね」
「わかった。証券はどこにしまってあるの?」
こんなふうに、保険会社名と証券の保管場所だけでも伝えておくと安心です。
加入前に確認したい注意点
- 非課税枠を大きく超える額を保険に入れる
- 生活費に必要なお金まで保険料に回す
- 受取人を相続人でない人にしたまま放置する
- 相続税がかからない家庭なのに節税目的だけで入る
相続税がかかるのは、亡くなった人のうち一部です。令和5年分では、課税割合は9.9%でした。
そもそも相続税がかかりそうか、基礎控除(3,000万円 + 600万円 × 法定相続人の数)と比べてから保険を考えても遅くありません。相続税の全体像は相続税対策とはで確認できます。
よくある質問
相続対策におすすめの生命保険はどれですか?
特定の商品が誰にでも合うわけではありません。死亡保険金が非課税枠に収まるか、加入年齢、告知の範囲、解約返戻金、円建てか外貨建てか、の5点で比べてみてください。
一時払い終身保険の保険金に相続税はかかりますか?
相続人が受け取る場合、500万円 × 法定相続人の数までは非課税です。超えた分は相続税の対象になります。相続人でない人が受け取った場合は非課税枠を使えません。
孫を受取人にしてもいいですか?
できますが、孫が代襲相続人や養子でなければ非課税枠は使えず、相続税が2割加算されます。相続対策としては、相続人を受取人にするほうが効果は出やすいです。
まとめ
- 相続人が受け取る死亡保険金には500万円 × 法定相続人の数の非課税枠がある
- 一時払い終身保険に預金を移すと、枠の分だけ相続税の対象を減らせる
- 比べるのは保険金額・加入年齢・告知・解約返戻金・通貨の5点
- 受取人が相続人でないと非課税枠が使えず、2割加算になることもある
- 生活費まで保険に入れず、相続税がかかるかを先に確認する
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します