当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が会社を経営していて、いずれ株を引き継ぐことになりそう。『自社株にも相続税がかかるの?払うお金が無かったらどうしよう』と心配になりますよね。
結論から言うと、会社の相続対策は「自社株の評価を知る」「後継者に株を集める段取りを決める」「納税猶予が使えるか確かめる」の3つが柱です。この記事では、株価が下がる仕組みと事業承継税制の基本が分かります。
会社の相続対策は何から始める?
- 上場していない自社株も相続財産で、相続税の対象になります。
- 評価は会社の規模などに応じて、決められた方式で計算します。
- 利益や純資産が下がると、株の評価額も下がりやすくなります。
- 条件を満たせば、事業承継税制で相続税の納税を猶予できます。
まず知っておきたいのは、自社株は現金化しにくいのに相続税がかかる財産だということです。業績のいい会社ほど評価額が上がり、後継者の税負担が重くなりがちなんです。
例えば、父が会社の株をすべて持っていて、母と長男・長女が相続人のケース。長男が会社を継ぐなら、株は長男に集めたいですよね。ところが、株の評価額が大きいと、長女とのバランスや納税資金が問題になります。
会社の相続対策は、税金の話と、家族の分け方の話がセットなんです。
自社株はどうやって評価する?
上場していない会社の株は、市場の値段がありません。そのため、次の方式を要件に応じて使い分けて評価します。
| 評価方式 | 考え方 |
|---|---|
| 類似業種比準方式 | 似た業種の上場会社の株価や利益・配当などと比べて計算する |
| 純資産価額方式 | 会社の資産から負債を引いた価値をもとに計算する |
| 配当還元方式 | 受け取る配当をもとに計算する(経営に関わらない少数株主など) |
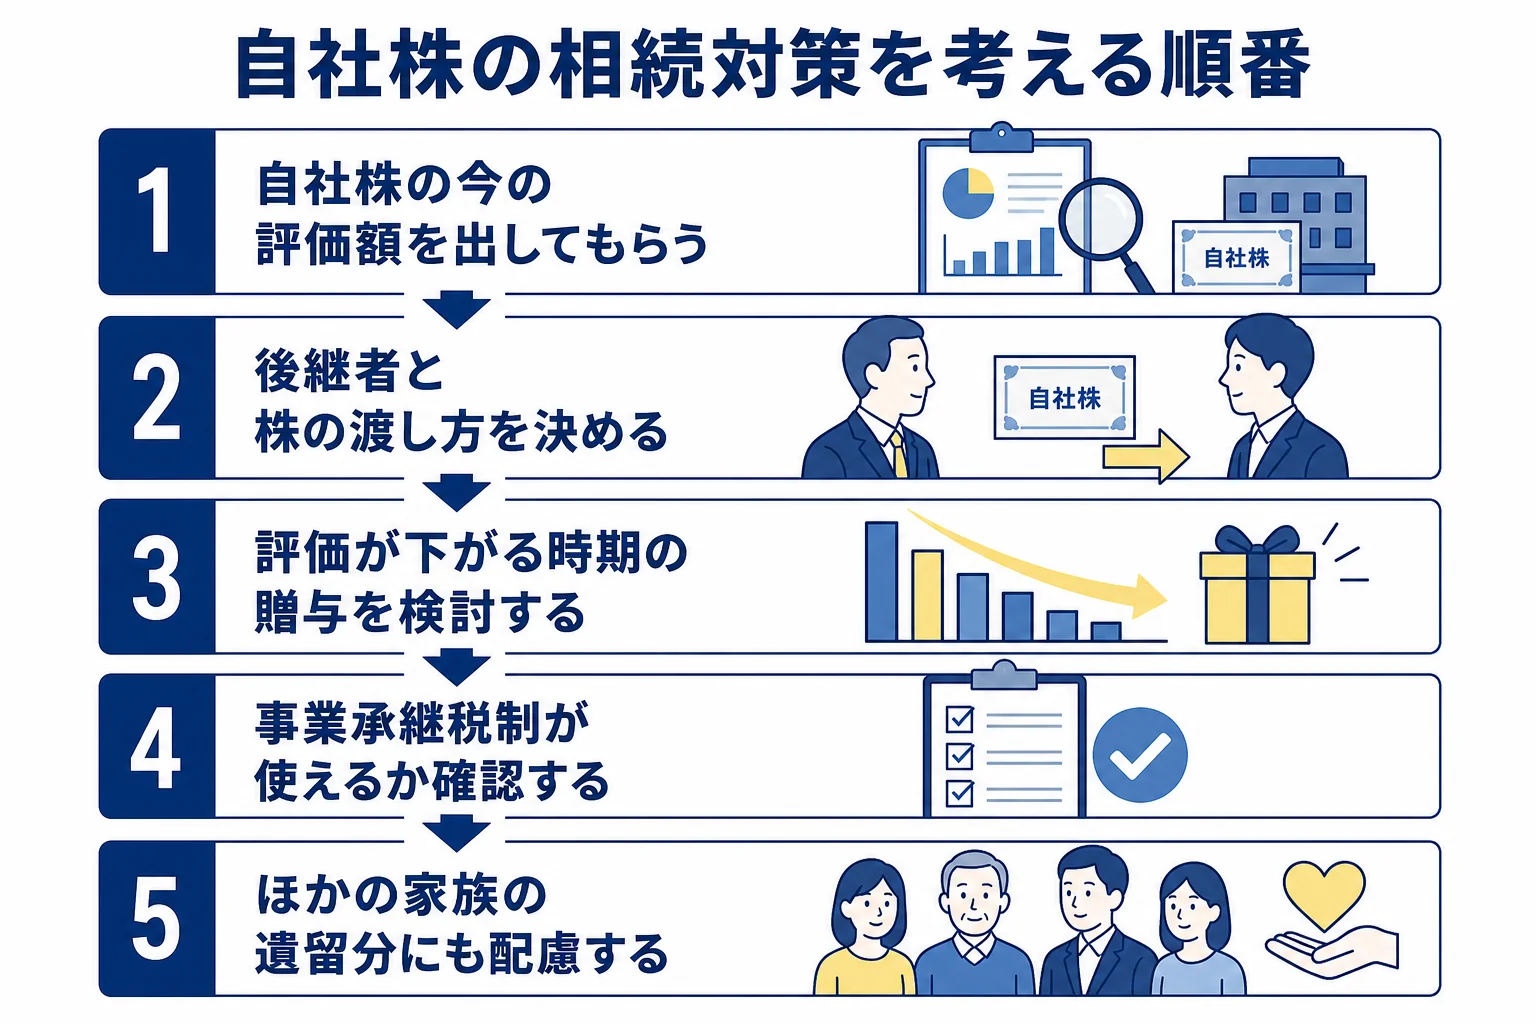
どの方式を使うかは、会社の規模や、株を受け取る人が経営側かどうかで変わります。ここは専門的な判定が入るので、まずは今の評価額を一度出してもらうのがおすすめです。
『うちの会社の株、いくらになるのか見当もつかない』という方も多いはずです。評価額が分からないまま対策を決めると、効果が読めません。
株価が下がる仕組みと、よく使われる方法
評価方式を見ると、利益・配当・純資産が評価額に影響することが分かります。つまり、これらが下がる時期は、株の評価額も下がりやすいということです。
よく検討されるのは、次のような場面です。
- 経営者が退任して役員退職金を支払い、その年の利益が下がった時
- 古い設備の入れ替えなどで、大きな費用が出た時
- 配当を見直した時
評価額が下がったタイミングで、後継者に株を贈与する方法もあります。年110万円の基礎控除を使う暦年贈与や、累計2,500万円まで特別控除がある相続時精算課税と組み合わせて考えることが多いです。
ただ、利益を下げることだけを目的にした動きは、会社の経営そのものに響きます。税金だけで判断しないことが大事です。
事業承継税制(納税猶予)とは?
ここが大事なところです。後継者が会社の株を相続した時、一定の要件のもとで相続税の納税を猶予し、後継者が亡くなった時などに猶予された税額が免除される制度があります。法人版事業承継税制と呼ばれます。
この制度には特例措置と一般措置の2つがあります。国税庁の案内では、主な違いは次のとおりです。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 事前の計画 | 特例承継計画の提出が必要(2018年4月1日から2027年9月30日まで) | 不要 |
| 対象になる相続等 | 2018年1月1日から2027年12月31日までの相続等・贈与 | 期限なし |
| 対象の株数 | 全株式 | 総株式数の3分の2まで |
| 猶予される割合 | 全額 | 相続等は80% |
| 後継者 | 最大3人 | 1人 |
適用を受けるには、中小企業の経営承継円滑化法の認定を受けている会社であることなど、多くの要件があります。要件を外れると猶予が打ち切られ、税金を納めることになる場合もあります。
『使えるなら使いたい。でも要件が多くて不安』と思うのは自然です。自分の会社が対象になるか、要件を満たし続けられるかは、税理士に確認しておきましょう。
自社株の評価や納税猶予は、決算書を読み込む作業が欠かせません。株の評価額が大きい、後継者以外の相続人もいる、という場合は、相続税に詳しい税理士に一度試算してもらうと、打つ手の順番が見えてきます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
後継者以外の家族への配慮も忘れずに
株を後継者に集めると、ほかの相続人の取り分が少なくなりがちです。兄弟姉妹以外の相続人には遺留分があり、侵害されると金銭で請求されることがあります。
「会社は兄さんが継ぐのはいい。でも株の分、自分の取り分が少ないのは納得できない」
「じゃあ、生命保険や預金で調整できないか考えよう」
こんな話し合いを、親が元気なうちにしておけると安心です。株を誰が持つかは家族信託で決めておく方法もあります。
相続対策全体の考え方は相続税対策とはで解説しています。
よくある質問
赤字の会社でも自社株に相続税はかかりますか?
評価額があれば相続財産になります。赤字でも資産が多い会社は、純資産をもとにした評価で金額が出ることがあります。
事業承継税制を使えば相続税はゼロになりますか?
納税が猶予される制度で、後継者の死亡などで免除されます。要件を外れると猶予が打ち切られることがあるので、続けて要件を満たせるかを確認しておきましょう。
対策はいつから始めればいいですか?
株の評価額の確認と後継者の決定は、経営者が元気なうちに始めるのが理想です。計画の提出期限がある制度もあるので、早めに税理士に相談してみてください。
まとめ
- 上場していない自社株も相続税の対象で、決められた方式で評価します。
- 利益・配当・純資産が下がる時期は、株の評価額も下がりやすくなります。
- 事業承継税制には特例措置と一般措置があり、要件を満たせば納税が猶予されます。
- 後継者以外の家族の遺留分にも配慮して、元気なうちに話し合っておきましょう。