当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が在職中に亡くなり、会社から弔慰金を受け取ったものの、『これも相続税の申告に入れるの?』と迷っている方もいますよね。
結論から言うと、弔慰金はふつう相続税の対象になりません。ただし、金額が大きい場合は、一定の額を超えた部分が「死亡退職金」として相続税の対象になります。
この記事では、非課税になる範囲と計算の仕方を見ていきます。
弔慰金に相続税はかかる?
- 弔慰金や花輪代、葬祭料は、通常は相続税の対象になりません。
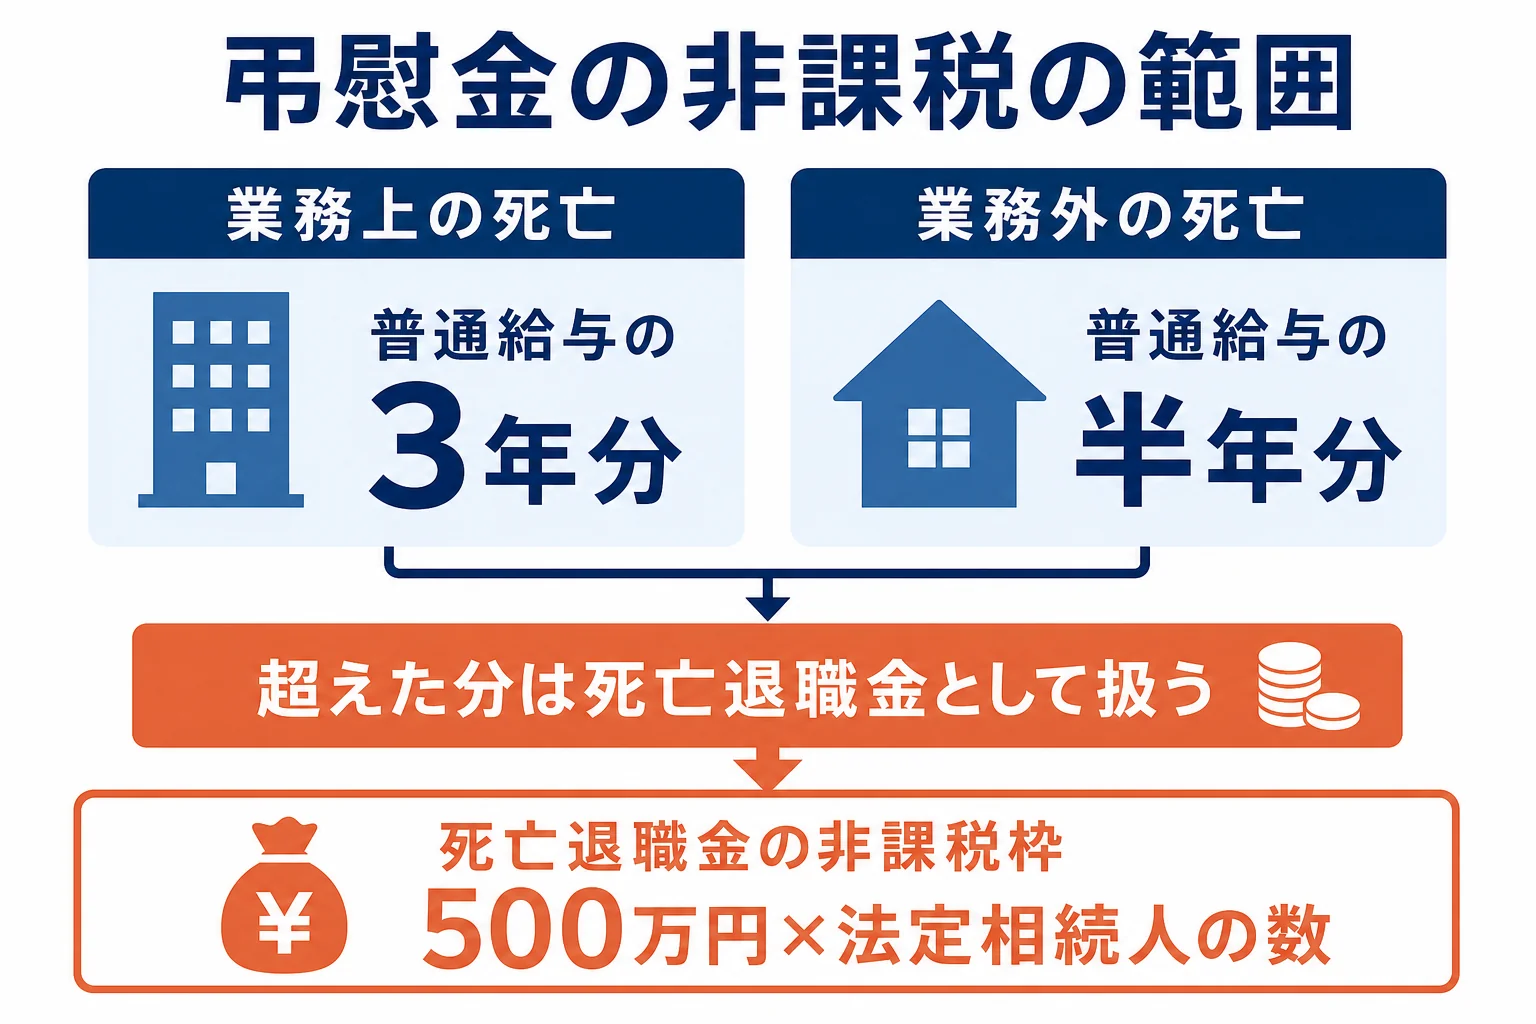
- 業務上の死亡なら、亡くなった時の普通給与の3年分までが弔慰金として扱われます。
- 業務外の死亡なら、普通給与の半年分までです。
- 超えた部分は死亡退職金として相続税の対象になり、死亡退職金の非課税枠(500万円×法定相続人の数)を使えます。
国税庁のタックスアンサー(No.4120)では、弔慰金を次のように扱うとしています。
| 亡くなった原因 | 弔慰金として扱う金額 |
|---|---|
| 業務上の死亡 | 死亡当時の普通給与の3年分 |
| 業務外の死亡 | 死亡当時の普通給与の半年分 |
普通給与は、俸給・給料・賃金・扶養手当・勤務地手当などの合計額です。
『弔慰金という名前なら全部非課税?』と思う方もいますよね。ただ、名前が弔慰金でも、実質が退職金にあたる部分は相続税の対象です。会社の退職金規程に基づいて払われたものは、退職金として判断されます。
弔慰金の非課税の計算例
例えば、普通給与が月50万円の夫が、業務外の病気で亡くなったケースです。会社から弔慰金500万円を受け取り、相続人は妻と子2人とします。
- 弔慰金として扱う額:50万円×6か月=300万円
- 超えた部分:500万円−300万円=200万円(死亡退職金として扱う)
- 死亡退職金の非課税枠:500万円×3人=1,500万円
- ほかに死亡退職金がなければ、200万円は非課税枠に収まり課税されない
同じ給与で業務上の死亡なら、50万円×36か月=1,800万円までが弔慰金です。500万円の弔慰金は全額が弔慰金として扱われます。
死亡退職金と合わせて考える
ここが大事なところです。
会社から死亡退職金も別に受け取っている場合、弔慰金の超過分と死亡退職金を合計して、非課税枠と比べます。
例えば、先ほどの例で死亡退職金が1,400万円あれば、200万円と合わせて1,600万円です。非課税枠1,500万円を超える100万円が相続税の対象になります。
死亡退職金は、亡くなった後3年以内に支給額が確定したものが相続税の対象です(タックスアンサー No.4117)。非課税枠は、相続人が受け取った分にだけ使えます。
死亡保険金の非課税枠も別に500万円×法定相続人の数あります。考え方は生命保険の相続税非課税枠で解説しています。
申告では何を準備する?
『会社から何をもらえばいいの?』と迷いますよね。
勤務先には、弔慰金と退職金の支払額が分かる書類と、亡くなった時の給与額が分かる書類をお願いしておきましょう。業務上の死亡かどうかで非課税の額が大きく変わるので、亡くなった経緯も確認しておきましょう。
「弔慰金の金額と、給与明細の写しをいただけますか」
「分かりました。退職金の支払調書と一緒にお送りします」
こんなやりとりで集めておくと、申告の準備が楽になります。
死亡退職金や保険金、自宅の土地などが重なると、どの非課税枠をどう使うかで税額が変わります。基礎控除を超えそうな場合は、税理士に計算を任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
弔慰金は遺産分割の対象になる?
弔慰金は、会社が遺族に向けて払うお金です。誰が受け取るかは、会社の規程などで決まっていることが多いです。
『兄弟で分けないといけないの?』と迷う方もいますよね。受取人が決まっている場合は、その人が受け取るのが基本です。分け方で迷ったら、会社の規程を確認してみてください。
特別弔慰金を受け取っていた人が亡くなったら
戦没者等の遺族に対する特別弔慰金は、国債の形で交付されています。受け取っていた人が亡くなり、まだ償還されていない分がある場合は、相続人が手続きをすることになります。
手続きの窓口や必要書類は、国債を受け取った時の案内や、市区町村の担当窓口で確認してみてください。相続税の申告に入れるかどうかは、ほかの財産と合わせて税務署や税理士に確かめましょう。
未支給年金など、亡くなった後に受け取るお金の扱いは未支給年金は相続財産?で解説しています。
香典はどうなる?
葬儀で受け取る香典は、遺族へのお見舞いとして渡されるもので、亡くなった人の財産ではありません。そのため、相続財産には含めないのが一般的です。
一方で、香典返しの費用は、相続税の計算で葬式費用として差し引くことはできません。
よくある質問
会社からの弔慰金はいくらまで非課税ですか?
業務上の死亡なら普通給与の3年分、業務外の死亡なら半年分までが弔慰金として扱われ、相続税はかかりません。
弔慰金の非課税を超えた分はどうなりますか?
死亡退職金として相続税の対象になります。ただし、死亡退職金の非課税枠(500万円×法定相続人の数)を使えます。
花輪代や葬祭料にも相続税はかかりますか?
弔慰金や花輪代、葬祭料は、通常は相続税の対象になりません。
まとめ
- 弔慰金は通常、相続税の対象にならない
- 業務上は普通給与の3年分、業務外は半年分までが弔慰金
- 超えた分は死亡退職金として扱い、非課税枠を使える
- 名前が弔慰金でも、実質が退職金の部分は課税対象