当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親からまとまったお金や家を贈与してもらう話が出た時、「相続時精算課税」という言葉を見かけて手が止まった方も多いはずです。
結論から言うと、相続時精算課税制度は「生前贈与を累計2,500万円まで贈与税なしで受け、相続の時にまとめて精算する」制度です。
この記事を読めば、仕組みと税率、2024年からの110万円控除、使う前に知っておきたい注意点まで、自分の家族に当てはめて判断できるようになります。
相続時精算課税制度とは?わかりやすく言うと「贈与税の後払い」
- 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べる制度です。
- 特別控除は累計2,500万円。超えた部分には一律20%の贈与税がかかります。
- 2024年1月1日以降は、年110万円の基礎控除も使えます。
- 贈与した財産は、相続の時に相続財産に足し戻して相続税を計算します。
- 一度選ぶと、その人からの贈与は暦年課税に戻れません。
相続時精算課税は、名前のとおり「相続の時に精算する」課税方法です。
生前贈与の段階では贈与税をほとんど払わずに済みます。そのかわり、贈与した分は亡くなった時に相続財産へ戻して、相続税として計算し直します。
イメージとしては、贈与税の「後払い」に近いんです。
『じゃあ、結局税金はかかるの?』と思いますよね。
そのとおりで、税金そのものが消える制度ではありません。もともと相続税がかからない家庭なら、精算しても税金は0円のままです。一方、相続税がかかる家庭では、贈与した分も含めて相続税を払うことになります。
相続時精算課税と相続税精算課税は同じもの?
「相続税精算課税制度」「相続精算課税制度」と呼ばれることもありますが、正式な名前は「相続時精算課税」です。
調べる時にどの呼び方を使っても、指しているのは同じ制度だと考えて大丈夫です。
暦年課税との違い
贈与税には、ふつうの「暦年課税」と、この「相続時精算課税」の2つの方式があります。贈与を受ける人が、贈与する人ごとにどちらかを選ぶ形です。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 毎年の控除 | 受け取る人ごとに年110万円 | 年110万円(2024年以降) |
| 累計の控除 | なし | 特別控除2,500万円 |
| 税率 | 10〜55%の累進税率 | 2,500万円を超えた部分に一律20% |
| 相続時の扱い | 相続開始前7年以内の贈与を加算(段階的に延長) | 110万円を超えた部分をすべて加算 |
| 選べる人 | 誰でも | 60歳以上の父母・祖父母から18歳以上の子・孫 |
| 元に戻れるか | ずっと暦年課税 | 選んだら暦年課税に戻れない |
暦年課税は、毎年少しずつ贈与して税金を抑えるのに向いています。相続時精算課税は、まとまった額を一度に渡したい時に向いている、と覚えておくと分かりやすいです。
税金の種類そのものの違いは相続税と贈与税の違いでまとめています。
相続時精算課税の仕組みを図解で見てみましょう
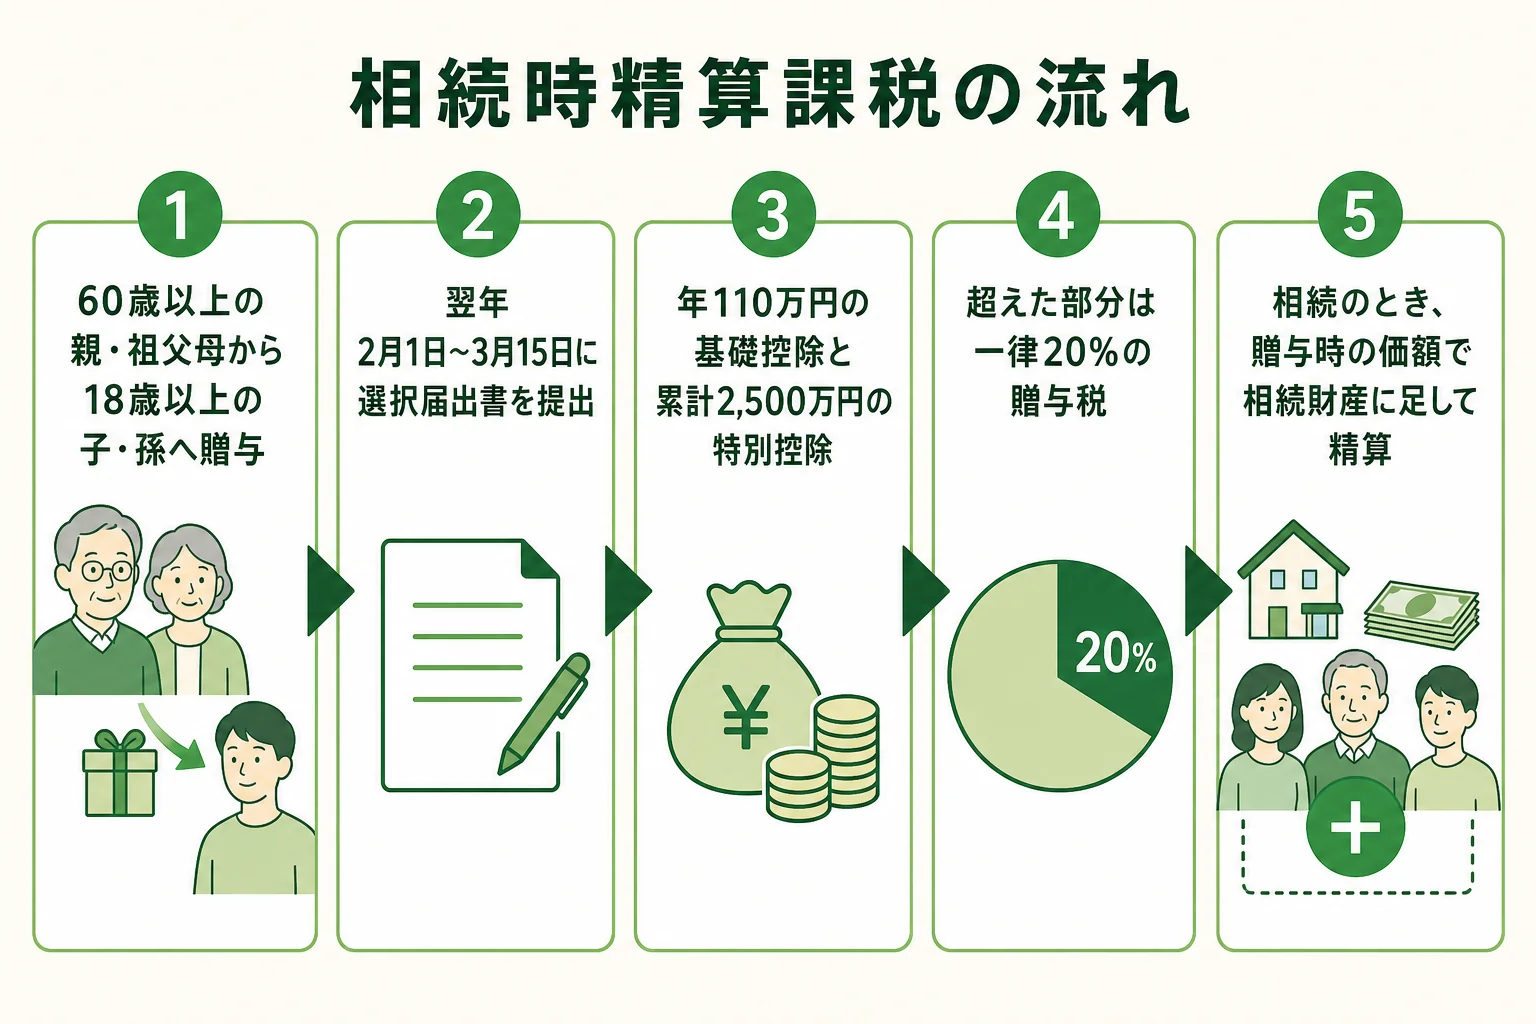
流れは大きく3段階です。
1つ目は、制度を選んで贈与を受ける段階。2つ目は、贈与を受けた年ごとに贈与税を計算する段階。3つ目は、贈与した人が亡くなった時に、相続税で精算する段階です。
- 親(または祖父母)から贈与を受ける
- 最初の贈与の翌年2月1日〜3月15日に「相続時精算課税選択届出書」を出す
- 年110万円の基礎控除を引き、残りを2,500万円の特別控除から差し引く
- 特別控除を使い切ったら、超えた部分に20%の贈与税を払う
- 贈与した人が亡くなったら、贈与分を相続財産に足して相続税を計算する
- 払った贈与税は相続税から差し引き、引ききれない分は還付を受けられる
ここが大事なところです。
相続財産に足し戻す金額は、原則として贈与した時の価額です。亡くなった時の価額ではありません。
例えば、贈与した時に2,000万円だった土地が、亡くなった時に値上がりしていても、足し戻すのは2,000万円です。逆に値下がりしていても2,000万円のままなので、ここはメリットにもデメリットにもなります。
対象になる人の年齢
年齢は、どちらも「1月1日時点」で判定します。
- 贈与する人: 贈与した年の1月1日に60歳以上の父母・祖父母
- 贈与を受ける人: 贈与を受けた年の1月1日に18歳以上の子・孫
『誕生日が来たら使える』わけではない点に注意しておきましょう。
相続時精算課税制度の2500万円特別控除と税率
相続時精算課税の中心は、2,500万円の特別控除です。
2500万円は「1年」ではなく「累計」
ここを勘違いしている方がけっこう多いんです。
2,500万円は毎年もらえる非課税枠ではなく、贈与する人1人につき、何年かかけて使っていく累計の枠です。
例えば、1年目に1,000万円、3年目に1,000万円もらえば、使った枠は合計2,000万円。残りは500万円になります。
一方で、父と母のそれぞれから精算課税を選べば、枠は父の2,500万円と母の2,500万円で別々に使えます。
税率は一律20%
特別控除を使い切った後の贈与には、一律20%の贈与税がかかります。
暦年課税の税率は金額が大きいほど上がり、最高55%です。それに比べると、まとまった贈与では負担がかなり軽く見えますよね。
ただ、ここで払う20%はあくまで「仮払い」のようなものです。最後は相続税で精算されます。
計算例: 父から子へ3,000万円を一度に贈与した場合
例えば、2024年以降に、父から子へ現金3,000万円を一度に贈与したケースで比べてみます。
| 計算の段階 | 相続時精算課税 | 暦年課税(特例税率) |
|---|---|---|
| 贈与額 | 3,000万円 | 3,000万円 |
| 基礎控除 | 110万円 | 110万円 |
| 基礎控除後 | 2,890万円 | 2,890万円 |
| 特別控除 | 2,500万円 | なし |
| 税率をかける金額 | 390万円 | 2,890万円 |
| 贈与税 | 390万円 × 20% = 78万円 | 2,890万円 × 45% − 265万円 = 1,035.5万円 |
一度に渡すなら、贈与税の差はとても大きいことが分かります。
ただし、相続時精算課税では、この2,890万円が相続の時に相続財産へ足し戻されます。払った78万円は相続税から差し引かれます。
『じゃあ、どっちが得なの?』と気になりますよね。
答えは、相続税がかかるかどうか、どのくらいかかるかで変わります。贈与税だけを見て決めると、相続の時に思ったより負担が出ることもあるんです。
暦年課税の特例税率は、父母・祖父母から18歳以上の子・孫への贈与に使う税率です。それ以外の贈与は一般税率で計算します。
2024年からの110万円基礎控除で何が変わった?
2024年1月1日以降の贈与から、相続時精算課税にも年110万円の基礎控除ができました。
改正前は、精算課税を選ぶと少額の贈与でも申告が必要で、相続の時には全部足し戻されていました。そのため、『一度選ぶと面倒が増える』と敬遠されがちだったんです。
今は、年110万円以下の部分は相続財産に足し戻されません。
例えば、精算課税を選んだあと毎年100万円ずつ受け取った場合、その100万円は基礎控除の範囲なので、相続の時に加算されないということです。
- 2024年1月1日以降の贈与が対象
- 2,500万円の特別控除とは別枠
- 110万円以下の部分は相続財産に加算されない
- 暦年課税の110万円とは別の控除
申告がいるかどうかなど、改正の細かい点は相続時精算課税の改正で変わった点で詳しく解説しています。
暦年課税の「7年加算」との関係
暦年課税にも見直しがありました。2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が相続財産に加算されるようになっています(以前は3年)。
延びた4年分は、合計100万円までは加算されません。加算期間は2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。
つまり、亡くなる直前の暦年贈与は相続税の対策になりにくくなりました。一方、精算課税の110万円以下の部分は、いつ贈与しても加算されません。
この違いから、精算課税を選ぶメリットは以前より大きくなったと言えます。
相続時精算課税を選ぶ手続き
相続時精算課税は、届け出をしないと使えません。
相続時精算課税選択届出書を出す
最初に精算課税で贈与を受けた年の翌年2月1日〜3月15日に、「相続時精算課税選択届出書」を税務署に出します。
『期限を過ぎたらどうなるの?』と心配になりますよね。
期限までに届け出がないと、その贈与は暦年課税として扱われます。思っていた税額と大きく変わることもあるので、日付はカレンダーに入れておきましょう。
書き方は相続時精算課税選択届出書の書き方、手続きの流れは相続時精算課税の手続きと必要書類で確認できます。
贈与税の申告
特別控除を使う年は、届出書と一緒に贈与税の申告をします。申告の期間は、贈与を受けた年の翌年2月1日〜3月15日です。
例えば、家族の中でこんな会話になることがありますよね。
「お父さんからの1,000万円、税金かからないなら何もしなくていいよね?」
「いや、控除を使うなら申告と届け出がいるよ」
税額が0円でも、2,500万円の特別控除を使う年は手続きが必要です。ここを飛ばすと、控除そのものが使えなくなるおそれがあります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
土地や株など、現金以外の財産を贈与する時は、贈与した時の評価額を出すところから始まります。評価や申告に不安があれば、この段階で税理士に相談しておくと後が楽です。
相続時精算課税を使う前に知っておきたい注意点
メリットが大きい分、選ぶ前に押さえておきたい点もあります。
一度選ぶと暦年課税に戻れない
特に気をつけたいのがここです。
精算課税を選ぶと、その贈与者からの贈与は、ずっと精算課税で計算します。『やっぱり来年からは暦年課税で』という切り替えはできません。
ただし、戻れないのは選んだ贈与者からの分だけです。例えば父からは精算課税、母からは暦年課税、という使い分けはできます。
贈与時の価額で足し戻される
先ほど触れたように、相続の時には贈与した時の価額で足し戻します。
値上がりしそうな財産を早めに渡すなら有利です。でも、値下がりした財産だと、下がる前の高い価額で相続税を計算することになります。
相続税がかかる家庭では節税にならないこともある
精算課税で贈与した分は、相続の時に相続財産へ足されます。
そのため、相続税がかかる家庭では、贈与したから相続税が減る、とは限りません。相続税対策そのものを考えている方は、相続税対策の考え方もあわせて読んでみてください。
誰に何を渡すかで家族の話し合いが必要
生前に特定の子どもへ大きな額を渡すと、他のきょうだいから見て不公平に感じられることもあります。
税金の話だけでなく、家族の中で説明しておくと、相続の時に揉めにくくなります。
- 2,500万円を「毎年の枠」と思い込み、使い切ったことに気づかず申告しない
- 届出書の期限を過ぎ、暦年課税で高い贈与税がかかる
- 精算課税で贈与した分を、相続税の申告で足し戻し忘れる
メリットとデメリットをもう少し細かく比べたい方は、相続時精算課税のデメリットとメリットを読んでみてください。
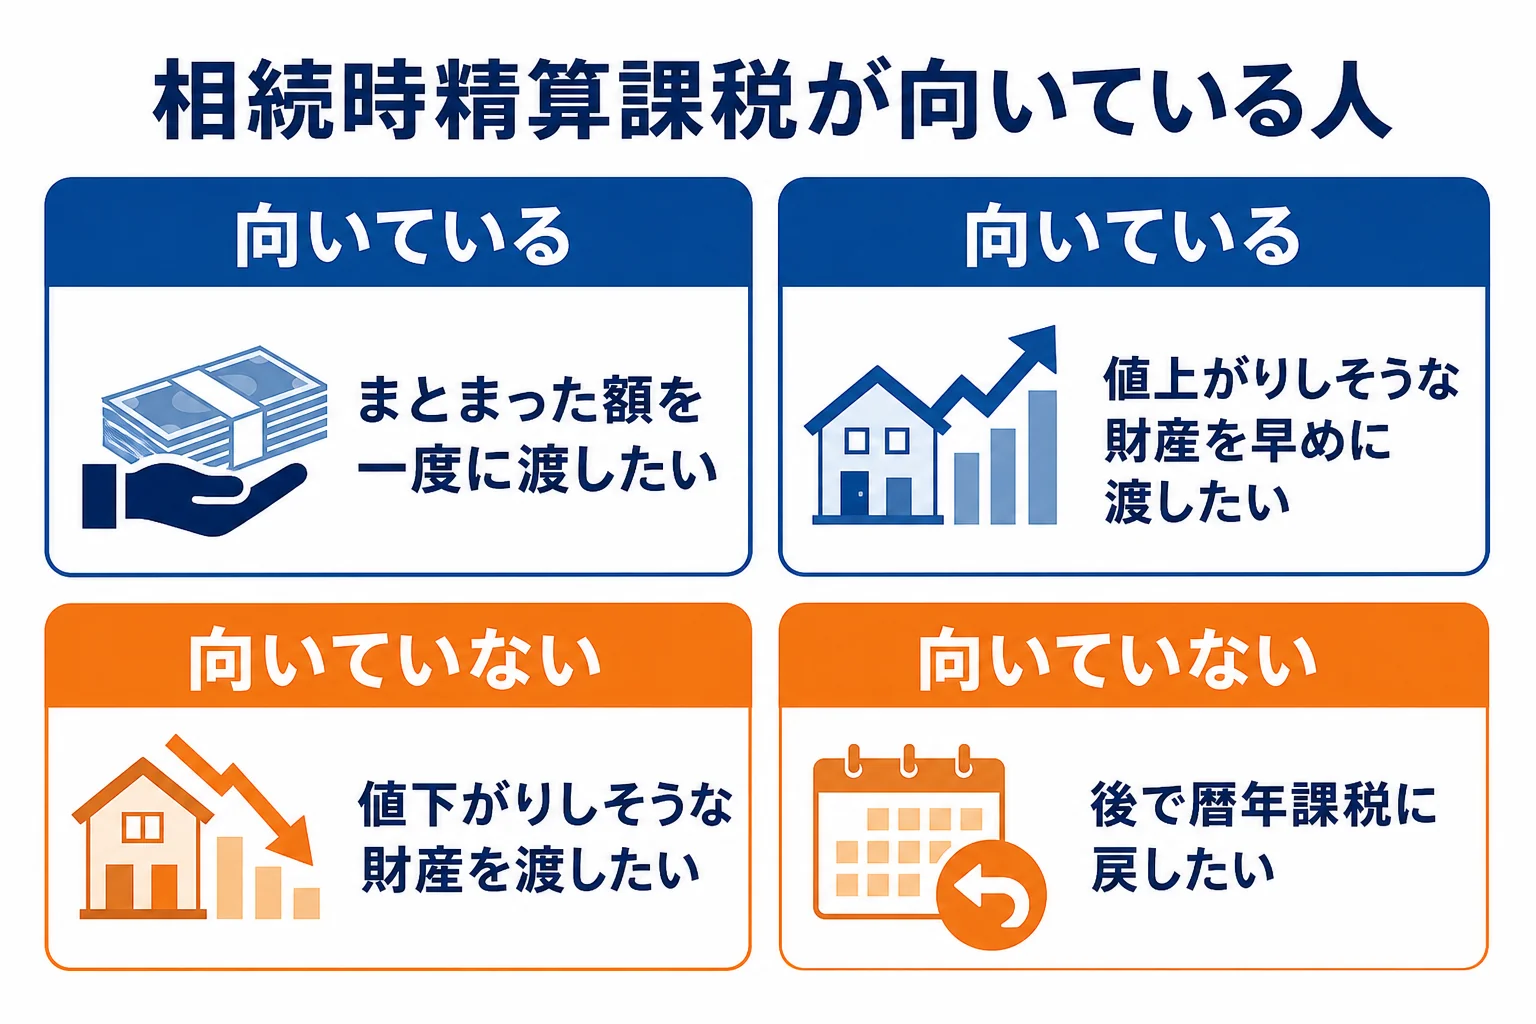
相続時精算課税が向いている人・向いていない人
ここまでの内容をふまえて、ざっくりと向き不向きを見てみましょう。
- 子や孫にまとまった額を一度に渡したい
- 相続税がかからない見込みで、贈与税だけ抑えたい
- 値上がりしそうな財産や、家賃収入のある不動産を早めに渡したい
- 毎年110万円以下の贈与を、相続時に加算されない形で続けたい
- 相続税が高くかかる見込みで、毎年の暦年贈与で少しずつ減らしたい
- 値下がりしそうな財産を渡したい
- 将来、暦年課税に切り替える可能性がある
例えば、夫が亡くなって妻と子2人が相続する見込みの家庭を考えてみます。
この家庭で遺産が基礎控除(3,000万円+600万円×3人=4,800万円)を下回りそうなら、精算課税で贈与しても相続税はかかりません。生前に渡したい額を、贈与税の負担を抑えて渡せます。
一方、遺産がそれを大きく超えるなら、贈与分を足した上で相続税がかかります。この場合は暦年課税と比べて、どちらが総額で軽くなるかを計算してから決めたいところです。
親が元気なうちに贈与の方法を決める時は、相続全体の見通しを立てた上で選ぶのが安心です。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税がかかりそうな家庭や、土地・自社株などを贈与したい家庭は、精算課税と暦年課税の両方で試算してもらうと判断しやすくなります。
よくある質問
相続時精算課税制度の非課税枠はいくらですか?
特別控除は贈与者1人につき累計2,500万円です。2024年1月1日以降の贈与からは、これとは別に年110万円の基礎控除もあります。
2500万円を超えた贈与の税率は?
特別控除を超えた部分には、一律20%の贈与税がかかります。払った贈与税は、相続の時に相続税から差し引かれます。
相続時精算課税を選んだ後、暦年課税に戻せますか?
戻せません。選んだ贈与者からの贈与は、それ以降ずっと相続時精算課税で計算します。別の贈与者からの贈与は暦年課税のままにできます。
生前贈与で相続時精算課税を使うと相続税は安くなりますか?
贈与した分は相続時に足し戻すため、それだけで相続税が安くなるとは限りません。ただし年110万円以下の部分は加算されず、値上がりする財産は贈与時の価額で計算できます。
孫にも相続時精算課税は使えますか?
使えます。贈与した年の1月1日に60歳以上の祖父母から、贈与を受けた年の1月1日に18歳以上の孫への贈与が対象です。
まとめ
- 相続時精算課税は、生前贈与を相続の時にまとめて精算する制度
- 特別控除は累計2,500万円、超えた部分は一律20%
- 2024年以降は年110万円の基礎控除があり、その部分は相続時に加算されない
- 足し戻すのは贈与した時の価額
- 一度選ぶと、その贈与者からの分は暦年課税に戻れない
- 選ぶ時は届出書を翌年3月15日までに出す
相続時精算課税は、使い方しだいで家族の負担を大きく軽くできる制度です。ただ、相続税まで含めて考えないと判断を誤りやすい制度でもあります。
要件を満たすか、自分の家でどちらが有利かは、税理士に確認してから決めておきましょう。
制度の細かい要件は国税庁「相続時精算課税の選択」でも確認できます。