当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
何年か前に、親から相続時精算課税制度で贈与を受けた。その親が亡くなって、『あの贈与はどうなるの?また税金がかかるの?』と気になっていませんか。
結論から言うと、精算課税で受け取った財産は、贈与した時の価額で相続財産に足し戻して相続税を計算します。この記事では、計算のしかたと、亡くなった後にやる手続きがわかります。払った贈与税が戻るケースもあるので、最後まで確認してみてください。
相続時精算課税制度を使った後に亡くなった時はどうなる?
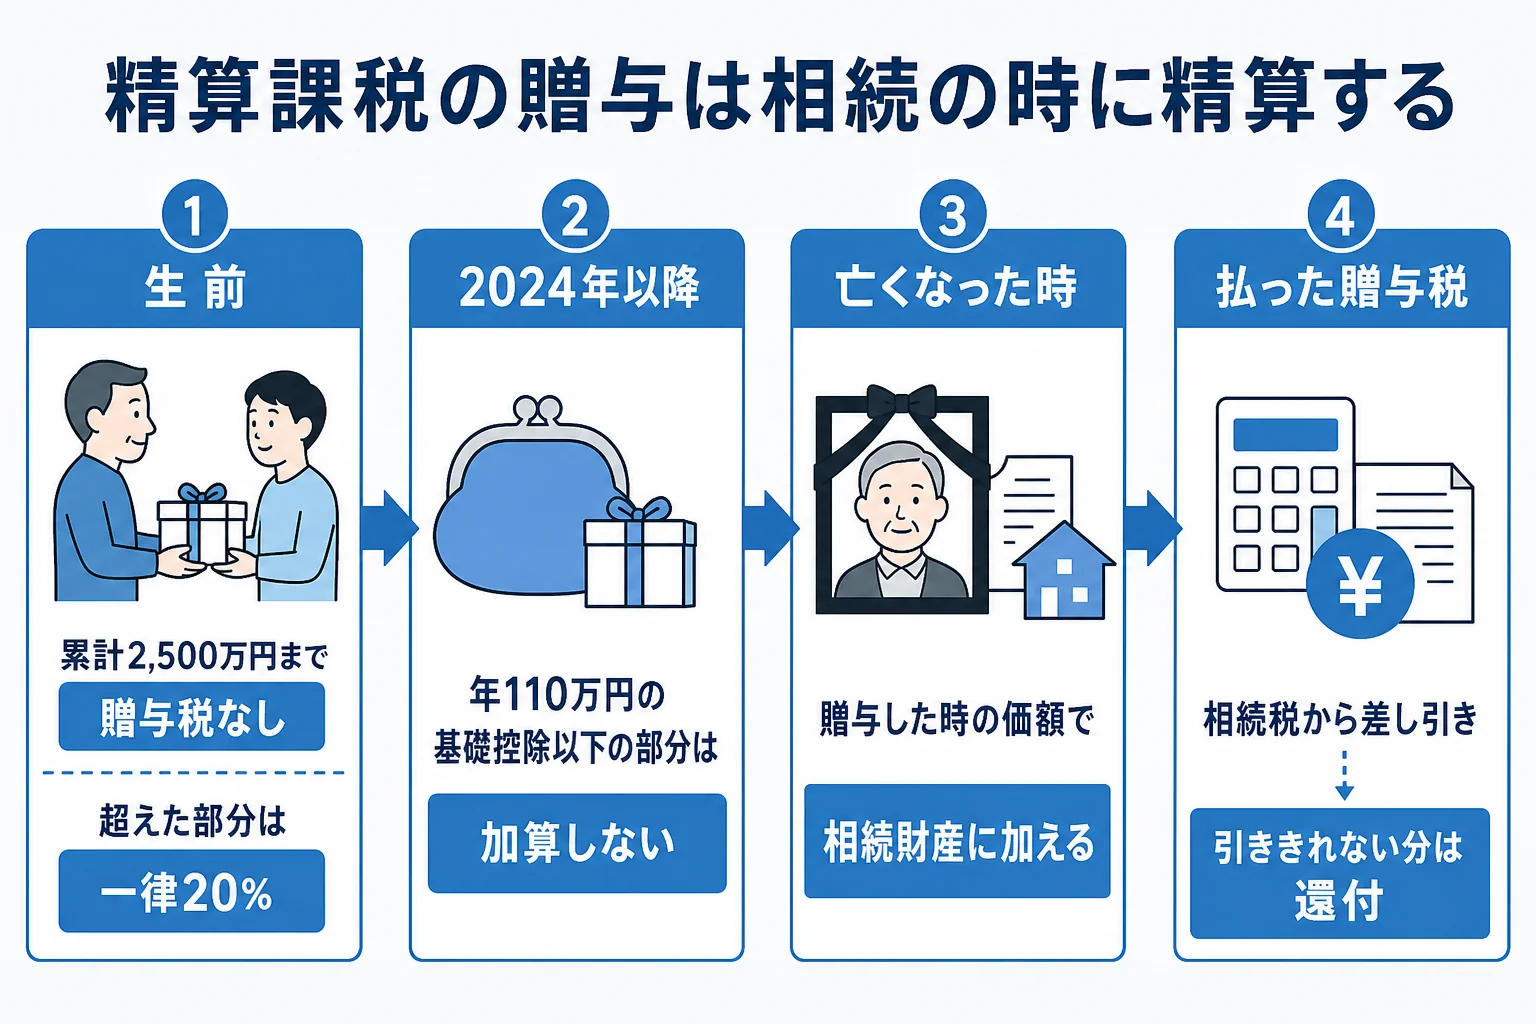
贈与者が亡くなったら、相続時精算課税制度で受けた贈与財産を、贈与した時の価額で相続財産に加えて相続税を計算します。何年前の贈与でも加算の対象です(2024年1月1日以降の贈与のうち、年110万円の基礎控除以下の部分は加算しません)。贈与の時に払った贈与税は相続税から差し引け、引ききれない分は申告すれば戻ってきます。
相続時精算課税制度は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円までは贈与税がかからず、超えた部分は一律20%の贈与税がかかります。
その代わり、名前のとおり「相続の時に精算する」のが前提なんです。贈与の時に税金を軽くしてもらった分、亡くなった時に相続財産に足し戻して、相続税として精算します。
制度の基本は相続時精算課税制度とは?で解説しています。
相続時精算課税適用財産の持ち戻しとは
『3年以内に亡くなったら加算される、という話を聞いたけど?』という方も多いはずです。
実は、それは暦年課税(年110万円の基礎控除を使う普通の贈与)の話です。精算課税で受けた贈与は、何年前のものでも加算されます。
| 項目 | 暦年課税の贈与 | 相続時精算課税の贈与 |
|---|---|---|
| 相続財産に加算される期間 | 相続開始前の一定期間(2024年以降の贈与は段階的に7年へ) | 期間の制限なし(すべて) |
| 加算しない部分 | 延長された4年分は合計100万円まで | 2024年以降の贈与は年110万円の基礎控除以下の部分 |
| 加算する時の価額 | 贈与した時の価額 | 贈与した時の価額 |
| 払った贈与税 | 相続税から差し引ける | 相続税から差し引け、引ききれない分は還付 |
ここが大事なところです。加算する金額は、亡くなった時の価額ではなく、贈与した時の価額で固定されます。
例えば、贈与の時に2,000万円だった土地が、亡くなった時に値上がりしていても、加算するのは2,000万円です。逆に値下がりしていても2,000万円のままなので、注意しておきましょう。
持ち戻し免除はできる?
「持ち戻し免除」は、遺産分割で生前贈与を取り分の計算に入れない、という民法上の考え方です。
相続税の計算では、精算課税の贈与を加算しないことはできません。遺産の分け方の話と、税金の計算の話は別だと覚えておいてください。
相続時精算課税制度の相続税の計算例
例えば、こんなケースで計算してみます。
- 母はすでに亡くなっていて、父が亡くなった。相続人は子A・子Bの2人
- 2024年に、子Aは父から精算課税で1,110万円の贈与を受けた
- 父が亡くなった時の遺産は4,000万円で、子Aと子Bが2,000万円ずつ相続した
1. 加算する金額を出す
1,110万円のうち、年110万円の基礎控除の部分は加算しません。1,110万円 − 110万円 = 1,000万円を加算します。
贈与の時は、この1,000万円が特別控除2,500万円の範囲に収まっていたので、贈与税は0円でした。
2. 相続税の総額を出す
- 課税価格の合計:4,000万円 + 1,000万円 = 5,000万円
- 基礎控除:3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額:5,000万円 − 4,200万円 = 800万円
- 法定相続分(2分の1ずつ)で分けると、1人400万円 × 10% = 40万円
- 相続税の総額:40万円 × 2人 = 80万円
3. 実際に取得した割合で分ける
子Aは2,000万円 + 1,000万円 = 3,000万円、子Bは2,000万円を取得したことになります。割合は3対2です。
子Aの相続税は80万円 × 5分の3 = 48万円、子Bは80万円 × 5分の2 = 32万円です。
もし精算課税の贈与がなければ、課税価格の合計は4,000万円で基礎控除以下になり、相続税はかかりませんでした。贈与を足し戻した結果、相続税がかかるケースもあるんです。
相続税がかからない時は申告不要?
精算課税の贈与を足しても、合計が基礎控除以下なら相続税はかからず、申告も不要です。
ただし、贈与の時に20%の贈与税を払っていた場合は話が別です。相続税の申告をすると、相続税から引ききれなかった贈与税が戻ってきます。
例えば、2024年に3,610万円の贈与を精算課税で受けた場合、3,610万円 − 110万円 − 2,500万円 = 1,000万円に20%がかかり、贈与税は200万円です。亡くなった時に計算した相続税がこれより少なければ、差額は申告によって戻ってきます。
『申告しなくていいなら、何もしない方が楽』と思いますよね。でも、払った贈与税がある人は、申告しないと還付を受けられないので気をつけてください。
孫が精算課税で受け取っていた場合
孫が精算課税で贈与を受けていた場合、相続人でなくても、贈与された財産に相続税がかかります。孫は配偶者・一親等の血族ではないので、相続税が2割加算になる点にも注意が必要です。
小規模宅地等の特例は使えない
精算課税で生前に贈与を受けた土地には、小規模宅地等の特例は使えません。特例は相続や遺贈で取得した土地が対象だからです。
実家の土地を精算課税で贈与していた場合、相続で受け取っていれば330㎡まで80%減額できたかもしれない、ということもあります。
贈与者が亡くなった後の手続き
- 精算課税で受けた贈与の年・金額・払った贈与税を、贈与税の申告書の控えで確認する
- 他の財産と合わせて、相続税がかかるかを計算する
- 相続税がかかる、または贈与税の還付を受けたい時は、相続税の申告書を作る
- 相続の開始を知った日の翌日から10か月以内に、被相続人の住所地の税務署へ出す
贈与税の申告書の控えが見つからない時は、税務署で過去の申告内容を確認できる場合があります。生前贈与と相続税の関係は生前贈与と相続税の関係もあわせて読んでみてください。
精算課税の贈与と暦年課税の贈与が混ざっている、贈与した不動産の評価がわからない、払った贈与税を取り戻したい、という場合は、加算の計算を間違えやすいところです。税理士に任せると、還付の漏れも防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続時精算課税制度で贈与を受けた後、3年以内に亡くなった場合はどうなりますか?
精算課税の贈与は、亡くなるまでの年数に関係なく、すべて相続財産に加算します。3年以内かどうかで扱いは変わりません。2024年以降の贈与は、年110万円の基礎控除以下の部分だけ加算しません。
相続時精算課税制度を使っていれば、相続税の申告は不要ですか?
贈与財産を加えた合計が基礎控除以下なら、相続税はかからず申告も不要です。ただし、贈与の時に贈与税を払っていた場合は、申告すれば還付を受けられます。
相続時精算課税制度で贈与した財産はいくらで加算しますか?
贈与した時の価額で加算します。亡くなった時に値上がり・値下がりしていても、原則として贈与時の価額のままです。
まとめ
- 精算課税の贈与は、何年前のものでもすべて相続財産に加算する
- 2024年以降の贈与は、年110万円の基礎控除以下の部分は加算しない
- 加算する金額は贈与した時の価額で固定される
- 払った贈与税は相続税から差し引け、引ききれない分は申告で還付
- 精算課税で贈与した土地には小規模宅地等の特例が使えない