当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「私が死んだら、この土地はあなたにあげる」。生前にこう約束してもらった人や、約束しておきたい人もいますよね。『これって贈与?遺言?税金はどっちになるの?』と迷う方も多いはずです。
結論から言うと、これは死因贈与という契約で、かかる税金は贈与税ではなく相続税です。ただし不動産の場合、執行者を決めていないと、名義変更の時に相続人全員の承諾が必要になって手間取ることがあります。
この記事を読めば、死因贈与と遺贈・相続の違い、税金の扱い、相続人全員の承諾が必要になる場面が分かります。
死因贈与とは?遺贈・相続との違い
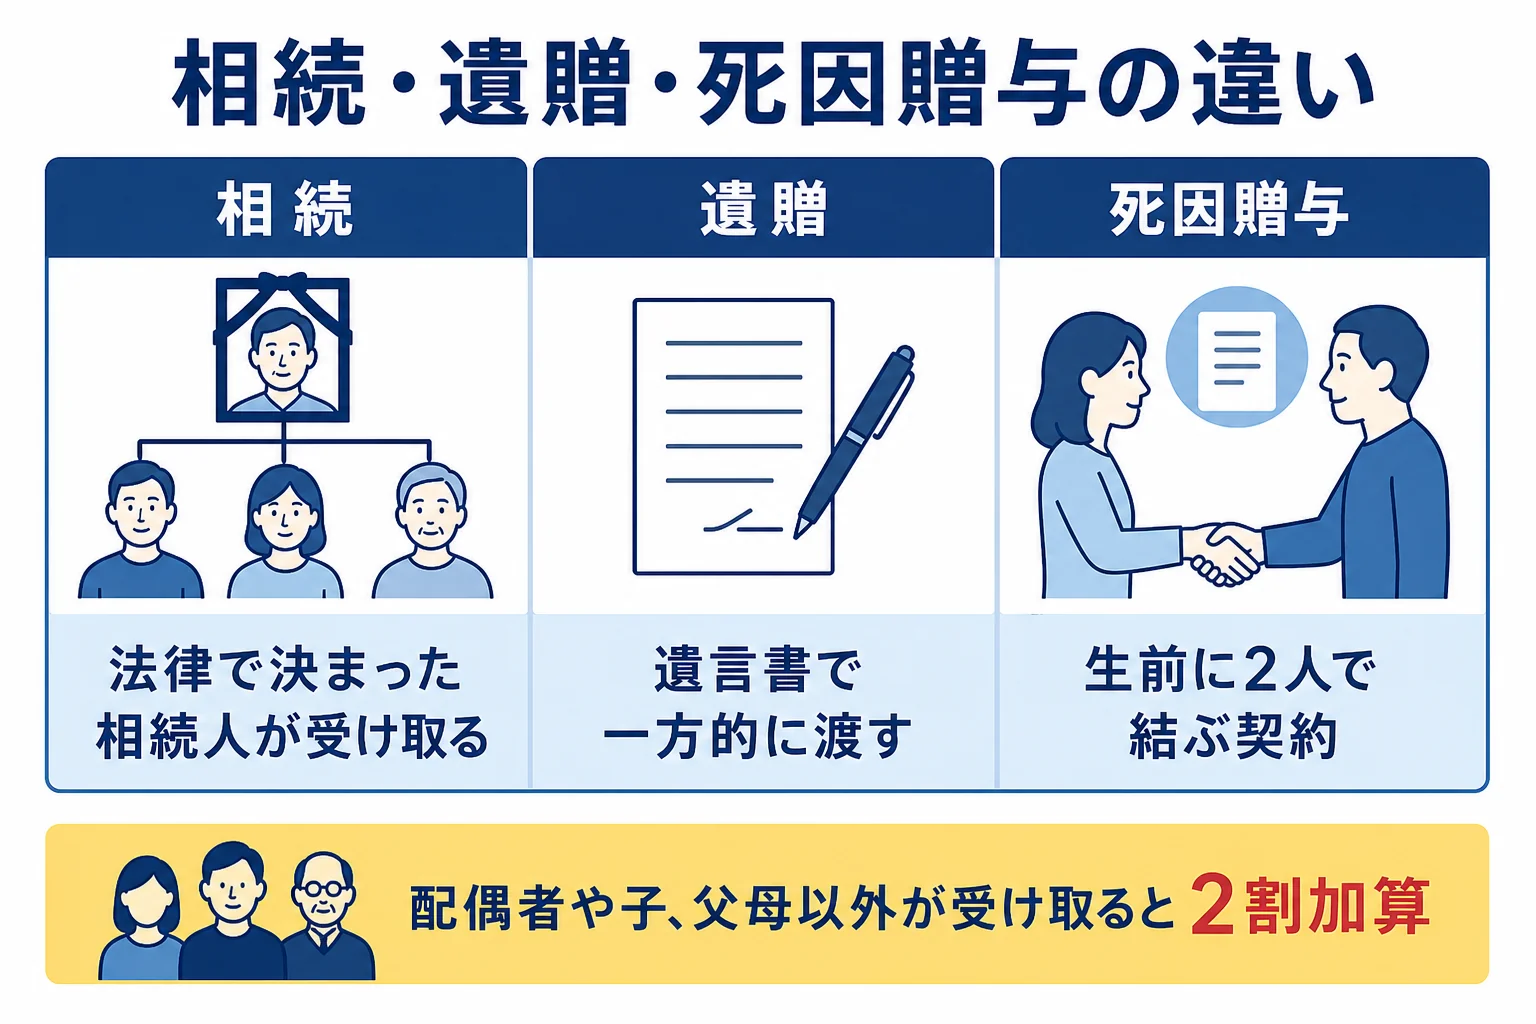
- 死因贈与は「贈る人が亡くなったら財産をあげる」と、生前に2人で結ぶ贈与契約です。
- 遺贈は遺言で一方的に財産を渡すもので、受け取る側の同意はいりません。
- 死因贈与で受け取った財産には、遺贈と同じく相続税がかかります。
- 不動産の名義変更は、執行者がいないと相続人全員の協力が必要になることがあります。
相続、遺贈、死因贈与は、どれも亡くなった人から財産が移る点は同じです。違いは「何によって移るか」なんです。
| 項目 | 相続 | 遺贈 | 死因贈与 |
|---|---|---|---|
| 根拠 | 法律(民法) | 遺言書 | 贈る人と受け取る人の契約 |
| 受け取る人の同意 | 不要 | 不要(放棄はできる) | 生前に合意が必要 |
| 受け取れる人 | 法定相続人 | 誰でも | 誰でも |
| かかる税金 | 相続税 | 相続税 | 相続税 |
遺贈との大きな違いは、受け取る人がその約束を知っていて同意している点です。遺言の形式に沿っていなくても、契約として成り立ちます。
ただ、口約束だけだと、亡くなった後に「そんな約束はなかった」と言われかねません。契約書を作り、できれば公正証書にしておくと安心です。
遺贈の仕組みは遺贈と相続の違いを見てみてください。
死因贈与の相続税はどう計算する?
名前に贈与と付いているので『贈与税がかかるのでは?』と思いますよね。実は、贈る人の死亡で効力が生じるので、相続税の対象になります。
計算は、ほかの相続財産と合わせて行います。基礎控除は「3,000万円+600万円×法定相続人の数」で、死因贈与で受け取った人が相続人でなくても、この人数には数えません。
ここで注意したいのが2割加算です。配偶者や子、父母以外の人が受け取ると、その人の相続税は2割増しになります。例えば、孫(代襲相続人でない)、兄弟姉妹、甥や姪、内縁の妻などが当てはまります。
例えば、亡くなった人の相続人が子2人で、遺産が土地を含めて6,000万円、そのうち1,200万円分の土地を死因贈与で甥に渡したケースです。
基礎控除は3,000万円+600万円×2人で4,200万円です。遺産全体の6,000万円から引くと、課税遺産総額は1,800万円になります。
甥は相続税を計算する時の人数には入りませんが、受け取った割合に応じて税金を負担し、その分は2割増しになります。
また、相続人でない甥は、生命保険金の非課税枠のような相続人向けの仕組みも使えません。相続人以外に渡す財産が大きいほど、税金の負担が重く感じられるはずです。
反対に、死因贈与で配偶者に財産を渡すなら、配偶者の税額軽減を使える可能性があります。ただし使うには申告が必要です。
贈与税との違いをもっと知りたい方は相続税と贈与税の違いで確認できます。
相続人全員の承諾が必要になるのはどんな時?
死因贈与で土地や家をもらった場合、受け取った人の名義に登記を変える必要があります。
この登記は、受け取った人と、贈った人の側(相続人)が一緒に申請するのが原則です。死因贈与の執行者を決めていないと、相続人全員に協力してもらう必要が出てくるんです。
『相続人の中に反対している人がいたら?』と不安になりますよね。協力が得られないと、登記が進まず手続きが長引くことも。
こうした事態を防ぐ方法は2つあります。
- 契約書の中で死因贈与の執行者を決めておく
- 契約書を公正証書で作っておく
- 不動産なら、生前に仮登記をしておけるか司法書士に確認する
例えば、こんな会話を生前にしておくと話が早く進みます。
「この土地のことは、執行者に司法書士さんを指定しておくね」
「それなら、ほかの兄弟にハンコをもらいに回らなくて済むね」
死因贈与は、相続人の取り分を減らす形になると遺留分の請求を受けることもあります。相続人以外に大きな財産を渡す時ほど、遺産全体を見て決めたいところです。
相続人以外に財産を渡すと2割加算がかかり、税額の計算も複雑になります。死因贈与を含めて相続税がかかりそうなら、申告の前に税理士へ確認しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
死因贈与は撤回できますか?
死因贈与には遺言の撤回に関するルールが準用されるため、贈る人は原則として撤回できます。ただし、受け取る人が見返りの負担をすでに果たしている場合などは撤回が制限されることがあります。
死因贈与と遺贈が両方あるとどうなりますか?
同じ財産について内容がぶつかると、どちらが優先されるかで争いになりやすくなります。生前に内容をそろえて整理しておくのがおすすめです。
死因贈与の財産にも基礎控除は使えますか?
死因贈与の財産はほかの遺産と合わせて相続税を計算するので、全体として基礎控除が差し引かれます。人数に数えるのは法定相続人だけです。
まとめ
- 死因贈与は、贈る人の死亡で効力が生じる生前の贈与契約です。
- かかる税金は相続税で、配偶者や子、父母以外が受け取ると2割加算になります。
- 不動産は、執行者がいないと登記に相続人全員の協力が必要になることがあります。
- 契約書を公正証書で作り、執行者を決めておくと手続きがスムーズです。