当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から生前贈与を受けようと考えて、『暦年贈与と相続時精算課税、結局どっちが得なの?』と迷っていませんか。
結論から言うと、2024年からは相続時精算課税にも年110万円の基礎控除ができ、少額の贈与を長く続けるなら精算課税が有利になる場面が増えました。ただ、どっちが得かは、親の財産額・年齢・贈与したい金額で変わります。
この記事を読めば、暦年課税と相続時精算課税の違い、併用のルール、自分の家族にはどちらが向いているかの目安がわかります。
暦年課税と相続時精算課税の違い
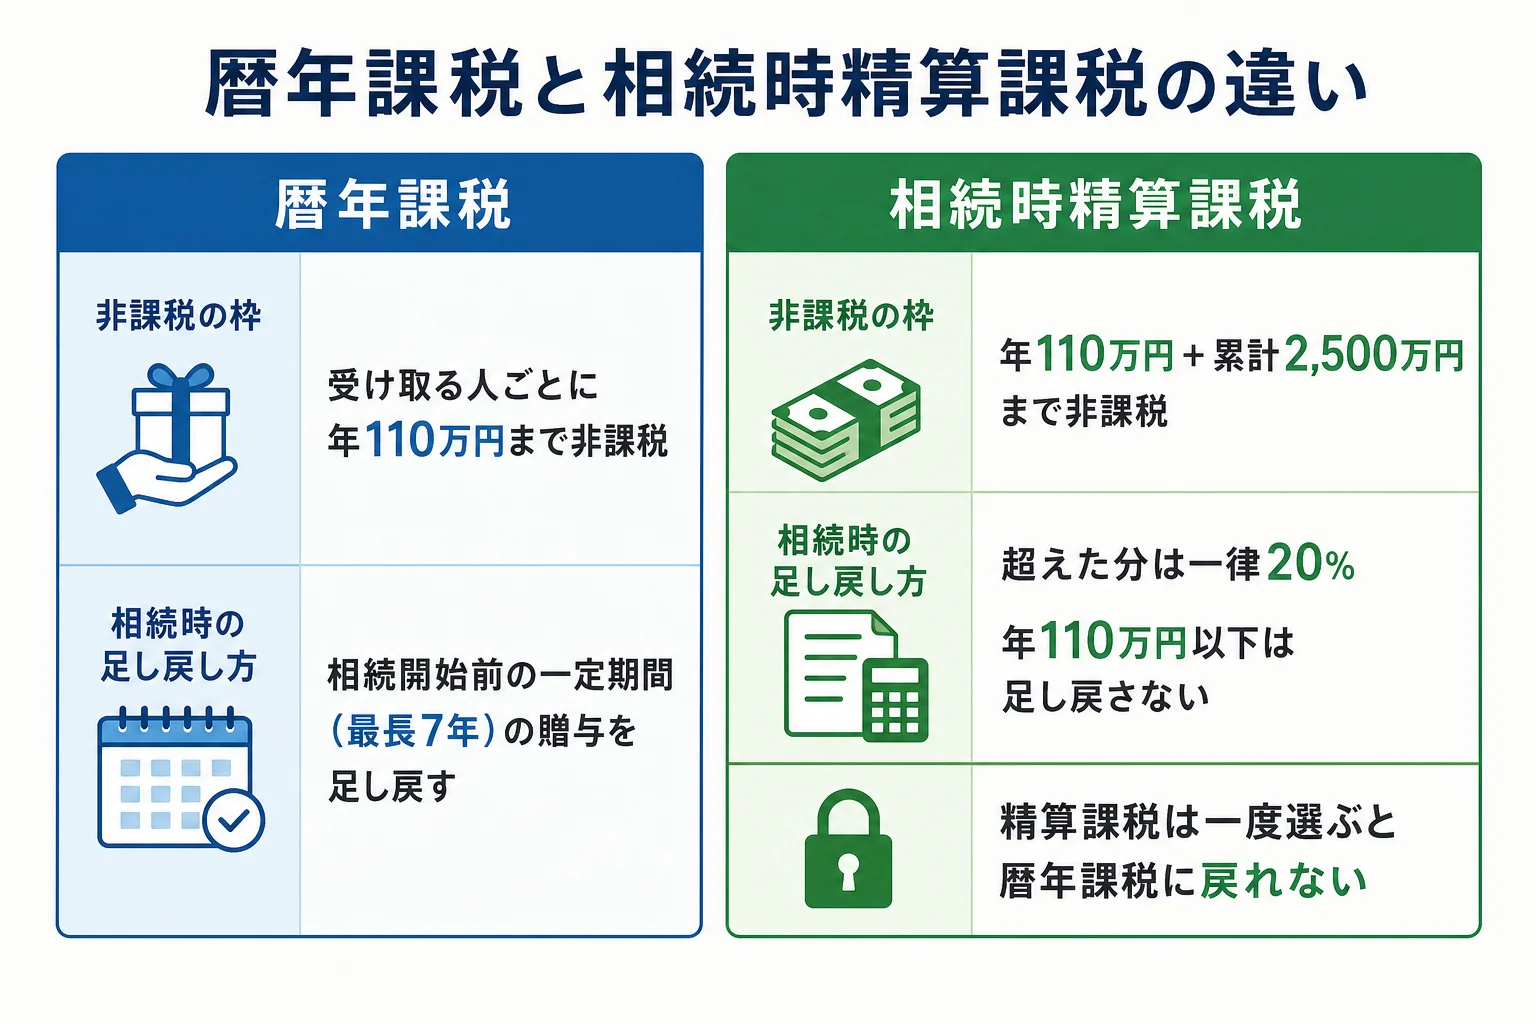
暦年課税は、受け取る人ごとに年110万円まで贈与税がかからない仕組みで、相続開始前の一定期間(最長7年)の贈与は相続財産に足し戻されます。相続時精算課税は、年110万円の基礎控除に加えて累計2,500万円まで贈与税がかからず、超えた分は一律20%です。基礎控除を超えた贈与は、相続の時に相続財産に足し戻して精算します。
| 比べる点 | 暦年課税(暦年贈与) | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰からでも | 60歳以上の父母・祖父母から18歳以上の子・孫 |
| 非課税の枠 | 受け取る人ごとに年110万円 | 年110万円+累計2,500万円 |
| 枠を超えた分の税率 | 10%〜55%の累進税率 | 一律20% |
| 相続財産への足し戻し | 相続開始前の一定期間(最長7年)の贈与 | 年110万円を超えた部分は期間に関係なくすべて |
| 年110万円以下の部分 | 加算期間内なら足し戻す | 足し戻さない |
| やめられるか | いつでも自由 | 一度選ぶと暦年課税に戻れない |
『どっちも110万円なら同じでは?』と思いますよね。実は、亡くなる直前の贈与の扱いが大きく違うんです。
2024年の改正で何が変わった?
2024年1月1日以降の贈与から、2つの大きな改正がありました。ここが大事なところです。
暦年課税の加算期間が3年から7年に
暦年課税で贈与を受けた人が相続でも財産を受け取ると、相続開始前の贈与が相続財産に足し戻されます。この期間が3年から7年に延びました。
加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。延びた4年分の贈与は、合計100万円までは足し戻しません。
相続時精算課税に年110万円の基礎控除
相続時精算課税にも、年110万円の基礎控除が新しくできました。この110万円以下の部分は、相続財産に足し戻されません。
つまり、精算課税で毎年110万円以下の贈与を続ければ、亡くなる直前の分も含めて相続税の計算に入らないんです。
暦年贈与と相続時精算課税どっちが得?ケース別に比べる
毎年110万円ずつ贈与する場合
例えば、親が子に毎年110万円を10年間贈与し、その後に相続が起きたケースを考えてみます。
暦年課税だと、贈与税はかかりません。ただし、加算期間が7年になった後の相続なら、直前7年分のうち延長された4年分から100万円を除いた額と、直前3年分が相続財産に足し戻されます。
精算課税なら、年110万円以下の部分は足し戻されません。10年分の1,100万円は、すべて相続税の計算の外に出せます。
まとまった額を一度に贈与する場合
次に、親が子に3,000万円を一度に贈与するケースで計算してみます。
| 手順 | 暦年課税(特例税率) | 相続時精算課税 |
|---|---|---|
| 基礎控除後 | 3,000万円−110万円=2,890万円 | 3,000万円−110万円=2,890万円 |
| 特別控除 | なし | 2,890万円−2,500万円=390万円 |
| 贈与税 | 2,890万円×45%−265万円=1,035.5万円 | 390万円×20%=78万円 |
贈与した年の税金は、精算課税のほうがずっと少なくなります。ただし、精算課税では2,890万円が相続の時に足し戻され、相続税を計算し直します。先に払った78万円は、相続税から差し引かれます。
どっちが得かの目安
- 親の財産が基礎控除前後で、相続税がかからないかわずか
- 年110万円以下の贈与をこれから長く続けたい
- 値上がりしそうな株式や土地を早めに渡したい
- まとまった資金を今すぐ渡したい
- 親の財産が多く相続税の税率が高くなりそう
- 孫など相続で財産を受け取らない人にも贈与したい
- 親がまだ若く、加算期間より長く贈与を続けられる
- 一度選ぶと戻れない制度は避けたい
孫など、相続や遺贈で財産を受け取らない人への暦年贈与は、原則として足し戻しの対象外です。孫への贈与を考えている家庭では、暦年課税が生きることもあります。
ただ、どちらが得かは相続税の試算をしないと判断できません。精算課税は一度選ぶと戻れないので、親の財産全体で比べてから決めておきましょう。
財産に土地や株式がある、相続税がかかるかどうかの境目にいる。そんな家庭は、贈与を始める前に税理士に試算してもらうと、選び直せない失敗を防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
暦年贈与と相続時精算課税の併用はできる?
『父からは精算課税、母からは暦年贈与、という使い分けはできるの?』という疑問はよく聞きます。
結論から言うと、贈与する人ごとに選べるので併用できます。例えば、父からの贈与は相続時精算課税、母からの贈与は暦年課税、という形です。
ただし、同じ父母から同じ子への贈与で、両方を同時に使うことはできません。精算課税を選んだ相手からの贈与は、その後ずっと精算課税になります。
併用する時の110万円の扱い
併用すると、年110万円の基礎控除が2つ使える形になります。
「父から精算課税で110万円、母から暦年で110万円なら、合計220万円まで贈与税がかからないってこと?」
「そうなるね。ただ、母からの分は7年加算の対象になるから気をつけよう」
こんな整理になります。どちらの110万円も「受け取る人ごと」の枠なので、兄弟がいればそれぞれに使えます。
暦年贈与から相続時精算課税に変更する手続き
暦年課税から相続時精算課税に変える時は、「相続時精算課税選択届出書」を出します。
- 贈与する人(60歳以上の父母・祖父母)と受け取る人を決める
- 贈与を受ける
- 贈与を受けた翌年の2月1日〜3月15日に届出書を提出する
- 年110万円を超えた年は、同じ期間に贈与税の申告もする
一度届出書を出すと、その贈与者からの贈与は暦年課税に戻せません。届出書の書き方は相続時精算課税選択届出書の書き方で、制度の全体像は相続時精算課税制度とはで解説しています。
精算課税のデメリットも知っておきたい方は、相続時精算課税制度のデメリットとメリットを見てみてください。
よくある質問
相続時精算課税と暦年贈与は併用できますか?
贈与する人ごとに選べるので、父からは精算課税、母からは暦年課税という併用はできます。同じ贈与者からの贈与で両方を使うことはできません。
相続時精算課税の110万円は毎年使えますか?
使えます。2024年1月1日以降の贈与から、年110万円の基礎控除が毎年あり、この部分は相続財産に足し戻されません。
相続時精算課税から暦年贈与に戻せますか?
戻せません。一度相続時精算課税を選ぶと、その贈与者からの贈与はずっと精算課税になります。
まとめ
- 暦年課税は年110万円まで非課税で、相続開始前の一定期間(最長7年)の贈与は足し戻す
- 相続時精算課税は年110万円+累計2,500万円まで非課税で、超えた分は一律20%
- 2024年から精算課税の年110万円以下の部分は相続財産に足し戻されない
- 贈与者ごとに選べるので、父は精算課税・母は暦年課税という併用ができる
- 精算課税は一度選ぶと戻れないので、相続税の試算をしてから決める