当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親から今もらうのと、亡くなってから相続するのと、どっちが得なんだろう?』と考えたことがある方は多いはずです。
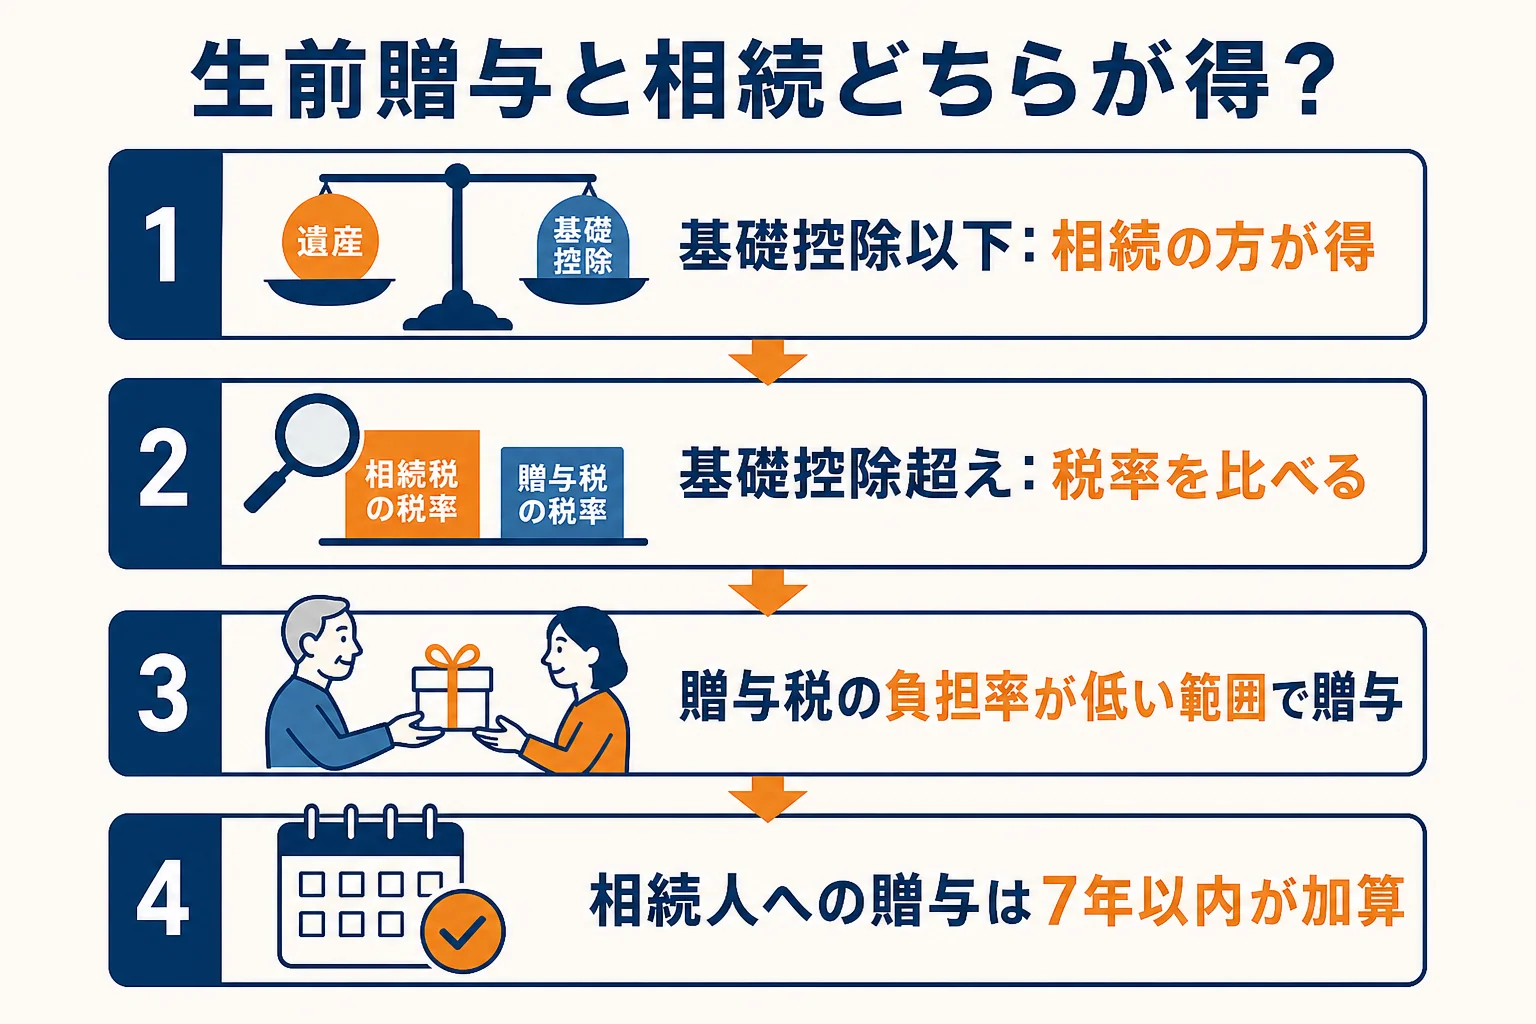
結論から言うと、遺産が相続税の基礎控除を超えない家なら、相続で受け取る方が得です。遺産が多く相続税がかかる家なら、低い税率の範囲で早めに生前贈与をした方が得になりやすいです。
この記事を読めば、自分の家がどちらに当てはまるかを、税率と計算例で判断できます。
生前贈与と相続、どちらが得かの結論
- 遺産が「3,000万円+600万円×法定相続人の数」以下なら、相続税はかからないので相続の方が得です。
- 相続税がかかる家は、贈与税の税率が相続税の税率より低くなる金額で贈与すると得になりやすいです。
- 相続人への暦年贈与は、亡くなる前7年以内の分が相続財産に加算されるため、早めに始めるほど効果が出ます。
「贈与税と相続税はどっちが高い?」と聞かれたら、同じ金額なら贈与税の方が高いです。贈与税は、相続税の逃げ道にならないよう高めの税率に設定されているからなんです。
ただ、贈与には受け取る人ごとに年110万円の基礎控除があります。少しずつ分けて渡せば、税率をぐっと低く抑えられます。ここが「生前贈与と遺産相続、どちらが得か」を分けるポイントです。
相続税がかからない家は相続の方が得
例えば、父が亡くなり、母と子2人が相続するケースで考えてみましょう。基礎控除は3,000万円+600万円×3人=4,800万円です。
遺産が4,800万円以下なら、相続税はかかりません。この家が生前に子へ年500万円を贈与すると、贈与税がかかってしまいます。
『節税のつもりが、かえって税金を払うことに…』となりかねないんです。
相続税がかかりそうかどうかは、相続税とはの基礎控除の説明で確認できます。
贈与税と相続税の税率を比べる
相続税がかかる家では、「贈与税の実際の負担率」と「相続税の税率」を比べるのが判断の基本です。
父母や祖父母から18歳以上の子・孫への贈与は、特例税率で計算します。1年間にもらった金額ごとの贈与税は、次のとおりです。
| 1年間の贈与額 | 贈与税 | 負担率 |
|---|---|---|
| 110万円 | 0円 | 0% |
| 200万円 | 9万円 | 4.5% |
| 310万円 | 20万円 | 6.5% |
| 510万円 | 50万円 | 9.8% |
| 710万円 | 90万円 | 12.7% |
| 1,110万円 | 210万円 | 18.9% |
計算は「贈与額−110万円」に税率をかけて控除額を引きます。例えば310万円なら、200万円×10%=20万円です。
一方、相続税の税率は、法定相続分で分けた後の金額ごとに10%から55%まで上がります。
例えば、子2人が遺産1億円を相続する場合、基礎控除4,200万円を引いた5,800万円を2人で分けて1人2,900万円です。この部分の税率は15%です。
この家なら、上の表のとおり年710万円の贈与でも負担率は12.7%で、15%を下回ります。1年に1,110万円まで増やすと18.9%になり、相続より負担が重くなる計算です。
ただし、贈与で遺産が減ると、相続税の税率も下がっていきます。1年あたりいくらずつ渡すのがいいかは、遺産の額と残りの年数で変わるので、試算しながら決めるのがおすすめです。
遺産1億円の家で生前贈与するといくら変わる?
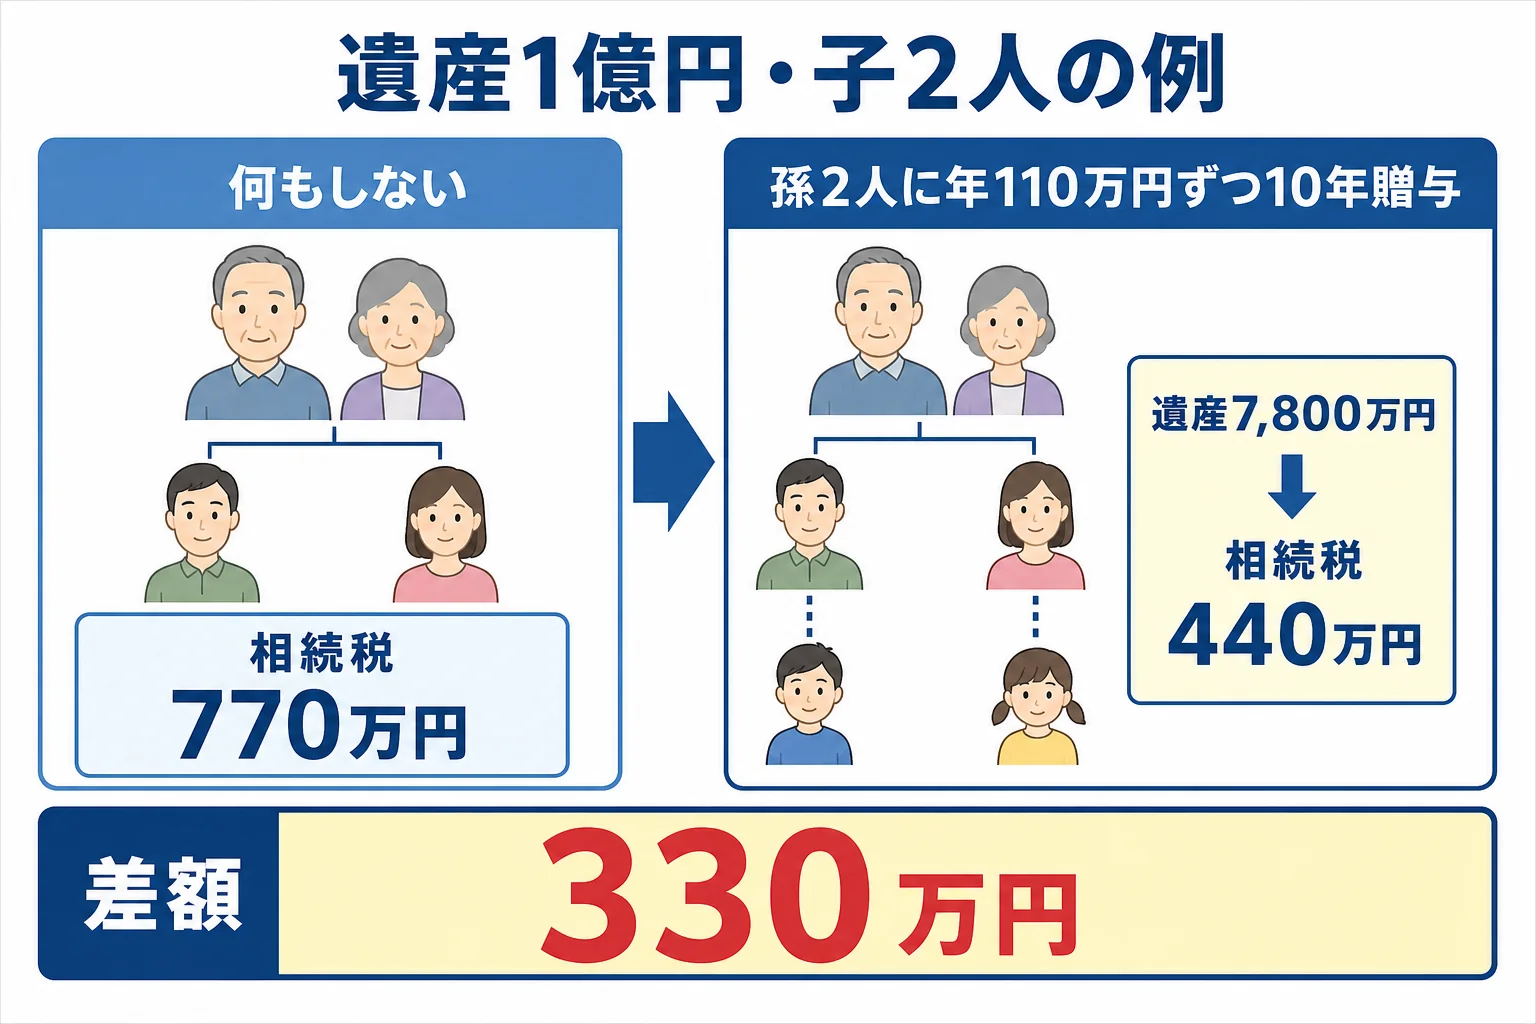
具体的な金額で見てみましょう。配偶者はすでに亡くなっていて、子2人が相続する家の例です。
| ケース | 相続する遺産 | 相続税の合計 |
|---|---|---|
| 何もしない | 1億円 | 770万円 |
| 孫2人に年110万円ずつ10年贈与 | 7,800万円 | 440万円 |
孫は相続人ではないので、原則として7年以内の贈与加算の対象外です。贈与した2,200万円の分だけ遺産が減り、相続税は330万円少なくなります。
『子に贈与しても同じでは?』と思うかもしれません。子は相続人なので、2024年1月1日以降の贈与は、亡くなる前7年以内の分が相続財産に足し戻されます。
加算期間は段階的に伸び、2031年1月以降の相続で7年になります。延長された4年分は、合計100万円までは加算されません。
つまり、子への暦年贈与は、元気なうちに早く始めるほど効果が出るということです。
子や孫名義の口座に入れても、通帳や印鑑を親が管理していると、親の財産(名義預金)として相続税がかかります。贈与契約書を毎年作り、通帳は受け取った人が管理しましょう。毎年同じ額を約束する定期贈与は、まとめて贈与したとみなされるおそれもあります。
やり方の手順は生前贈与のやり方と注意点で詳しく解説しています。
計算はあくまで目安で、実際には不動産の評価や特例の使い方で結果が変わります。土地がある・相続人が多い・贈与をいつから始めるか迷うといった家は、一度税理士に試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続時精算課税や非課税の特例も選択肢
暦年贈与のほかにも、生前贈与には使える制度があります。
相続時精算課税
60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円までは贈与税がかからず、超えた部分は一律20%です。
2024年1月1日以降は年110万円の基礎控除ができ、この部分は相続財産に加算されません。7年の加算を気にせず、毎年110万円まで渡せるのが特徴です。
ただし、一度選ぶと暦年課税に戻れません。110万円を超えた分は、相続の時に相続財産に足し戻されます。詳しくは相続時精算課税制度とはを見てみてください。
非課税の特例
- 夫婦間の居住用不動産の贈与(婚姻20年以上・最高2,000万円控除)
- 住宅取得等資金の贈与(省エネ等住宅1,000万円・それ以外500万円)
- 教育資金の一括贈与(最大1,500万円)
- 結婚・子育て資金の一括贈与(最大1,000万円)
住宅取得等資金の非課税は、2024年1月1日から2026年12月31日までの贈与が対象です。教育資金・結婚子育て資金の特例は期限や延長の状況が変わることがあるので、使う前に国税庁で最新の内容を確認しておきましょう。
生前贈与と死後の相続、こんな時はどちら?
最後に、ケース別の目安をまとめておきます。
| 家の状況 | 得になりやすい方 |
|---|---|
| 遺産が基礎控除以下 | 相続 |
| 相続税がかかり、10年以上の時間がある | 暦年贈与を早めに |
| 相続人でない孫に渡したい | 暦年贈与 |
| まとまった額を早く渡したい | 相続時精算課税や非課税の特例 |
| 配偶者が多く相続する予定 | 配偶者の税額軽減も含めて試算 |
配偶者は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。夫婦の片方が亡くなる時の相続税は低く抑えられることも多いので、二次相続まで見て考えてみてください。
よくある質問
相続税と贈与税、どっちが高いですか?
同じ金額で比べると、贈与税の方が税率は高いです。ただ、贈与は受け取る人ごとに年110万円の基礎控除があり、分けて渡すと負担率を低く抑えられます。
生前贈与と死後に遺言で渡す遺贈は、どちらが得ですか?
遺言で渡す遺贈には相続税がかかります。相続税がかからない家なら遺贈でも税金はかからず、相続税がかかる家なら低い税率の範囲で生前贈与する方が得になりやすいです。
生前贈与は何歳から始めるのがいいですか?
相続人への暦年贈与は亡くなる前7年以内の分が加算されるので、早いほど効果が出ます。相続時精算課税は、贈与する人が60歳以上であることが条件です。
まとめ
- 遺産が基礎控除以下なら、相続の方が得です。
- 相続税がかかる家は、贈与税の負担率が相続税の税率を下回る範囲で生前贈与すると得になりやすいです。
- 相続人への暦年贈与は、亡くなる前7年以内の分が相続財産に加算されます。
- 相続時精算課税の年110万円や、住宅・教育資金の非課税の特例も選択肢です。