当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子供のために入っていた学資保険。契約者の夫が亡くなった、あるいは孫のために祖父が契約していた。『この学資保険にも相続税がかかるの?』と気になりますよね。
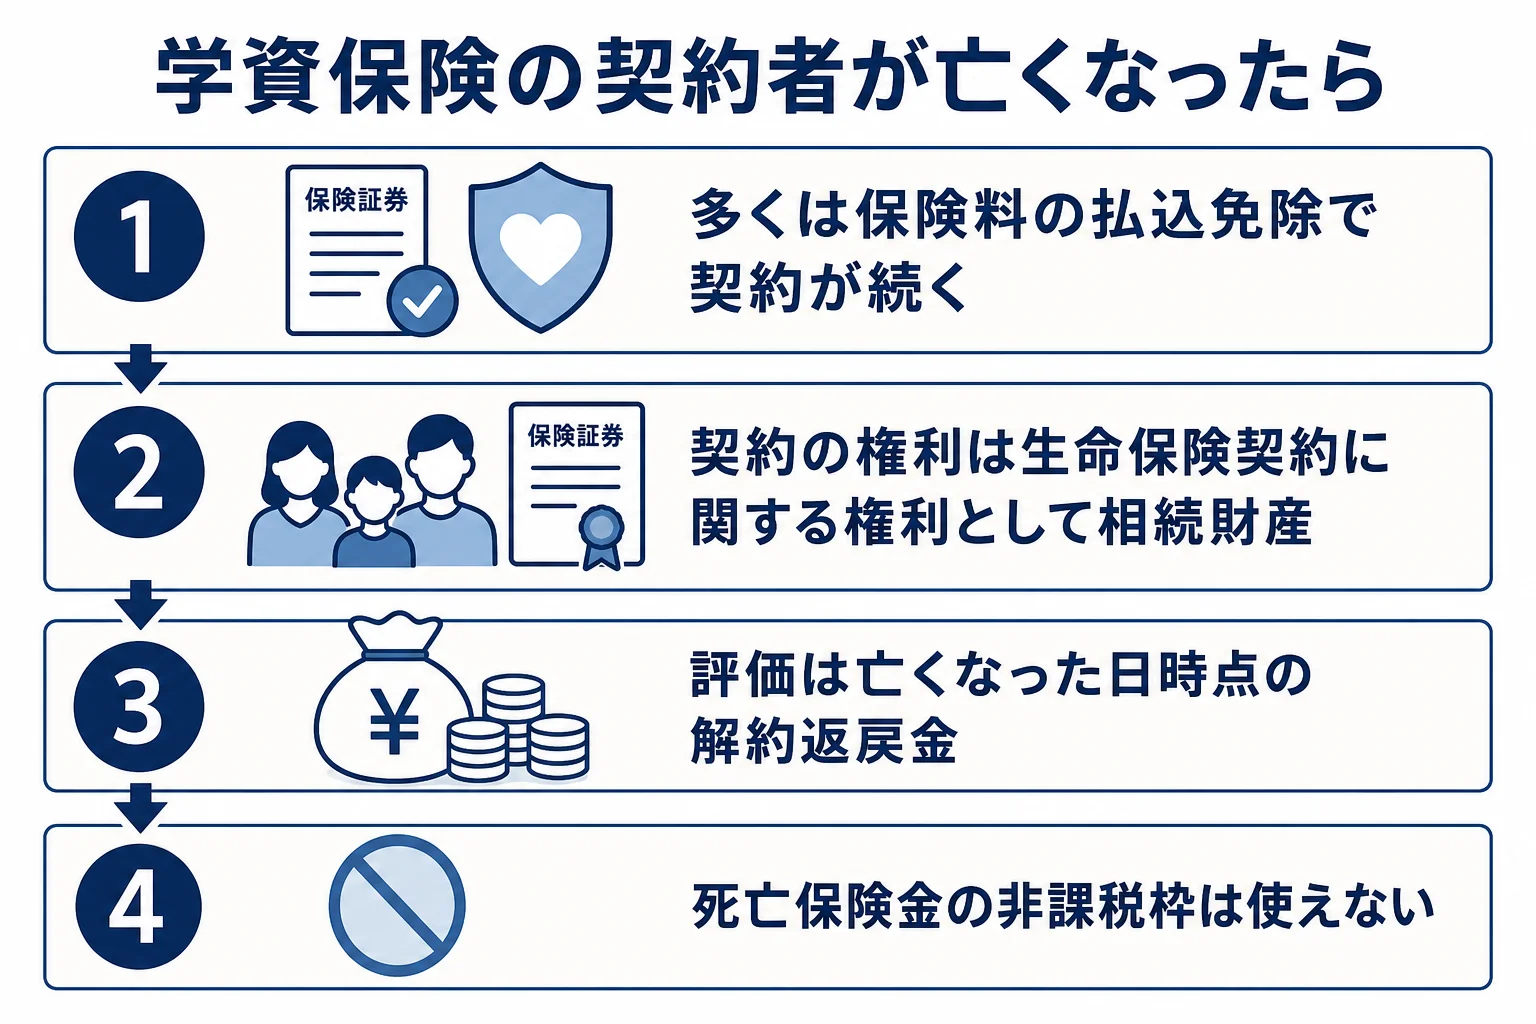
結論から言うと、契約者が亡くなっても学資保険の契約は続き、その契約の権利が相続財産になります。評価額は、原則として亡くなった日に解約したとした場合の解約返戻金の額です。死亡保険金ではないので、生命保険の非課税枠は使えないんです。
この記事を読めば、学資保険が相続でどう扱われるか、相続税対策として使えるのかが分かります。
学資保険に相続税はかかる?
- 契約者が亡くなっても、多くの学資保険は保険料の払い込みが免除されて契約が続きます。
- 続く契約の権利は「生命保険契約に関する権利」として相続財産になります。
- 評価額は、原則として亡くなった日時点の解約返戻金の額です。
- 死亡保険金ではないので、500万円×法定相続人の数の非課税枠は使えません。
学資保険は、契約者が親、被保険者が子というのが一般的な形です。契約者の親が亡くなっても、保険の対象である子は元気なので、死亡保険金は出ません。
その代わりに、多くの学資保険では、それ以降の保険料を払わなくてよくなる「払込免除」が付いています。契約は続き、祝い金や満期金は予定どおり受け取れるんです。
『払わなくていいなら、相続とは関係ないのでは?』と思う方も多いはずです。ただ、契約の権利そのものには解約返戻金という価値があります。その価値を、新しい契約者が引き継ぐことになります。
契約者が亡くなった時の扱い
亡くなった人が誰だったかで、相続税での扱いが変わります。
| 亡くなった人 | 相続税での扱い |
|---|---|
| 契約者(親・祖父母)で保険料を払っていた人 | 解約返戻金の額が「生命保険契約に関する権利」として相続財産になる |
| 被保険者(子)が亡くなった場合 | 死亡給付金を誰が受け取るかで、相続税・所得税・贈与税の扱いが分かれる |
| 祝い金・満期金を受け取った後 | 受け取った人の所得税などの問題になる |
例えば、夫が契約者、子が被保険者の学資保険で、夫が亡くなった日の解約返戻金が120万円だったとします。この120万円が、夫の相続財産として相続税の計算に入ります。
新しい契約者は遺産分割で決める
契約の権利は相続財産なので、誰が新しい契約者になるかは遺産分割で決めます。多くは、残された配偶者が引き継ぎます。
例えば、家族の会話はこんな感じになります。
「学資保険はどうする?」
「子供の進学に使うお金だから、私が契約者を引き継ぐね」
保険会社には早めに連絡して、払込免除の手続きと契約者の変更を進めましょう。戸籍謄本や遺産分割協議書を求められることが多いです。
学資保険は相続税対策になる?
『孫の学資保険に入れば、相続税が減るって聞いたけど』という方もいますよね。結論から言うと、学資保険そのものに相続税を減らす特別な仕組みはありません。
祖父母が契約者のまま亡くなると、解約返戻金の額が祖父母の相続財産になります。保険料として払ったお金が、形を変えて残るだけなんです。
相続税を意識して孫の教育費を支えたいなら、次のような方法が考えられます。
- 必要な時にその都度、学費を直接払う
- 暦年贈与で、孫ごとに年110万円の基礎控除の範囲で渡す
- 教育資金の一括贈与の非課税(最大1,500万円)を使う
- 死亡保険金の受取人を相続人にした生命保険で、非課税枠を使う
教育資金の一括贈与は、使い残しが相続財産に加算される場合もあります。生命保険の非課税枠は生命保険の非課税枠の使い方で詳しく解説しています。
学資保険や生命保険をいくつも契約していると、どれが相続財産でどれが非課税枠の対象か、判断が難しくなります。保険が多い、祖父母が孫名義で契約している、という方は、税理士に整理を任せると申告がスムーズです。
祖父母が契約者の場合の注意
祖父母が契約者、孫が被保険者という学資保険もあります。祖父母が亡くなると、契約の権利は祖父母の相続財産になり、新しい契約者を決める必要があります。
『孫のための保険だから、孫のものでは?』と思いますよね。でも、契約者が祖父母なら、権利は祖父母の財産です。孫が相続人でない場合、遺言で孫に渡すと相続税の2割加算がかかることもあります。保険の受け取り方は生命保険の受取人と相続でも解説しています。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
学資保険の解約返戻金はどうやって調べますか?
保険会社に、亡くなった日時点の解約返戻金の額を問い合わせます。相続税の申告に使うと伝えれば、証明書を出してもらえることが多いです。
契約者が亡くなった学資保険は解約したほうがいいですか?
払込免除で契約が続くなら、そのまま満期まで持つほうが受け取れるお金は多くなりやすいです。解約するかは、家計の状況と合わせて考えてみてください。
学資保険の満期金に相続税はかかりますか?
満期金は、受け取った時の所得税の問題として扱われます。契約者と受取人が違う場合は贈与税の対象になることもあるので、契約の形を確認しておきましょう。
まとめ
- 契約者が亡くなっても、学資保険は払込免除で続くことが多いです。
- 続く契約の権利は、解約返戻金の額で相続財産になります。
- 死亡保険金ではないので、生命保険の非課税枠は使えません。
- 相続税対策としては、贈与や生命保険の非課税枠と比べて考えましょう。
学資保険は子どもの将来のためのお金です。相続の手続きで慌てないよう、保険証券の保管場所は家族で共有しておきましょう。