当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
マイホームを買うのに、親から大きめの援助を受けたい。『住宅資金の非課税と相続時精算課税、両方使えるの?』と調べている方も多いはずです。
結論から言うと、併用できます。省エネ等住宅なら、住宅取得資金の非課税1,000万円と精算課税を合わせて、最大3,610万円まで贈与税がかかりません。
この記事では、併用した時の計算と、相続の時に気をつけたいデメリットを確認できます。
住宅取得資金贈与と相続時精算課税は併用できる?先に結論
- 住宅取得等資金の贈与の非課税と、相続時精算課税制度は併用できます。
- 非課税枠は省エネ等住宅1,000万円・それ以外の住宅500万円(2024年1月1日〜2026年12月31日の贈与)。
- 精算課税は年110万円の基礎控除と累計2,500万円の特別控除があり、併用で最大3,610万円まで贈与税0円です。
- 住宅取得資金の贈与なら、親が60歳未満でも精算課税を選べる特例があります(2026年12月31日まで)。
住宅取得資金の非課税は、父母や祖父母から家を買うためのお金をもらった時に、一定額まで贈与税がかからない制度です。精算課税と組み合わせると、大きな金額を一度に受け取れるんです。
精算課税の基本は相続時精算課税制度とはで詳しく解説しています。
併用するといくらまで非課税?計算例
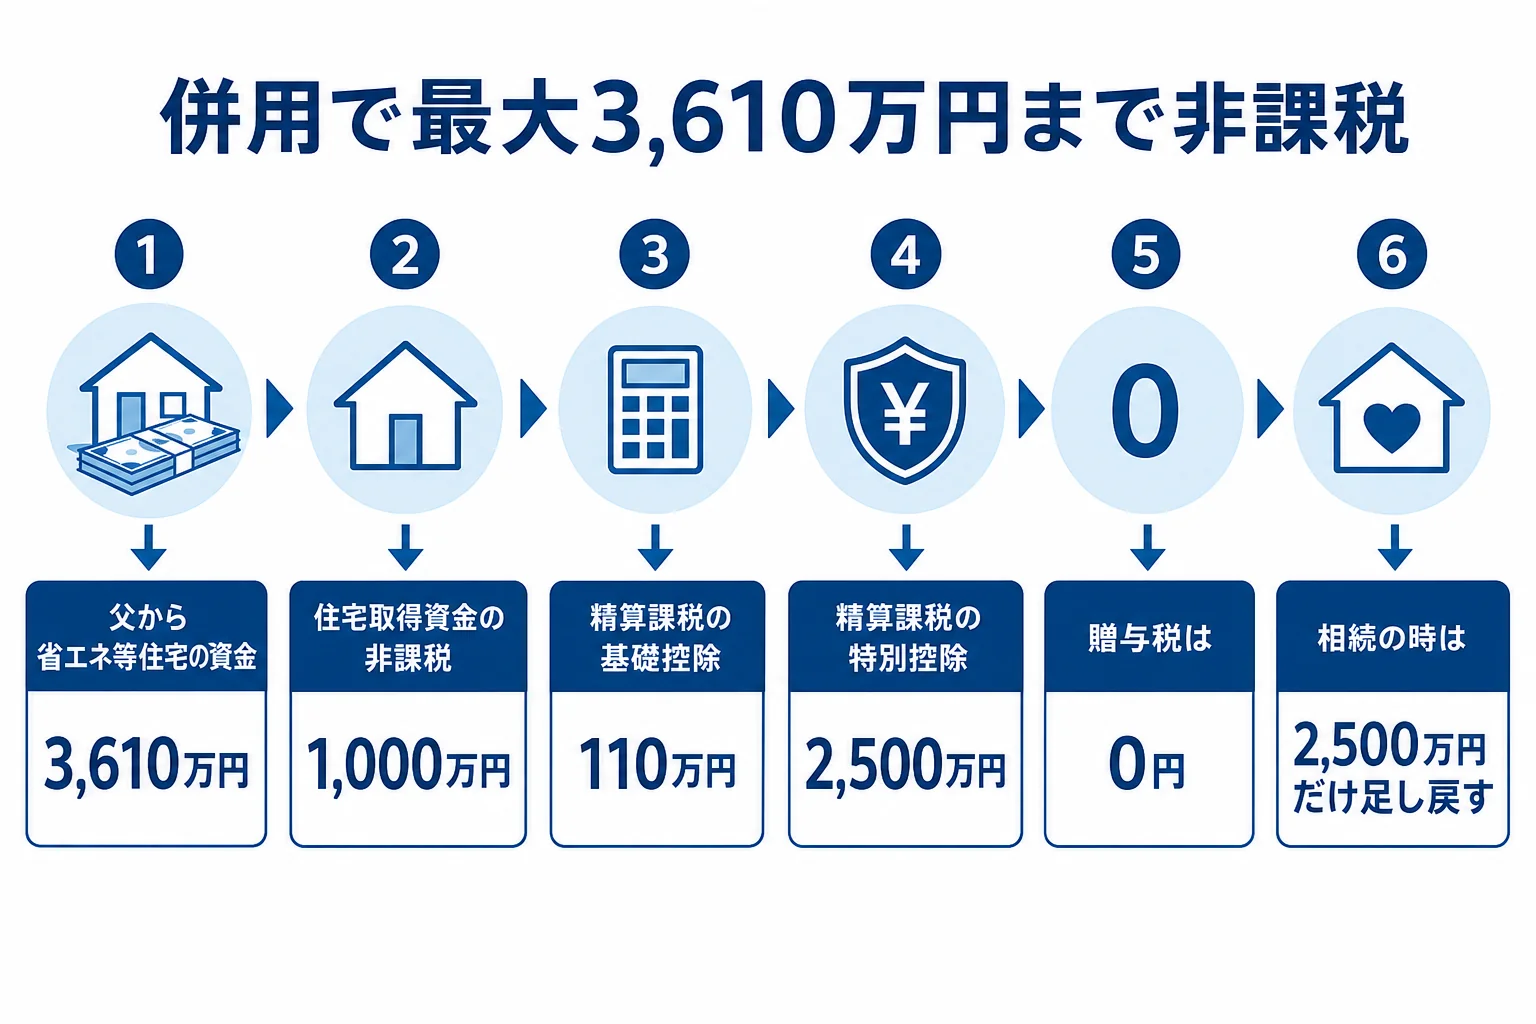
例えば、父から省エネ等住宅を買う資金として3,610万円の贈与を受け、精算課税を選んだケースです。
- 住宅取得等資金の非課税 1,000万円を先に差し引く(残り2,610万円)
- 精算課税の基礎控除 110万円を差し引く(残り2,500万円)
- 精算課税の特別控除 2,500万円を差し引く(残り0円)
- 贈与税は0円
省エネ等住宅以外の住宅なら、非課税枠が500万円なので、最大3,110万円までになります。
| 住宅の種類 | 住宅資金の非課税 | 精算課税の基礎控除 | 精算課税の特別控除 | 合計 |
|---|---|---|---|---|
| 省エネ等住宅 | 1,000万円 | 110万円 | 2,500万円 | 3,610万円 |
| それ以外の住宅 | 500万円 | 110万円 | 2,500万円 | 3,110万円 |
もし4,000万円をもらうと、特別控除を超えた390万円に一律20%がかかり、贈与税は78万円です。
主な要件
- 贈与した人が父母・祖父母など直系尊属である
- 贈与を受けた年の1月1日に18歳以上である
- 非課税の特例は、その年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満なら1,000万円以下)
- 贈与を受けた年の翌年3月15日までに、全額を使って新築・取得等をし、住み始める(遅滞なく住む見込みでも可)
- 床面積が40㎡以上で、半分以上を自分の住まいに使う
- 翌年2月1日〜3月15日に贈与税の申告をする(0円でも必要)
精算課税の住宅取得資金の特例には、所得の要件がありません。親の年齢の要件(60歳以上)もこの特例で外れます。
相続時精算課税を併用するデメリットは?
『贈与税が0円なら、もらって損はないよね』と思いますよね。ただ、相続の時の扱いは2つの制度で違うんです。
| 部分 | 相続の時の扱い |
|---|---|
| 住宅取得資金の非課税(1,000万円) | 相続財産に加算しない |
| 精算課税の年110万円の基礎控除 | 加算しない |
| 精算課税の特別控除の部分(2,500万円) | 贈与時の価額で相続財産に加算する |
国税庁も、非課税の特例を受けた金額は相続税の課税価格に加算しなくてよいとしています(国税庁 No.4508)。一方、精算課税の2,500万円は、相続の時に足し戻されます。
- 一度選ぶと、その親からの贈与は暦年課税に戻せない
- 相続時には特別控除の部分が相続財産に足し戻される
- 精算課税で贈与を受けた土地には、小規模宅地等の特例が使えない
- 親の財産が多いと、足し戻しで相続税がかかることがある
親の財産が基礎控除を大きく下回る家庭なら、足し戻しても相続税はかからないので、デメリットは小さくなります。逆に財産が多い家庭では、暦年課税のまま住宅資金の非課税だけ使う方がよいこともあります。
親の財産の額や兄弟とのバランスで、どちらが有利かは変わります。精算課税を選ぶかは、相続の時の税額まで税理士に試算してもらってから決めると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
父と母の両方から住宅資金をもらうことはできますか?
できます。精算課税は贈与者ごとに選ぶので、父と母それぞれに2,500万円の特別控除があります。住宅資金の非課税枠は受け取る人ごとに1,000万円(または500万円)です。
土地の購入資金にも使えますか?
家の新築に先行して、その敷地にする土地を取得する資金も対象になります。
期限までに家に住めなかったらどうなりますか?
贈与を受けた年の翌年12月31日までに住んでいないと、原則として特例が使えず、修正申告が必要です。
まとめ
- 住宅取得資金の非課税と相続時精算課税は併用できる
- 省エネ等住宅なら最大3,610万円、それ以外は3,110万円まで贈与税0円
- 住宅資金の非課税分と年110万円は相続財産に加算しない
- 精算課税の特別控除の部分は、相続の時に足し戻される
贈与税の申告の流れは相続時精算課税制度の手続きと必要書類で確認できます。