当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が子ども名義でこつこつ貯めてくれていた口座がある。『何年も前のお金だし、贈与税の時効でもう大丈夫だよね?』と考える方もいますよね。
結論から言うと、そのお金が「名義預金」とみなされると、時効の話にはなりません。親の財産のまま扱われ、親が亡くなった時に相続税の対象になります。口座を解約して別の口座に移しても、お金の出どころが親なら同じことです。
この記事を読めば、生前贈与の時効の本当の意味と、名義預金とみなされるケース、正しく贈与を残す方法が分かります。
生前贈与に時効はある?
- 贈与税には、税務署が税額を決め直せる期間の制限があります。原則は申告期限から6年、偽りや不正があれば7年です。
- ただし時効の対象になるのは、贈与が本当に成立していた場合だけです。
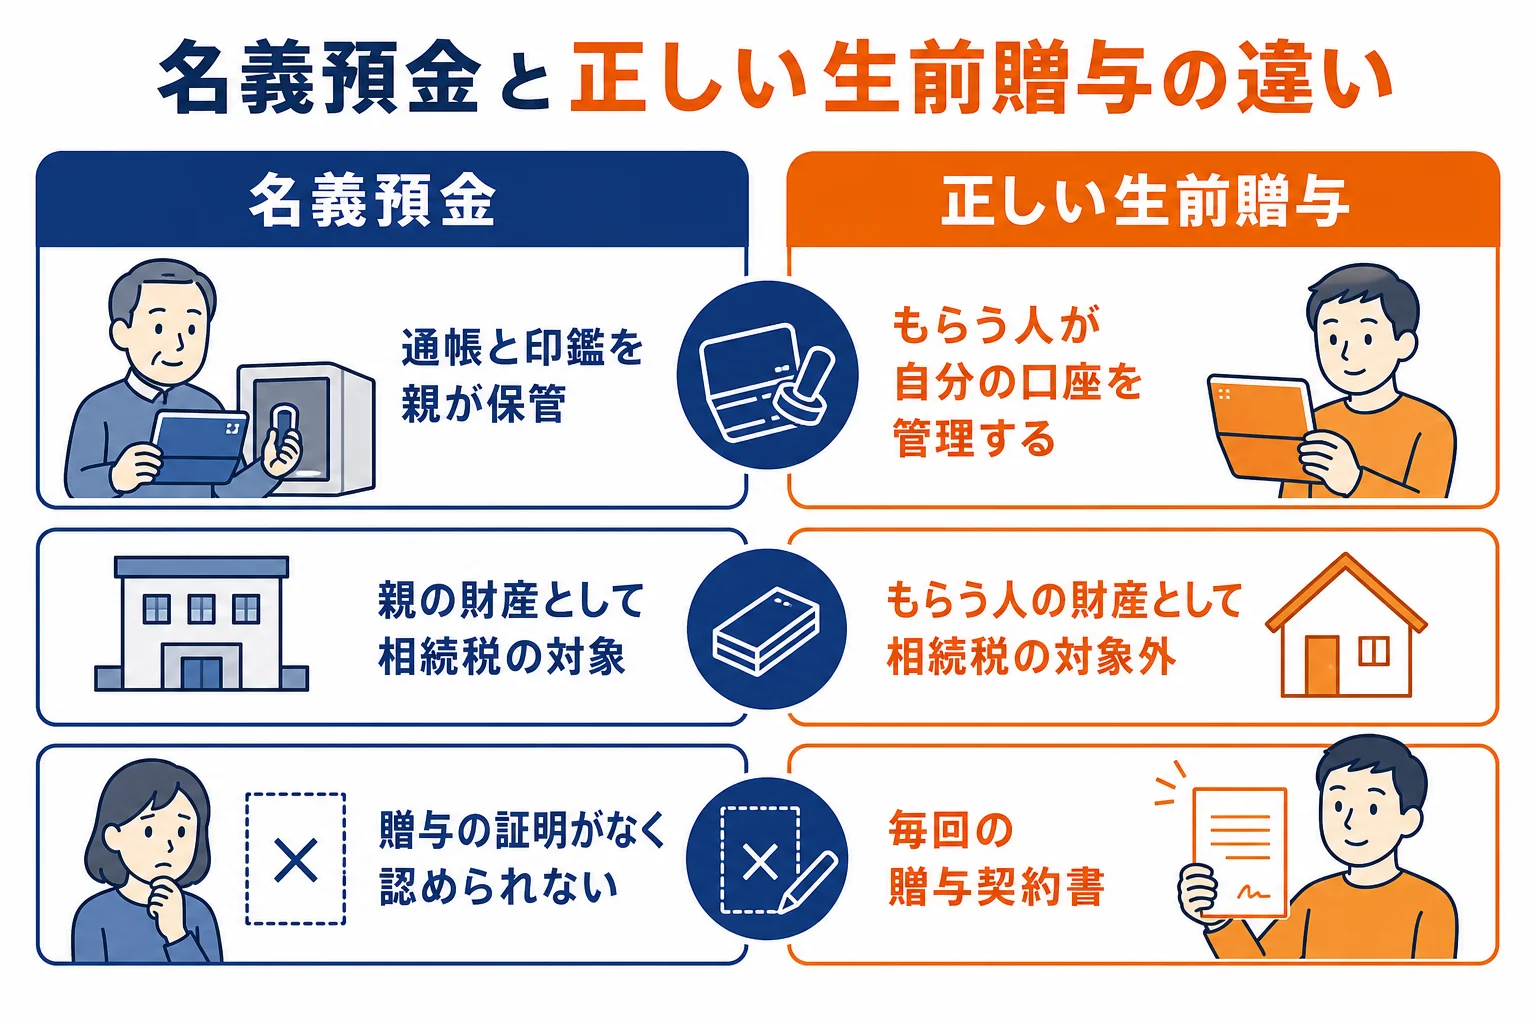
- 親が子の名前で口座を作って管理していただけのお金は名義預金で、贈与ではなく親の財産です。
- 名義預金は、親が亡くなった時に相続財産として相続税の計算に入ります。
贈与税の期間制限は、相続税法で決まっています。税務署は、贈与税の申告期限から6年を過ぎると、原則として税額を決め直せません。偽りや不正な行為で税金を免れた場合は7年です。
この話を聞いて『じゃあ7年たてば安心』と思った方もいるはずです。ただ、ここが大事なところです。
時効が意味を持つのは、贈与がきちんと成立していた時だけなんです。贈与は「あげます」「もらいます」とお互いが分かっていて、初めて成り立ちます。
子どもが口座の存在を知らず、通帳も印鑑も親が持っていたなら、贈与は成立していません。そのお金は、名前を借りた親の預金のままです。
名義預金とみなされて相続税がかかるケース
名義預金かどうかは、口座の名前ではなく、実際に誰のお金で誰が管理していたかで判断されます。
| チェックする点 | 名義預金と見られやすい | 贈与と認められやすい |
|---|---|---|
| お金の出どころ | 親の収入や預金 | 親から受け取った後、子が自分で管理 |
| 通帳・印鑑・カード | 親が保管 | 子が保管 |
| 子が口座を知っていたか | 知らなかった | 知っていて自分で使えた |
| 贈与の記録 | 何もない | 毎年の贈与契約書や贈与税の申告 |
例えば、亡くなった父が子ども2人の名義で、それぞれ600万円ずつ積み立てていたケースです。通帳と印鑑は父の金庫にありました。
この1,200万円は父の財産として、ほかの遺産と合計して相続税を計算します。相続人が妻と子2人なら基礎控除は4,800万円なので、ほかの遺産と合わせて超えるかどうかを確認します。
「贈与税がバレなかった」は通用する?
『申告しなかったけど、何も言われなかった』という話を聞くことがあります。ただ、相続税の申告では、亡くなった人の過去の預金の動きが確認されます。
国税庁の発表では、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした。家族名義の預金は、調査でよく確認される財産の一つです。
名義預金を解約して移せば相続税を免れる?
「親が元気なうちに解約して、子の口座に移しておけばいい?」と考える方もいます。
親が生きているうちに子へ渡すなら、それは新しい贈与です。年110万円を超えれば贈与税の申告が必要になります。さらに、相続や遺贈で財産をもらう人への贈与は、相続開始前の一定期間(2024年以降の贈与から段階的に延びて最長7年)の分が相続財産に加算されます。
親が亡くなった後に解約して分けた場合も、そのお金は相続財産のままです。口座を移す方法で、相続税をなくすことはできません。
家族名義の預金がいくつもある、昔のお金の出どころがはっきりしない。こんな家は、申告の前に税理士へ預金の洗い出しを頼むと、後からの指摘を防ぎやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
名義預金にしないための正しい贈与の残し方
これから生前贈与をするなら、贈与と認められる形を作っておきましょう。
- 贈与のたびに、あげる人ともらう人が署名した贈与契約書を作る
- もらう人の口座へ振り込み、通帳・印鑑・カードはもらう人が管理する
- 年110万円を超えたら、翌年2月1日から3月15日までに贈与税を申告する
- 毎年同じ額を約束する「定期贈与」と見られないよう、その都度契約する
贈与のやり方は生前贈与のやり方と注意点、贈与税の基本は贈与税とはで確認できます。相続財産に足し戻される贈与については生前贈与と相続税の関係も参考にしてみてください。
よくある質問
子どもが口座を知っていれば名義預金になりませんか?
知っていたことは判断材料の一つですが、それだけでは決まりません。通帳や印鑑を誰が管理していたか、子が自由に使えたかなど、全体で判断されます。
名義預金を申告し忘れていたらどうすればいいですか?
申告期限後でも、修正申告をすれば加算税の負担が軽くなる場合があります。気づいた時点で税理士や税務署に相談してみてください。
孫名義の預金も名義預金になりますか?
孫名義でも、祖父母のお金で祖父母が管理していたなら名義預金と見られます。相続財産として相続税の計算に入ります。
まとめ
- 贈与税の期間制限は原則6年、偽りや不正があれば7年です。
- 時効が関係するのは、贈与が本当に成立していた場合だけです。
- 名義預金は親の財産のままで、亡くなった時に相続税の対象になります。
- 口座を解約して移しても相続税は免れず、正しい贈与は契約書と本人管理で残します。