当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親からまとまったお金や土地をもらうことになって、『相続時精算課税って、何をどこに出せばいいの?』と調べている方も多いはずです。
結論から言うと、手続きは「贈与を受けた翌年の2月1日から3月15日までに、税務署へ届出書と戸籍謄本を出す」ことが基本です。もらった額が110万円を超えるなら、贈与税の申告書も一緒に出します。
この記事を読めば、自分のケースで何の書類がいるのか、自分で申告できるのかが分かります。
相続時精算課税制度の手続きは何をする?
- 最初の贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を税務署へ出します。
- 届出書には、受贈者(もらう人)の戸籍謄本か抄本を添付します。
- その年にもらった額が110万円を超える時は、贈与税の申告書に届出書を添付して出します。
- 期限を過ぎると、その年の贈与は暦年課税で計算され、後から精算課税を選ぶことはできません。
相続時精算課税は、60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べる制度です。累計2,500万円までの特別控除があり、超えた部分は一律20%で贈与税を納めます。
もらった財産は、贈与した親が亡くなった時に相続財産に足して相続税を計算します。だから「相続時に精算する」という名前なんです。
制度そのものの仕組みは相続時精算課税制度とはでまとめています。この記事では、手続きと書類に絞って見ていきますね。
手続きをするのはもらう側
『親が手続きするんじゃないの?』と思われがちですが、届出書を出すのは財産をもらう子や孫です。
提出先も、もらう人の住所地を管轄する税務署になります。親と子が別々の市に住んでいれば、子の住所地の税務署です。
手続きの流れと期限
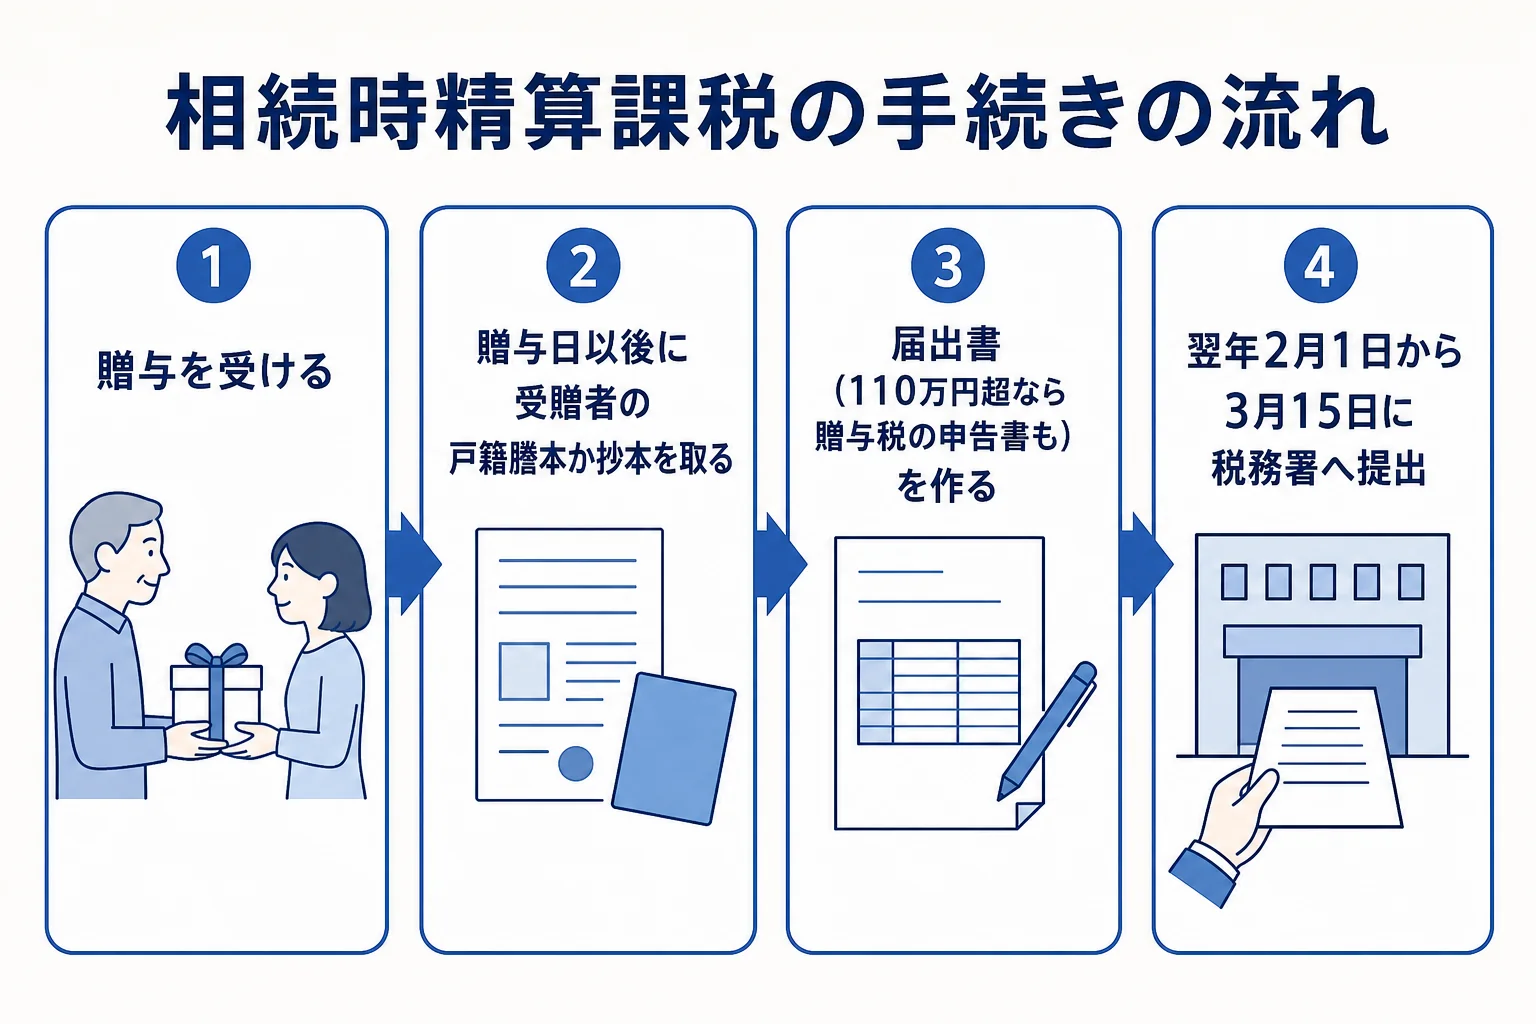
手続きは、次の順番で進めます。
- 贈与をする(贈与契約書を作っておくと後で説明しやすい)
- 贈与を受けた日以後に、受贈者の戸籍謄本か抄本を取る
- 届出書と、必要なら贈与税の申告書を作る
- 翌年2月1日から3月15日までに、受贈者の住所地の税務署へ出す
- 贈与税がかかる場合は、3月15日までに納付する
ここが大事なところです。届出書の提出期限は、贈与税の申告期限と同じ3月15日です。
例えば、2025年中に父から贈与を受けたなら、2026年2月1日から3月15日までに出します。
2年目以降の手続き
一度選ぶと、その親からの贈与はずっと精算課税になります。暦年課税に戻ることはできません。
2年目以降は、届出書をもう一度出す必要はありません。その年にもらった額が110万円を超える時だけ、贈与税の申告をします。
相続時精算課税の必要書類と添付書類
『何を用意すればいいか一覧で知りたい』という方のために、まとめておきますね。
| ケース | 出すもの |
|---|---|
| その年の贈与が110万円以下(初年度) | 相続時精算課税選択届出書 + 受贈者の戸籍謄本か抄本 |
| その年の贈与が110万円を超える(初年度) | 贈与税の申告書 + 届出書 + 受贈者の戸籍謄本か抄本 |
| 2年目以降で110万円以下 | 提出不要 |
| 2年目以降で110万円を超える | 贈与税の申告書 |
戸籍謄本で何を証明する?
添付する戸籍は、次の2つが分かるものです。
- 受贈者の氏名と生年月日
- 受贈者が贈与者の推定相続人(子など)か、孫であること
- 贈与を受けた日以後に作られたものであること
子が結婚して親と別の戸籍になっていると、子の戸籍だけでは親子関係が分からないことがあります。その場合は、親とのつながりが分かる戸籍もそろえておくと安心です。
マイナンバーを書いて出す時は、マイナンバーカードなどの本人確認書類の提示か写しも必要になります。
申告書はどこでダウンロードする?
届出書と贈与税の申告書の様式は、国税庁のホームページで入手できます。税務署の窓口でももらえます。
届出書の書き方や記入例は相続時精算課税選択届出書の書き方で詳しく解説しています。
贈与税申告のやり方と計算例
110万円を超えて贈与税の申告をする時は、精算課税の分を申告書の第二表で計算します。
例:父から1,610万円の贈与を受けたケース
例えば、2025年に父から1,610万円の現金をもらい、初めて精算課税を選ぶケースです。
| 計算の段階 | 金額 |
|---|---|
| もらった額 | 1,610万円 |
| 基礎控除(年110万円) | マイナス110万円 |
| 特別控除(累計2,500万円まで) | マイナス1,500万円 |
| 課税される額 | 0円 |
| 特別控除の残り | 1,000万円 |
贈与税は0円ですが、特別控除を使うので申告は必要です。
『税金がゼロなら何も出さなくていいでしょ?』と思うかもしれません。ただ、特別控除は期限内に申告した時だけ使えるんです。
申告を忘れるとどうなる?
申告を忘れて期限後に出すと、特別控除が使えず、110万円を超える部分に20%がかかることがあります。
上の例なら、1,500万円 × 20% = 300万円です。期限内に出していれば0円だったものが、大きな負担になります。
さらに、届出書を出さないまま期限を過ぎると、その年の贈与は暦年課税で計算されます。後から精算課税を選び直すことはできません。
自分で申告できる?e-Taxは使える?
現金の贈与で、金額もはっきりしているなら、自分で申告する方も多いです。国税庁のホームページで申告書を作れます。
e-Taxで出す場合の添付書類の送り方は、国税庁の案内で確認してから進めてみてください。
一方、土地や非上場株式をもらう時は評価が難しく、評価額を間違えると後の相続税にも響きます。
「土地をもらうんだけど、評価額ってどう出すの?」
「路線価を使うみたいだけど、形がいびつだと補正もあるらしいよ」
こんな会話になったら、税理士に一度見てもらうのが早いです。精算課税は相続税とセットの制度なので、相続全体の税金を見ながら決めると後悔が少なくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
2024年の改正で手続きはどう変わった?
2024年1月1日以降の贈与から、精算課税にも年110万円の基礎控除ができました。
この110万円以下の部分は、相続財産に足されません。毎年110万円以下なら、2年目以降は申告もいりません。
| 項目 | 2023年まで | 2024年以降 |
|---|---|---|
| 基礎控除 | なし | 年110万円 |
| 少額でも申告 | 必要 | 110万円以下なら不要 |
| 相続財産への加算 | もらった全額 | 110万円を引いた残り |
ただ、初年度の届出書だけは、110万円以下でも出す必要があります。届出書を出していないと、そもそも精算課税を選んだことになりません。
改正の詳しい内容は相続時精算課税制度の改正で何が変わった?で確認できます。
選ぶ前に考えておきたいこと
精算課税は一度選ぶと取り消せません。暦年課税の生前贈与加算とどちらが得かは、家族構成や財産の額で変わります。
メリットとデメリットは相続時精算課税制度のデメリットとメリットで比べています。
よくある質問
相続時精算課税の届出書はいつまでに出せばいいですか?
最初の贈与を受けた年の翌年2月1日から3月15日までです。贈与税の申告書を出す場合は、申告書に添付して出します。
相続時精算課税の手続きに戸籍謄本は必要ですか?
必要です。受贈者の氏名・生年月日と、贈与者の推定相続人か孫であることが分かる戸籍謄本か抄本を、贈与を受けた日以後に取得して添付します。
110万円以下の贈与なら確定申告(贈与税申告)はいりませんか?
2024年以降の贈与で、その年の精算課税の贈与が110万円以下なら申告は不要です。ただし最初の年は届出書の提出が必要です。
まとめ
- 手続きはもらう側が、翌年2月1日から3月15日までに税務署へ届出書を出す
- 添付書類は受贈者の戸籍謄本か抄本(贈与日以後に取得)
- 110万円を超える年は贈与税の申告書に届出書を添付して出す
- 特別控除2,500万円は期限内申告の時だけ使える
- 期限を過ぎると、その年は暦年課税になり選び直せない