当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『実家の土地や家は、今のうちに子どもへ贈与しておいた方が相続税対策になるのかな』と考えている方も多いはずです。
結論から言うと、土地や家は多くの場合、生前贈与より相続で渡す方が税金は軽くなります。贈与税の税率が高いうえ、相続でしか使えない特例があるからです。
ただ、相続時精算課税やおしどり贈与を使えば、生前贈与が向いているケースもあります。この記事では、どちらが得かを自分の家に当てはめて考えられます。
土地・家は生前贈与と相続どちらが得?
- 土地や家を暦年課税で一度に贈与すると、贈与税がかなり高くなります。
- 相続なら基礎控除や小規模宅地等の特例が使え、税金がかからないことも多いです。
- 名義変更の登録免許税は相続の方が安く、不動産取得税は相続ならかかりません。
- 生前贈与が向くのは、相続時精算課税を使う場合や、夫婦間のおしどり贈与を使う場合などです。
贈与税と相続税は、どちらも財産を受け取った人にかかる税金です。ただ、仕組みはまったく違います。
相続税は、遺産全体から基礎控除を引いて計算します。法定相続人が2人なら4,200万円までは相続税がかかりません。
一方、暦年課税の贈与税の基礎控除は、受け取る人ごとに年110万円です。土地や家のような大きな財産を一度に贈与すると、すぐに高い税率になってしまうんです。
税率の違いは相続税と贈与税の違いでも比べています。
計算例で比べる|評価額2,000万円の土地を渡す場合
例えば、父が持っている評価額2,000万円の土地を、18歳以上の子1人に渡すケースで考えてみます。
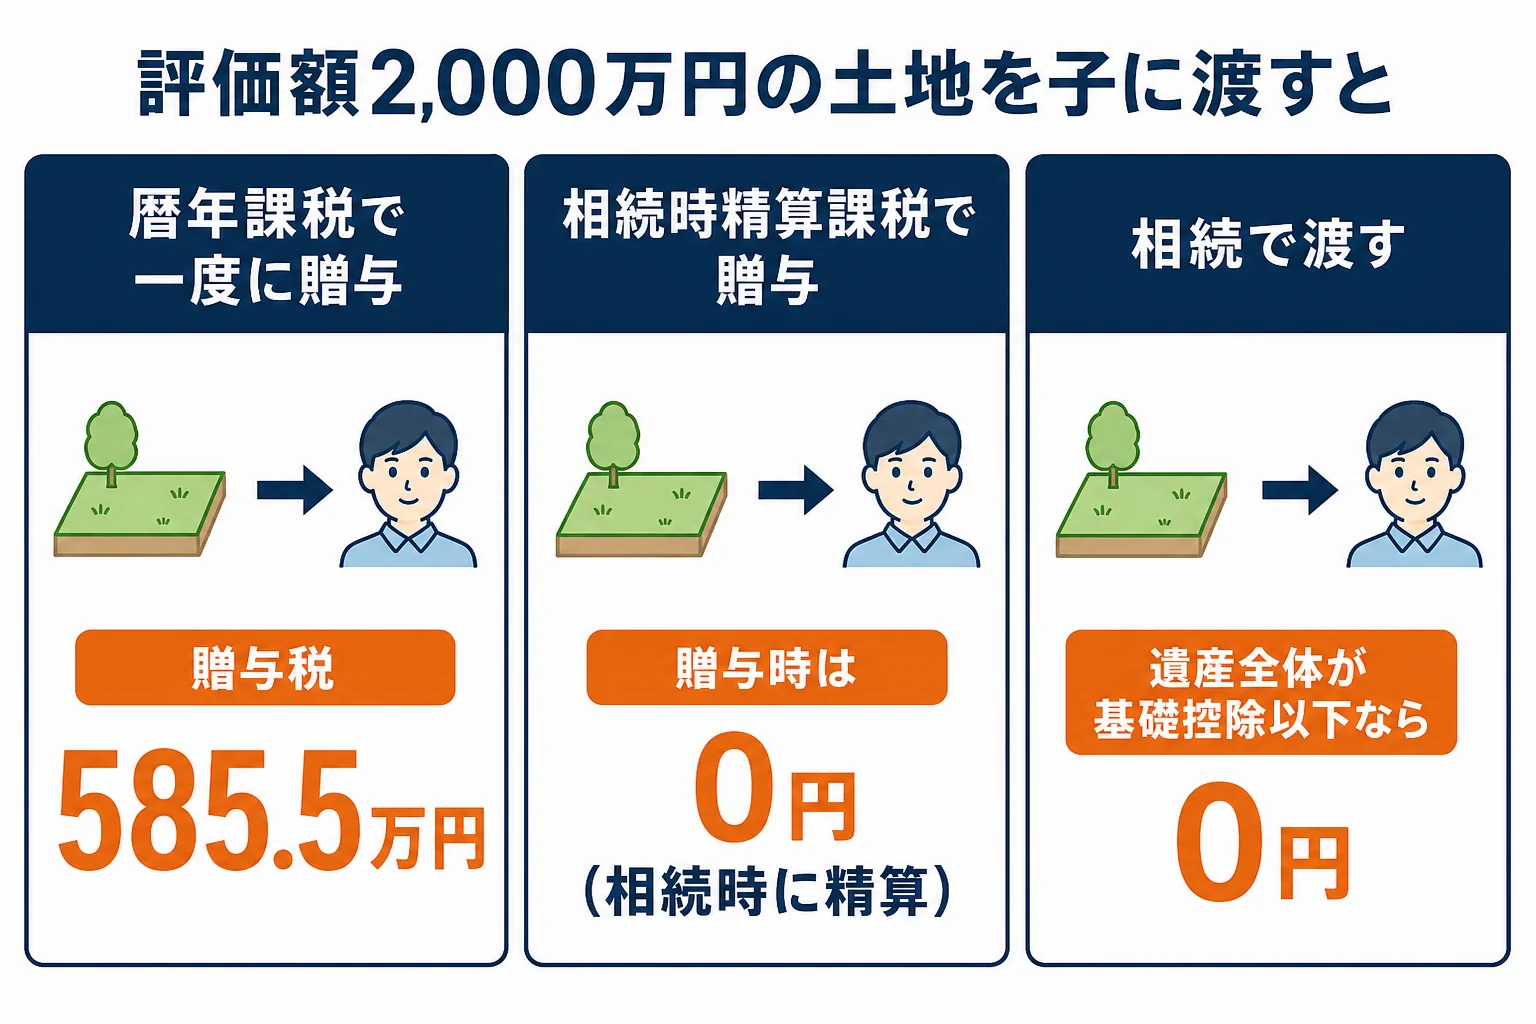
| 渡し方 | 渡す時の税金 | 計算 |
|---|---|---|
| 暦年課税で一度に贈与 | 贈与税585.5万円 | (2,000万円 − 110万円) × 45% − 265万円 |
| 相続時精算課税で贈与 | 贈与税0円 | 110万円を引いた1,890万円が特別控除2,500万円の範囲内 |
| 相続で渡す | 遺産全体で判断 | 基礎控除以下なら相続税0円 |
暦年課税の贈与税は、基礎控除110万円を引いた1,890万円に特例税率をかけます。3,000万円以下の区分なので税率45%、控除額265万円です。
1,890万円×45%は850.5万円で、そこから265万円を引くと585.5万円になります。
『土地を渡すだけで500万円以上?』と驚きますよね。これが、不動産を一度に贈与すると損になりやすい理由です。
相続時精算課税なら贈与時の税金は0円
相続時精算課税を選ぶと、累計2,500万円までは贈与税がかかりません。年110万円の基礎控除もあるので、例の土地なら贈与時の税金は0円です。
ただ、この1,890万円は、父が亡くなった時に相続財産に足し戻して相続税を計算します。税金がなくなるわけではなく、相続の時にまとめて精算する仕組みなんです。
仕組みは相続時精算課税制度とはで詳しく解説しています。
贈与税・相続税以外にかかる不動産の税金
不動産を渡す時は、贈与税や相続税のほかに、名義変更などの税金もかかります。ここも相続と贈与で差がつくところです。
| 税金 | 相続で渡す | 生前贈与で渡す |
|---|---|---|
| 登録免許税 | 固定資産税評価額の0.4% | 相続より税率が高い |
| 不動産取得税 | かからない | かかる |
| 小規模宅地等の特例 | 使える | 使えない |
相続登記の登録免許税は、固定資産税評価額の0.4%です。贈与による名義変更は、この税率より高くなります。
さらに、贈与だと不動産取得税もかかります。相続ならかかりません。
小規模宅地等の特例は相続でしか使えない
ここが大事なところです。亡くなった人が住んでいた土地を、同居の家族などが相続すると、330㎡までの部分の評価額を80%減らせます。
例えば、評価額5,000万円の自宅の土地(330㎡以内)なら、1,000万円として相続税を計算できます。この特例は、生前贈与した土地には使えません。相続時精算課税で贈与した土地も対象外です。
自宅の土地を同居の子が引き継ぐ予定なら、贈与せずに相続で渡した方が有利なことが多いんです。要件は小規模宅地等の特例とはで確認してみてください。
生前贈与が向いているケース
では、不動産の生前贈与はいつも損なのかというと、そうではありません。次のようなケースでは、生前贈与を考える価値があります。
- 婚姻期間20年以上の夫婦で、自宅を配偶者に渡したい(おしどり贈与)
- 賃貸アパートなど、家賃収入が今後も入る不動産を早めに子に移したい
- 値上がりしそうな土地を、今の評価額で固定しておきたい
- 特定の子に渡すことを今のうちに決め、遺産分割で揉めるのを避けたい
おしどり贈与なら2,110万円まで非課税
婚姻期間20年以上の夫婦なら、自宅やその購入資金の贈与で、最高2,000万円まで控除できます。基礎控除110万円と合わせると2,110万円です。
この贈与は、相続前の贈与の加算の対象にもなりません。ただし、贈与税の申告は必要です。
収益物件は早めに渡すと家賃収入も移る
アパートを親が持ち続けると、毎年の家賃収入が親の預金として貯まり、相続財産が増えていきます。
相続時精算課税で建物を子に渡せば、その後の家賃収入は子のものになります。親の財産が増えるのを抑えられるんです。
値上がりしそうな土地は今の評価額で固定できる
相続時精算課税で贈与した財産は、相続の時に足し戻す金額が「贈与した時の評価額」です。
例えば、再開発で将来の値上がりが見込まれる土地。今の評価額で贈与しておけば、相続の時に上がった後の評価額で計算されずに済みます。
反対に、値下がりした場合も贈与時の評価額で足し戻されます。『結果的に損だった』ということもあるので、土地の見通しは慎重に考えておきましょう。
実家の不動産を贈与する前に確認したいこと
『子どもに名義を移しておけば安心』と、勢いで贈与するのは少し待ってみてください。
- 暦年課税で一度に贈与して、高い贈与税がかかった
- 同居の子に自宅の土地を贈与して、小規模宅地等の特例が使えなくなった
- 相続時精算課税を選んだ後、暦年課税に戻れないことを知らなかった
- 2024年以降は、相続前7年以内の暦年贈与が相続財産に足し戻されることを見落とした
相続時精算課税は、一度選ぶと暦年課税に戻れません。届出書は、最初の贈与の翌年2月1日から3月15日に出します。
不動産を渡す方法は、土地の評価額や家族構成、ほかの財産の額で答えが変わります。土地の評価や特例の要件が絡むので、贈与する前に税理士に試算してもらうと、損をしにくくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
マンションも生前贈与より相続の方が得ですか?
考え方は土地や家と同じです。評価額が高いと贈与税が重くなるので、相続時精算課税を使うか、相続で渡すかを比べてみてください。
土地を少しずつ贈与すれば贈与税はかかりませんか?
持分を毎年110万円以下ずつ贈与する方法はありますが、そのたびに登記の費用がかかります。相続前7年以内の贈与は相続財産に加算される点にも注意が必要です。
親の土地に子が家を建てる場合も贈与になりますか?
土地を無償で使うだけなら、通常は贈与税はかかりません。ただし相続の時は、親の土地として相続税の対象になります。
まとめ
- 土地や家を暦年課税で一度に贈与すると、贈与税が高くなりやすい
- 相続なら基礎控除や小規模宅地等の特例が使え、登録免許税も安く不動産取得税もかからない
- 相続時精算課税なら贈与時の税金を抑えられるが、相続の時に精算する
- おしどり贈与や収益物件の移転など、生前贈与が向くケースもある