当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から贈与を受けて相続時精算課税を使うことにしたものの、『届出書って何を書けばいいの?いつ出すの?』と手が止まっていませんか?
結論から言うと、相続時精算課税選択届出書は、最初の贈与を受けた年の翌年2月1日から3月15日までに、戸籍謄本などを添えて税務署に出します。期限までに出さないと、精算課税は使えません。
この記事を読めば、届出書の入手先から記入例、提出方法まで、自分で出すための手順が分かります。
相続時精算課税選択届出書とは?いつ出す?
- 相続時精算課税を使うと決めた時に、税務署へ出す届出書です。
- 提出期限は、最初の贈与を受けた年の翌年2月1日から3月15日までです。
- 贈与税の申告書を出す時は、申告書(第一表・第二表)に添付して出します。
- 贈与額が110万円以下で申告書を出さない年でも、届出書だけは出す必要があります。
- 一度出すと撤回できず、その贈与者からの贈与は暦年課税に戻れません。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で使える制度です。特別控除は累計2,500万円で、超えた部分は一律20%の贈与税がかかります。
2024年1月1日以降の贈与からは、年110万円の基礎控除もできました。この110万円以下の部分は、相続の時に相続財産へ足し戻されません。
制度そのものは相続時精算課税制度とはで詳しく解説しています。
『110万円以下なら申告がいらないんだから、届出書もいらないよね?』と思いますよね。実はここが特に間違えやすいところです。
国税庁は、贈与額が110万円以下でも、精算課税を選ぶなら届出書と添付書類を税務署に出す必要があると案内しています。届出書を出していなければ、その年の贈与は暦年課税として扱われます。
届出書は贈与者ごとに1回だけ
届出書は、贈与する人ごとに出します。父と母の両方から精算課税で贈与を受けるなら、2枚必要です。
一度出した贈与者について、翌年以降にもう一度出す必要はありません。
届出書はどこでもらえる?ダウンロード先
届出書は、国税庁のホームページから様式をダウンロードできます。税務署の窓口でももらえます。
様式には「令和6年分以降用」のように対象年が書かれています。2024年以降の贈与なら、令和6年分以降用を使いましょう。
様式は国税庁の贈与税の申告書等の様式一覧から探せます。
相続時精算課税選択届出書の書き方(記入例)
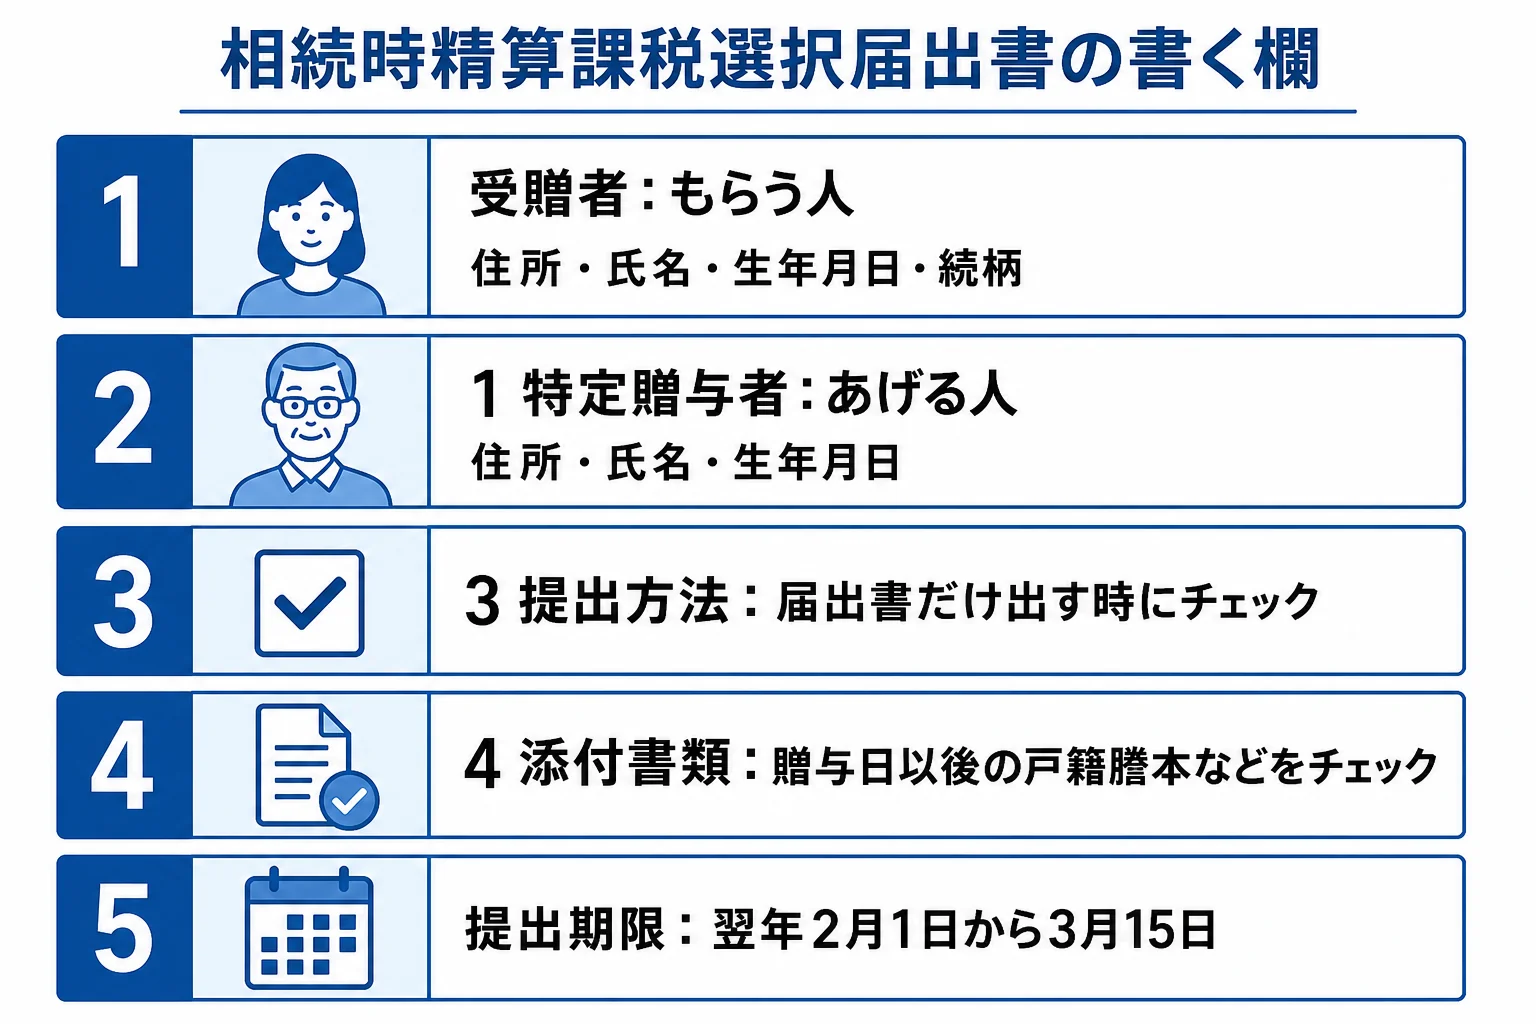
届出書は1枚で、書く欄はそれほど多くありません。上から順に見ていきましょう。
| 欄 | 書く内容 | 記入例 |
|---|---|---|
| 提出日・税務署名 | 提出する日と、もらう人の住所地の税務署 | 提出日と住所地の税務署名 |
| 受贈者 | もらう人の住所、氏名、生年月日、個人番号、贈与者との続柄 | 長男 |
| 贈与を受けた年 | 精算課税を使う最初の年 | 令和7年中 |
| 1 特定贈与者に関する事項 | あげる人の住所、氏名、生年月日 | 父の住所・氏名 |
| 2 年の途中で推定相続人・孫になった場合 | 養子縁組などで年の途中に子や孫になった時だけ | 該当なければ空欄 |
| 3 提出方法 | 申告書を出さず届出書だけ出す時にチェック | 110万円以下ならチェック |
| 4 添付書類 | 戸籍謄本などを添付したかチェック | チェック |
- 贈与税の申告書に添付して出す時は、個人番号を書く必要はありません。
- 届出書だけを出す時は、個人番号を書きます。控えを取る時は個人番号を写さないようにしましょう。
「父と母の両方から精算課税でもらう時は、届出書は1枚でいいの?」
「贈与する人ごとに出すから、父の分と母の分で2枚になるよ」
こんな細かいところで迷う方も多いですが、分からない欄は空欄で出さず、税務署に確認してから書きましょう。
記入例:父から1,000万円の贈与を受けた場合
例えば、65歳の父から30歳の長男が、2025年に現金1,000万円の贈与を受けたケースです。
1,000万円から基礎控除110万円を引いた890万円が、特別控除2,500万円の枠内です。贈与税は0円になり、特別控除の残りは1,610万円です。
税額が0円でも、贈与税の申告書と届出書を、2026年2月1日から3月15日までに出します。
添付書類と必要書類
届出書には、次の内容を証明する書類を添付します。
- 受贈者や特定贈与者の戸籍の謄本または抄本など
- その書類で、受贈者の氏名と生年月日が分かること
- その書類で、受贈者が特定贈与者の直系卑属である推定相続人か孫だと分かること
戸籍は、贈与を受けた日以後に作成されたものを出します。贈与の前に取っておいた戸籍は使えないので注意しましょう。
『去年取った戸籍が手元にあるから、それでいいかな』と思った方は、作成日を見てみてください。贈与の日より前の日付なら、取り直しが必要です。
2024年3月1日からは戸籍証明書の広域交付が始まり、本籍地以外の市区町村の窓口でも、本人・父母などの戸籍をまとめて請求できます(郵送・代理人は不可)。
提出方法:郵送・窓口・e-Tax
提出先は、もらう人の住所地を管轄する税務署です。出し方は3通りあります。
| 出し方 | できること | ポイント |
|---|---|---|
| 窓口に持参 | 届出書・申告書の提出 | 直接手渡しで出せる |
| 郵送 | 届出書・申告書の提出 | 印刷した様式に記入して送る |
| e-Tax | 贈与税の申告書と一緒に送信 | 届出書だけを出す時は使えるソフトが限られる |
e-Taxで提出するやり方
贈与税の申告書をe-Taxで出すなら、届出書もあわせて作成・送信できます。
ただし、届出書だけを出したい時は注意が必要です。国税庁によると、確定申告書等作成コーナーとe-Taxソフト(WEB版)では、届出書だけの作成・送信はできません。パソコンにインストールするe-Taxソフト(ダウンロード版)なら、届出書だけを送信できます。
スマホで手続きを済ませたい方も多いですよね。ただ、届出書だけを出す年は、印刷して郵送か持参にする方が手早いこともあります。
期限に遅れたらどうなる?
届出書を申告期限までに出さなかった場合、相続時精算課税は使えません。その年の贈与は暦年課税で計算され、110万円を超えた分に贈与税がかかります。
1,000万円の例なら、精算課税で0円のはずが、暦年課税(特例税率)では890万円 × 30% − 90万円 = 177万円になります。期限は余裕をもって守りましょう。
届出書を出す前に考えておきたいこと
届出書は撤回できないので、出す前に精算課税が自分の家族に合っているかを確かめておきたいところです。
精算課税で贈与した財産のうち、年110万円を超えた部分は、相続の時に相続財産へ足し戻されます。相続税がかかる家族なら、贈与した分も相続税の計算に入ってくるということです。
メリットとデメリットは相続時精算課税制度のデメリットとメリット、申告の流れは相続時精算課税制度の手続きと必要書類で解説しています。
土地や株を贈与する、親の財産が多くて相続税がかかりそう、暦年課税とどちらが得か分からない。そんな方は、届出書を出す前に税理士に試算してもらうと、後悔のない選び方ができます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続時精算課税選択届出書はいつまでに出せばいいですか?
最初の贈与を受けた年の翌年2月1日から3月15日までです。贈与税の申告書を出す時は、申告書に添付して出します。期限までに出さないと精算課税は使えません。
110万円以下の贈与でも届出書は必要ですか?
必要です。贈与税の申告書を出さなくてよい場合でも、精算課税を選ぶなら届出書と戸籍謄本などの添付書類を税務署に出します。
相続時精算課税選択届出書はe-Taxで出せますか?
贈与税の申告書と一緒ならe-Taxで出せます。届出書だけを出す場合は、確定申告書等作成コーナーやe-Taxソフト(WEB版)では作れず、ダウンロード版のe-Taxソフトを使うか、書面で提出します。
まとめ
- 届出書は、精算課税を選ぶ最初の贈与の翌年2月1日から3月15日までに出します。
- 110万円以下で申告書を出さない年も、届出書だけは出す必要があります。
- 添付書類は、贈与を受けた日以後に作成された戸籍謄本などです。
- 届出書は贈与者ごとに1回だけで、一度出すと撤回できません。
- e-Taxは申告書と一緒なら使え、届出書だけならダウンロード版ソフトか書面で出します。