当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親からまとまったお金をもらって、『贈与税の申告って自分でできるの?』と調べている方も多いはずです。
結論から言うと、1年間にもらった額が110万円を超えたら、もらった人が翌年2月1日から3月15日までに申告します。現金をもらっただけなら自分でも申告できますが、特例を使う時や不動産をもらった時は、つまずきやすいので税理士に頼むのも一つの方法です。
贈与税の申告が必要な人と期限
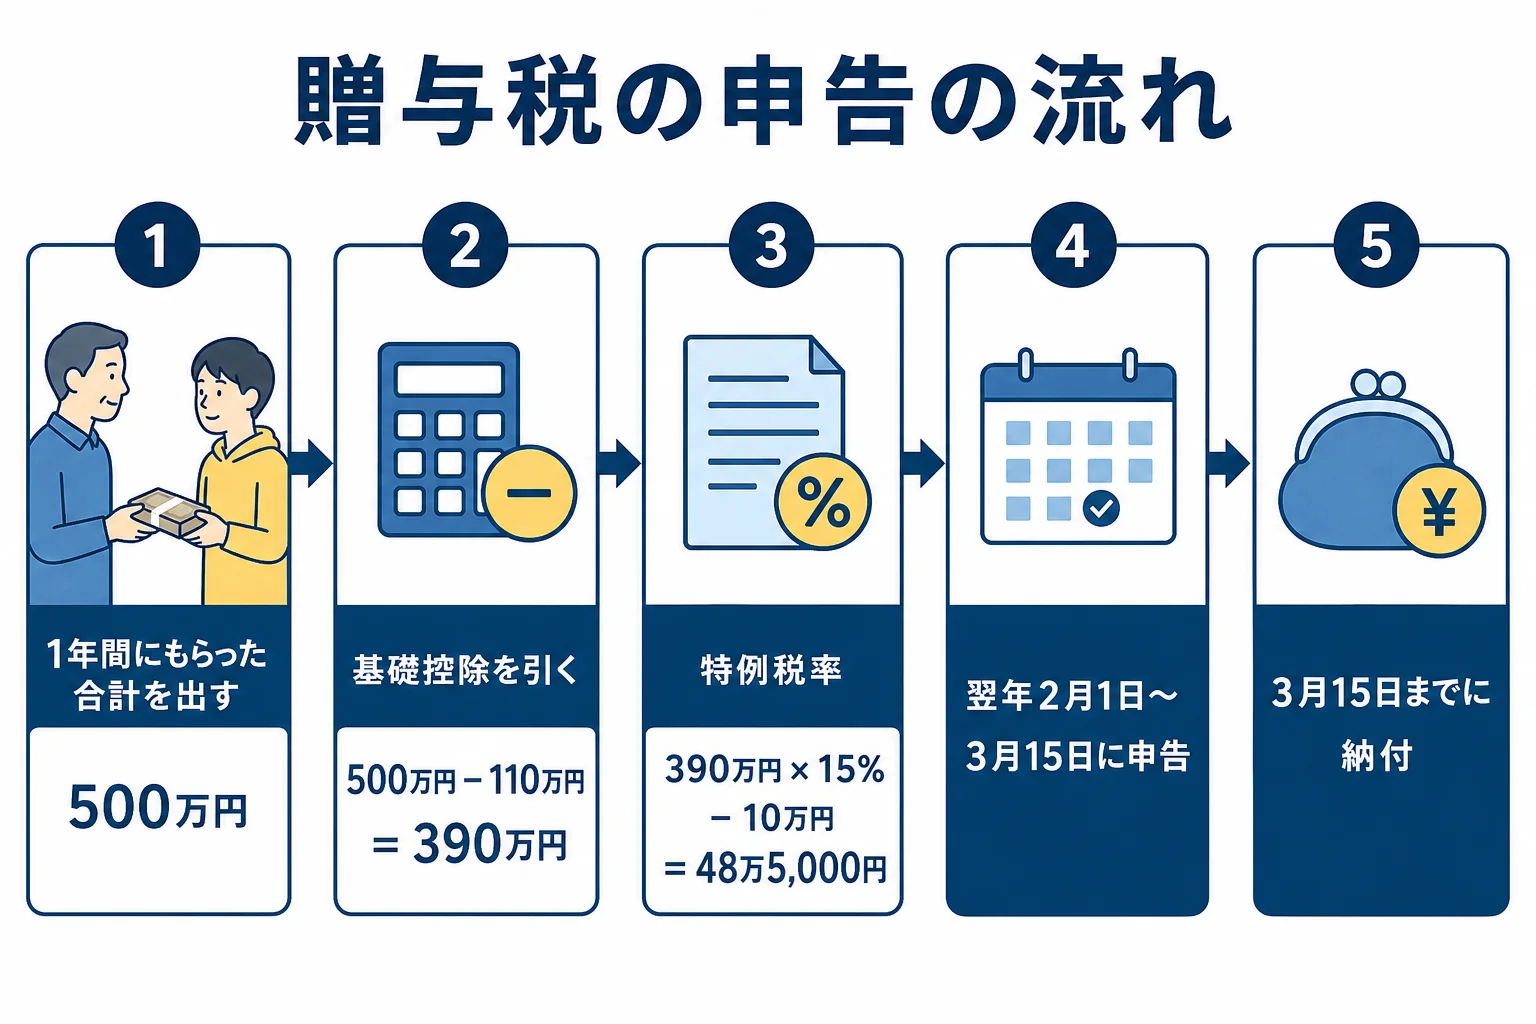
贈与税の申告が必要なのは、1月1日から12月31日までの1年間に、もらった財産の合計が基礎控除の110万円を超えた人です。申告と納付の期限は、贈与を受けた年の翌年2月1日から3月15日まで。相続時精算課税や配偶者控除、住宅取得等資金の非課税などの特例を使う時は、税額が0円でも申告が必要です。
申告するのは、お金を渡した人ではなく、もらった人です。
『110万円以下なら何もしなくていい?』と思いますよね。暦年課税で、もらった合計が110万円以下なら申告は不要です。ただし、相続時精算課税を選んでいる人は、扱いが違うので注意しましょう。
贈与税の仕組みは、贈与税とはで詳しく解説しています。
0円でも申告が必要な特例
- 相続時精算課税(最初の年は選択届出書も出す)
- 贈与税の配偶者控除(婚姻期間20年以上の夫婦)
- 住宅取得等資金の贈与の非課税
贈与税の計算と申告のやり方
まずは税額を計算してみましょう。
例えば、父から20歳の子が現金500万円をもらったケースです。直系尊属から18歳以上の子・孫への贈与なので、特例税率を使います。
- もらった額から基礎控除を引く:500万円 − 110万円 = 390万円
- 特例税率(400万円以下 15%・控除額10万円)を当てはめる
- 390万円 × 15% − 10万円 = 48万5,000円
兄弟間や夫婦間の贈与は一般税率です。例えば兄から弟へ300万円なら、300万円 − 110万円 = 190万円で、税率10%なので19万円になります。
申告書の出し方
申告書は、もらった人の住所地の税務署に出します。方法は3つあります。
| 方法 | ポイント |
|---|---|
| e-Tax | 国税庁の「確定申告書等作成コーナー」で作成してそのまま送信できる |
| 郵送 | 作成コーナーで印刷した申告書か、税務署の用紙を郵送する |
| 税務署の窓口 | 申告期間中は混み合うことがある |
『書き方が分からない』という方は、国税庁の確定申告書等作成コーナーを使ってみてください。画面の質問に答えていくと、申告書ができあがります。
用意しておきたいもの
現金の暦年贈与なら、準備するものはそれほど多くありません。
- もらった日と金額が分かるもの(通帳の入金記録など)
- 渡した人の住所・氏名・続柄・生年月日
- 自分のマイナンバーが分かるもの
- 贈与契約書(作っていれば)
特例を使う時は、戸籍謄本や住宅の売買契約書など、添付する書類が増えます。どの書類が要るかは、国税庁の案内で特例ごとに確認しておきましょう。
申告しないとどうなる?
『少額だし、黙っていても分からないのでは』と考える方もいるかもしれません。
ただ、贈与されたお金は、将来の相続税の調査で通帳の動きから見つかることがあります。家族の名義でも、実質は親のお金と判断されると「名義預金」として相続財産に含まれることも。贈与契約書を作り、もらった人が通帳と印鑑を管理しておくのが基本です。
贈与税を払う方法
贈与税も3月15日までに納めます。金融機関や税務署の窓口で納付書を使って払うほか、e-Taxによる電子納付、クレジットカード、コンビニでの納付などの方法があります。
期限に遅れると、延滞税や無申告加算税がかかることがあります。
贈与税申告が難しいと感じたら税理士に
「お金をもらっただけなのに、こんなに書類がいるの?」
「特例を使うなら、添付する書類も増えるみたいだよ」
こんなふうに戸惑う方は少なくありません。現金だけの暦年贈与なら自分でも申告しやすい一方、次のようなケースは手間も判断も増えます。
- 土地や建物、非上場株式をもらった(評価の計算が必要)
- 相続時精算課税を初めて選ぶ
- 住宅取得等資金の非課税や配偶者控除を使う
- 複数の人から、複数回もらっている
- 将来の相続税まで見据えて、贈与の方法を決めたい
特に相続時精算課税は、一度選ぶと暦年課税に戻れません。将来の相続税との関係も含めて判断が必要なんです。手続きは相続時精算課税制度の手続きと必要書類で確認できます。
不動産の贈与や特例を使う申告、相続税まで含めた計画を考えたい時は、税理士に相談すると申告書の作成までまとめて任せられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
贈与税の申告は自分でできますか?
現金を1人からもらっただけなら、国税庁の確定申告書等作成コーナーを使って自分でも申告しやすいです。不動産の贈与や特例を使う場合は、税理士に頼む人も多いです。
贈与税の申告期限はいつですか?
贈与を受けた年の翌年2月1日から3月15日までです。納付の期限も同じ3月15日です。
110万円以下の贈与でも申告は必要ですか?
暦年課税で1年間にもらった合計が110万円以下なら、申告は不要です。相続時精算課税や配偶者控除などの特例を使う場合は、0円でも申告が必要です。
まとめ
- 1年間にもらった額が110万円を超えたら、もらった人が申告する
- 期限は翌年2月1日から3月15日まで。納付も同じ日まで
- 親や祖父母から18歳以上の子・孫への贈与は特例税率で計算する
- 特例を使う時は税額が0円でも申告が必要
- 不動産の贈与や相続時精算課税を選ぶ時は、税理士に頼むと楽